住宅ローン滞納と任意売却
 任意売却Dr.のサービス
 ご相談から解決までの流れ
 私たちの想い
 動画で学ぼう!
 よくある質問
 お客様の声
 メディア掲載
 会社概要
日銀が政策金利を1.25%へ引き上げ
変動金利の住宅ローン、今こそ「次の返済額」の確認を。
2026年9月18日、日本銀行は金融政策決定会合で、政策金利を1.00%から1.25%程度へ引き上げることを決定しました。
1.25%という政策金利は、およそ31年ぶりの高い水準です。
住宅ローンを利用している方、特に変動金利で返済している方にとって、今回の利上げは決して無関係なニュースではありません。
ただし、**「日銀が0.25%利上げしたから、来月から住宅ローンの返済額も0.25%分すぐ上がる」**という単純な仕組みでもありません。
今回は、住宅ローン問題や任意売却に携わってきた立場から、今回の利上げをどう考えればよいのかを書いてみたいと思います。
日銀の利上げは、住宅ローンへどう影響するのか
変動金利型住宅ローンの基準金利は、金融機関の短期プライムレートなどをもとに決められているケースがあります。
実際に三菱UFJ銀行は、今回の短期プライムレート引き上げを受けて、2026年12月1日から住宅ローン変動金利の基準金利を見直すと発表しました。
重要なのは、金融機関や住宅ローン商品、借入時期、契約内容などによって、金利の見直し時期や返済額への反映方法が異なることです。
ですからまず、
「自分の住宅ローンは、いつ金利が見直されるのか」
を確認していただきたいと思います。
「5年間返済額が変わらない」から安心、ではありません
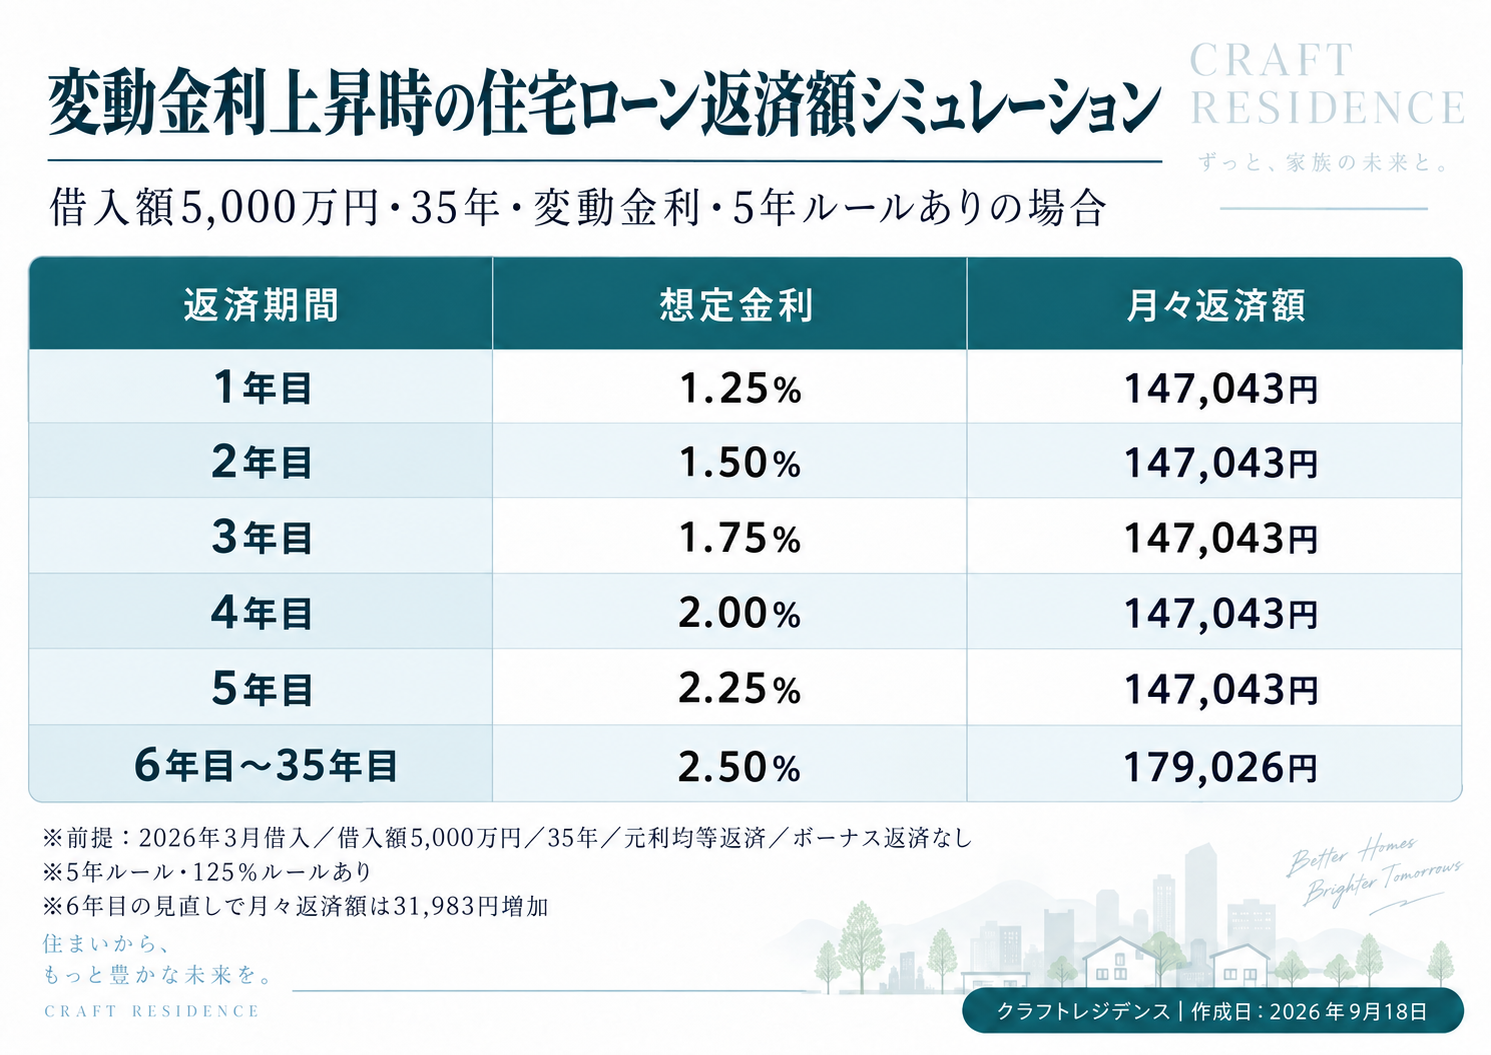
変動金利の住宅ローンについてよく聞くのが、いわゆる「5年ルール」です。
これは、5年ルールを採用している住宅ローンにおいて、金利が変動しても毎月の返済額を5年間据え置く仕組みです。
ただし、返済額が変わらないからといって、金利上昇の影響そのものがなくなるわけではありません。
例えば三菱UFJ銀行も、変動金利・元利均等返済の場合、一定期間は返済額が変わらなくても、返済額に占める元金と利息の割合は変化すると説明しています。
また、元金均等返済には同行の5年ルール・125%ルールは適用されません。
住宅ローンによって仕組みは異なるため、
「変動金利なら必ず5年ルールがある」
と考えるのも正確ではありません。
ご自身の契約内容を確認することが大切です。
5年ルール・125%ルールと返済額の見直しについて、具体的に解説しました。
→「変動金利が上がっても、返済額はすぐ上がらない?」
私が心配しているのは「次の返済額見直し」です。
私はこれまで、大手債権回収会社で住宅ローン問題、任意売却、競売に関する実務に携わり、現在は任意売却Dr.として住宅ローンに関する相談を受けております。
その立場から今回の利上げを見て、特に気になっていることがあります。
それは、
住宅ローンを借りた当初から金利が上昇している方が、次の返済額見直しを迎えたとき、毎月の負担がどの程度増えるのか。
ということです。
住宅価格も上昇しました。
住宅ローン金利も上昇しています。
物価も上昇しています。
もちろん、それに合わせて所得も十分に伸びていけば、家計は負担増を吸収できるかもしれません。
私もそうなることを切に願っています。
しかし、
住宅価格・金利・物価の上昇に、所得の伸びが追いつかなかった場合はどうなるのか。
ここについては、住宅ローン問題に携わってきた者として懸念しています。
「今払えているから大丈夫」ではなく、「この先も払えるか」
住宅ローンは、30年、35年という非常に長期間にわたる契約です。
その間には、金利だけでなく、
収入の変化、転職、病気、出産、教育費、親の介護、離婚など、住宅を購入した時には想定していなかったことが起こる可能性があります。
だからこそ、変動金利で住宅ローンを利用している方には、今回の利上げをきっかけに、一度シミュレーションしていただきたいと思っています。
例えば、
金利があと0.5%上昇したら?
1%上昇したら?
次回の返済額見直し時に、毎月いくらになる?
その時、教育費など家計の支出はいくらになっている?
夫婦どちらかの収入が減っても返済できる?
こうした数字を、今のうちに確認しておく。
大切なのは、
「今払えているか」ではなく、「この先も払えるか」
という視点です。
住宅ローンが苦しくなってからではなく、その前に考える
任意売却Dr.という名称から、
「住宅ローンが払えなくなってから相談するところ」
と思われる方もいるかもしれません。
しかし、私はむしろ逆だと考えています。
住宅ローンの返済が完全に行き詰まってからでは、取れる選択肢は少なくなっていきます。
まだ問題なく返済できている段階で、
将来の返済額を確認する。
家計を見直す。
借入条件を確認する。
必要であれば金融機関へ相談する。
そして場合によっては、住宅を売却するという選択肢も含めて早めに検討する。
早い段階であればあるほど、選択肢は多く残ります。
任意売却は、住宅ローン問題を解決するための一つの方法です。
しかし、
任意売却をすること自体が目的ではありません。
住宅ローンという問題を整理し、その後の生活をどう守っていくのか、どのように再建していくのか。
そこまで考えることが大切だと思っています。
利上げのニュースを「自分の住宅ローン」に置き換えてみてください
今回の日銀の利上げについて、植田総裁は今後の政策について、物価や経済状況を見ながら判断していく姿勢を示しています。追加利上げの可能性も、今後の状況次第です。
これから金利がどこまで上がるのかを正確に予測することはできません。
だからこそ、
「次に金利が上がったらどうしよう」
と不安になるだけではなく、
「上がった場合、自分の住宅ローンはどうなるのか」
を具体的な数字で確認しておくことが重要です。
昨日のコラムでも書きましたが、住宅市場を見るとき、私は
「住宅価格」「金利」「所得」
の三つをセットで見ることが大切だと考えています。
今回の政策金利1.25%への引き上げを、単なる経済ニュースとして終わらせず、ぜひ一度、ご自身の住宅ローンと家計を確認するきっかけにしていただきたいと思います。
任意売却Dr.代表
山口 剛平