住宅ローン滞納と任意売却
 任意売却Dr.のサービス
 ご相談から解決までの流れ
 私たちの想い
 動画で学ぼう!
 よくある質問
 お客様の声
 メディア掲載
 会社概要
NHK「ニュースウォッチ9」の取材を受けて
住宅ローン金利上昇と不動産市場の現場から
2026年9月15日、NHK「ニュースウォッチ9」で、住宅ローン金利の上昇と中古住宅市場について取材を受けました。
今回の取材では、住宅ローン金利が上昇するなか、住宅購入を検討している方々にどのような変化が起きているのか、また実際の不動産販売の現場では何が起きているのかについてお話ししました。
テレビのニュースでは、どうしても放送時間に限りがあります。
そこで今回は、放送ではお伝えしきれなかったことも含めて、日々、不動産の売却や住宅ローンの相談に携わっている立場から、現在の住宅市場について感じていることを書いてみたいと思います。
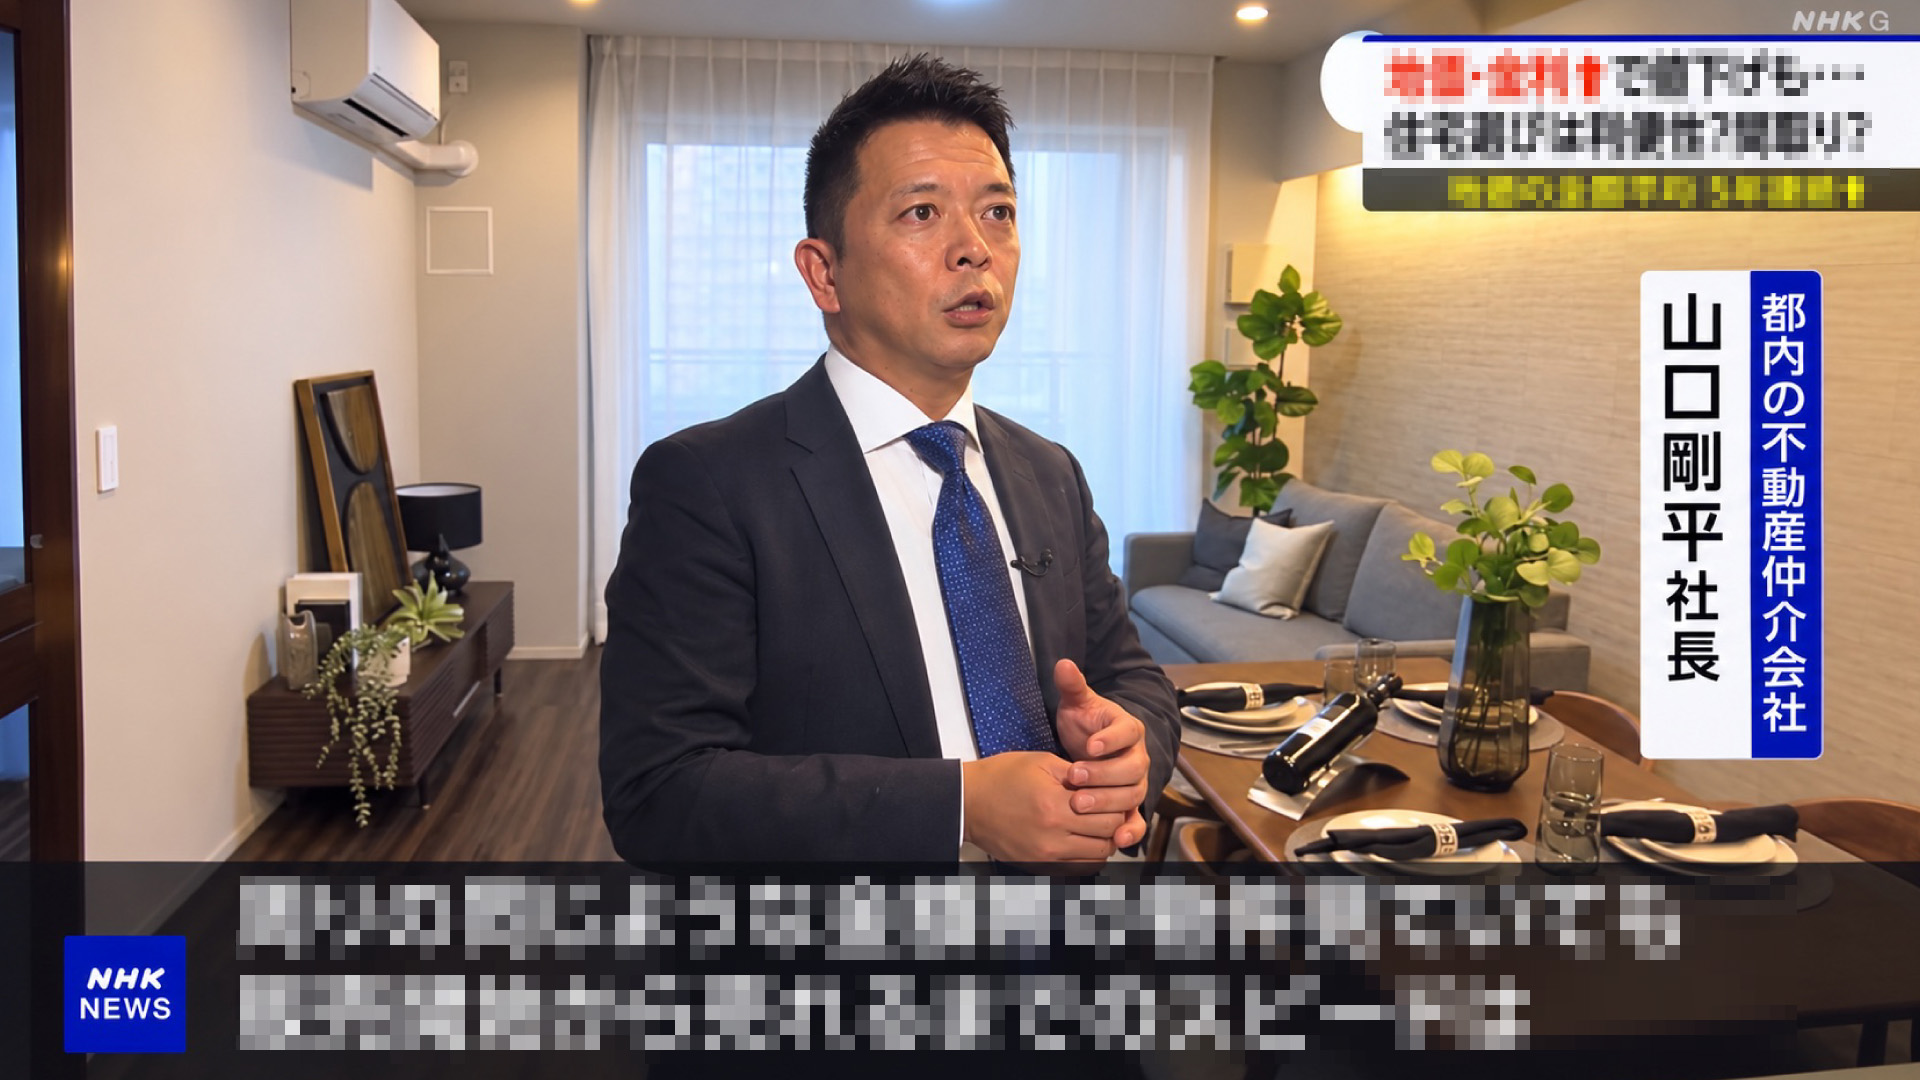
(2026年9月15日放送 NHK「ニュースウォッチ9」取材時)
住宅ローン金利の上昇で、購入者の動きにも変化が
住宅を購入する際、多くの方が住宅ローンを利用します。
当然ですが、金利が上昇すれば、同じ金額を借りたとしても返済負担は大きくなります。
そのため、これから住宅を購入する方にとっては、物件価格だけではなく、
「住宅価格」と「住宅ローン金利」
を合わせて考えることが、これまで以上に重要になっています。
実際の販売現場でも、購入を検討されている方々の反応に変化を感じています。
特に興味深いのは、いつから住宅を探し始めたのかによって、金利上昇の受け止め方が違うことです。
数か月前から住宅を探している方は、それ以前の金利水準を知っています。
そのため金利が上昇すると、
「もう少し様子を見ようか」
「今、本当に買っていいのだろうか」
と、一度立ち止まるケースがあります。
一方で、最近になって住宅を探し始めた方にとっては、現在の金利水準が住宅購入を考えるうえでのスタート地点です。
同じ金利でも、購入者によって受け止め方が違う。
これは、実際に購入希望者と接しているからこそ感じる変化の一つです。
ペアローンを前提とした住宅購入も珍しくなくなった
もう一つ、最近の住宅購入の現場で感じている大きな変化があります。
夫婦それぞれが住宅ローンを組む、いわゆる**「ペアローン」**を前提として物件を探している方が、以前より珍しくなくなったことです。
数年前まではペアローンについて、
「夫婦二人の収入を長期間維持できるのか」
「出産や育児、転職、病気などによって収入や生活環境が変わった場合はどうするのか」
「離婚することになった場合、住宅と二つのローンをどうするのか」
といったリスクがよく指摘されていました。
しかし現在、特に住宅価格の高い地域では、夫婦二人の収入を合わせることを前提として住宅を探している方も少なくありません。
私は、ペアローンという仕組み自体を否定するつもりはありません。
夫婦で働き、それぞれの収入を活用して希望する住宅を購入することは、一つの合理的な選択肢でもあります。
ただ、住宅ローンは30年、35年という非常に長い契約です。
「今、二人の収入を合わせれば買える」ということと、「将来にわたって無理なく返し続けられる」ということは、必ずしも同じではありません。
不動産の販売現場で、ペアローンを前提として住宅を探す方々と接する機会が増えるほど、これまで任意売却や住宅ローン問題にも携わってきた私は、正直なところ将来への不安も感じています。
住宅を購入するときには、「今いくら借りられるか」だけではなく、長い返済期間の途中で家族や収入の状況が変化した場合まで想定しておくことが大切だと思います。
高価格帯の中古マンションでは、購入者がより慎重に
今回の取材では、東京都内の中古マンション市場についてもお話ししました。
都心部では中古マンション価格が高い水準にあります。
しかし、価格が上昇している市場だからといって、どの物件でも順調に売れるわけではありません。
私が実際に販売に携わっている物件でも、1億5,000万円を超えるような価格帯では、購入者が以前より慎重になっていると感じる場面があります。
また、売出価格を1,000万円下げたとしても、すぐに問い合わせが増えるとは限りません。
不動産は、
「値段を下げれば必ず売れる商品」ではありません。
その価格帯の物件を実際に購入できる人がどれくらいいるのか。
その人たちが今、住宅を購入しようとしているのか。
そして、数ある物件の中からその物件が選ばれるのか。
こうした複数の要素によって、実際の売れ行きは変わります。
だからこそ、不動産を売却する際には、周辺の売出価格だけを見るのではなく、実際の購入者がどの価格帯で、どのように動いているのかを見ることが重要だと考えています。
金利だけで住宅市場を判断しない
住宅ローン金利が上昇すると、
「これから住宅価格は下がるのでしょうか」
という質問を受けることがあります。
しかし私は、金利だけで住宅価格の将来を判断することは難しいと考えています。
住宅価格には、金利だけでなく、所得、物価、建築費、土地価格、住宅供給、人口動態、そして地域ごとの需要など、さまざまな要因が関係しています。
その中でも、これから特に重要になると考えているのが、
「住宅価格」「金利」「所得」
の関係です。
金利が上昇すること自体が、必ずしも悪いことだとは思いません。
住宅価格や物価、金利が上昇したとしても、それに見合って所得も伸びていけば、家計がその負担を吸収できる可能性があります。
問題は、住宅価格と金利の上昇に、所得の伸びが追いつかなかった場合です。
そうなれば、これまで購入できていた価格帯の住宅が買えなくなったり、購入する地域を変えたり、購入そのものを見送ったりする方が増える可能性があります。
だから私は住宅市場を見るとき、金利だけではなく、
住宅価格がどう動いているのか。
所得がどこまで伸びているのか。
そして実際の購入者がどこまで負担できるのか。
この三つを合わせて見ることが大切だと考えています。
住宅ローンは「借りるとき」だけの問題ではない
今回のNHK取材では、これから住宅を購入する方にとっての金利上昇が大きなテーマでした。
しかし、任意売却の相談を受けている立場から見ると、もう一つ重要な側面があります。
それは、
すでに住宅ローンを返済している方への影響です。
住宅ローンは非常に長期間にわたる契約です。
その間には、収入の変化、転職、病気、出産、離婚、家族構成の変化など、住宅を購入した時点では予想していなかった出来事が起こることがあります。
さらに、金利や物価など、社会そのものも変化します。
特に変動金利で住宅ローンを組んでいる方には、今のうちに一度、ご自身の住宅ローンについて確認していただきたいと思っています。
「次の返済額はいくらになるのか」を今のうちに確認してほしい
変動金利型の住宅ローンの中には、金利が変動しても毎月の返済額を一定期間据え置き、5年ごとに返済額を見直す、いわゆる**「5年ルール」**が採用されている商品があります。
ただし、5年間返済額が変わらないからといって、金利上昇の影響そのものがなくなるわけではありません。
また、5年ルールや、返済額の上昇幅を一定範囲に抑える仕組みは、すべての変動金利型住宅ローンに適用されるものでもありません。
金融機関や住宅ローン商品、返済方式などによって条件は異なります。
だからこそ、まずご自身の契約内容を確認したうえで、
「金利がさらに上昇したらどうなるのか」
「次の返済額見直しの時期に、毎月の返済はいくらになるのか」
「世帯収入が減った場合でも、その返済を続けられるのか」
を、今のうちに具体的な数字でシミュレーションしてみてほしいと思います。
私が懸念しているのは、返済額が実際に上昇した時になって初めて、
「こんなに増えるとは思っていなかった」
と気付くケースです。
住宅ローンの返済が苦しくなってから対策を考えるより、まだ問題なく返済できている段階で将来の負担を把握しておく方が、取れる選択肢は多く残ります。
住宅を所有している方にこそ、
「今払えているから大丈夫」ではなく、「この先も払えるのか」
を一度確認していただきたい。
これは、これまで住宅ローンの返済が困難になった多くの方々と接してきた立場から、強くお伝えしたいことです。
住宅ローンの問題は、早く気付くほど選択肢が増える
任意売却Dr.には、住宅ローンの返済が難しくなった方からさまざまな相談が寄せられます。
しかし本来、住宅ローンについて考えるタイミングは、返済ができなくなってからである必要はありません。
「少し家計が苦しくなってきた」
「金利が上がった場合の返済額が心配」
「夫婦二人の収入を前提に借りたけれど、今後が不安」
「離婚を考えているが、住宅ローンが残っている」
こうした段階で状況を整理しておけば、売却以外の方法を含めて検討できる可能性があります。
任意売却は重要な選択肢の一つです。
しかし、任意売却をすること自体が目的ではありません。
住宅ローンという大きな問題を整理し、その後の生活をどう立て直していくのか。
私はそこまで含めて考えることが大切だと思っています。
不動産市場と住宅ローンの「現場」を伝えていきたい
私はこれまで、不動産会社で任意売却に携わり、その後、大手債権回収会社で住宅ローン問題、任意売却、競売に関する実務を経験してきました。
現在は、任意売却Dr.代表として住宅ローンや不動産売却に関する相談・実務に携わっています。
そのため、
住宅を買う人。
住宅を売る人。
住宅ローンの返済に悩んでいる人。
そして債権者側。
それぞれの立場から住宅問題を見る機会がありました。
今回NHKから取材を受けたテーマも、私が日々の不動産売却や住宅ローン相談の現場で感じている変化そのものです。
今後、住宅価格や住宅ローン金利が上昇していくのであれば、それに見合う形で所得も伸び、住宅を購入した方々が安心して返済を続けられる社会であってほしいと思っています。
一方で、将来がどうなるかは誰にも分かりません。
だからこそ、このコラムではこれからも、ニュースや統計だけでは見えにくい、
「実際の現場ではどうなのか」
という視点を大切にしながら、住宅ローン、任意売却、離婚に伴う不動産問題、不動産売却、そして住宅市場についてお伝えしていきたいと思います。
任意売却Dr.代表
山口 剛平