住宅ローン滞納と任意売却
 任意売却Dr.のサービス
 ご相談から解決までの流れ
 私たちの想い
 動画で学ぼう!
 よくある質問
 お客様の声
 メディア掲載
 会社概要
変動金利が上がっても、返済額はすぐ上がらない?
「5年ルール」と次回返済額を具体的に考える
昨日のコラムでは、日銀が政策金利を1.25%へ引き上げたことを受けて、変動金利で住宅ローンを利用している方に、
「今払えているか」だけではなく、「次の返済額はいくらになるのか」を確認してほしい
と書きました。
では、実際に住宅ローン金利が上昇した場合、毎月の返済額はどのように変わるのでしょうか。
今回は、変動金利型住宅ローンでよく知られている「5年ルール」と「125%ルール」を中心に、できるだけ分かりやすく考えてみたいと思います。
金利が上がっても、毎月返済額がすぐ変わるとは限らない
変動金利の住宅ローンでは、一定のタイミングで適用金利が見直されます。
しかし、金利が見直されたからといって、その直後から毎月の返済額そのものが変わるとは限りません。
元利均等返済の変動金利型住宅ローンの中には、金利が変動しても毎月の返済額を5年間据え置く、いわゆる「5年ルール」を採用している商品があります。
さらに、5年後に返済額を見直す際、新しい返済額をそれまでの返済額の125%までに抑える、いわゆる「125%ルール」を採用している場合もあります。
一見すると、
「金利が上がっても5年間返済額は変わらない」
ので、安心できる仕組みのように感じるかもしれません。
しかし、ここでぜひ知っておいていただきたいことがあります。
返済額が同じでも、「中身」は変わっている
住宅ローンの毎月返済額の中身というのは、大きく分けると、
「元金の返済」と「利息の支払い」
からできています。
金利が低いときには、毎月の返済額のうち比較的多くを元金返済に充てることができます。
しかし金利が上昇すると、毎月の返済額そのものが変わっていなくても、利息として支払う割合が増え、元金返済に充てられる割合が減ることがあります。
言葉だけでは分かりにくいので、図にするとこういうイメージです。
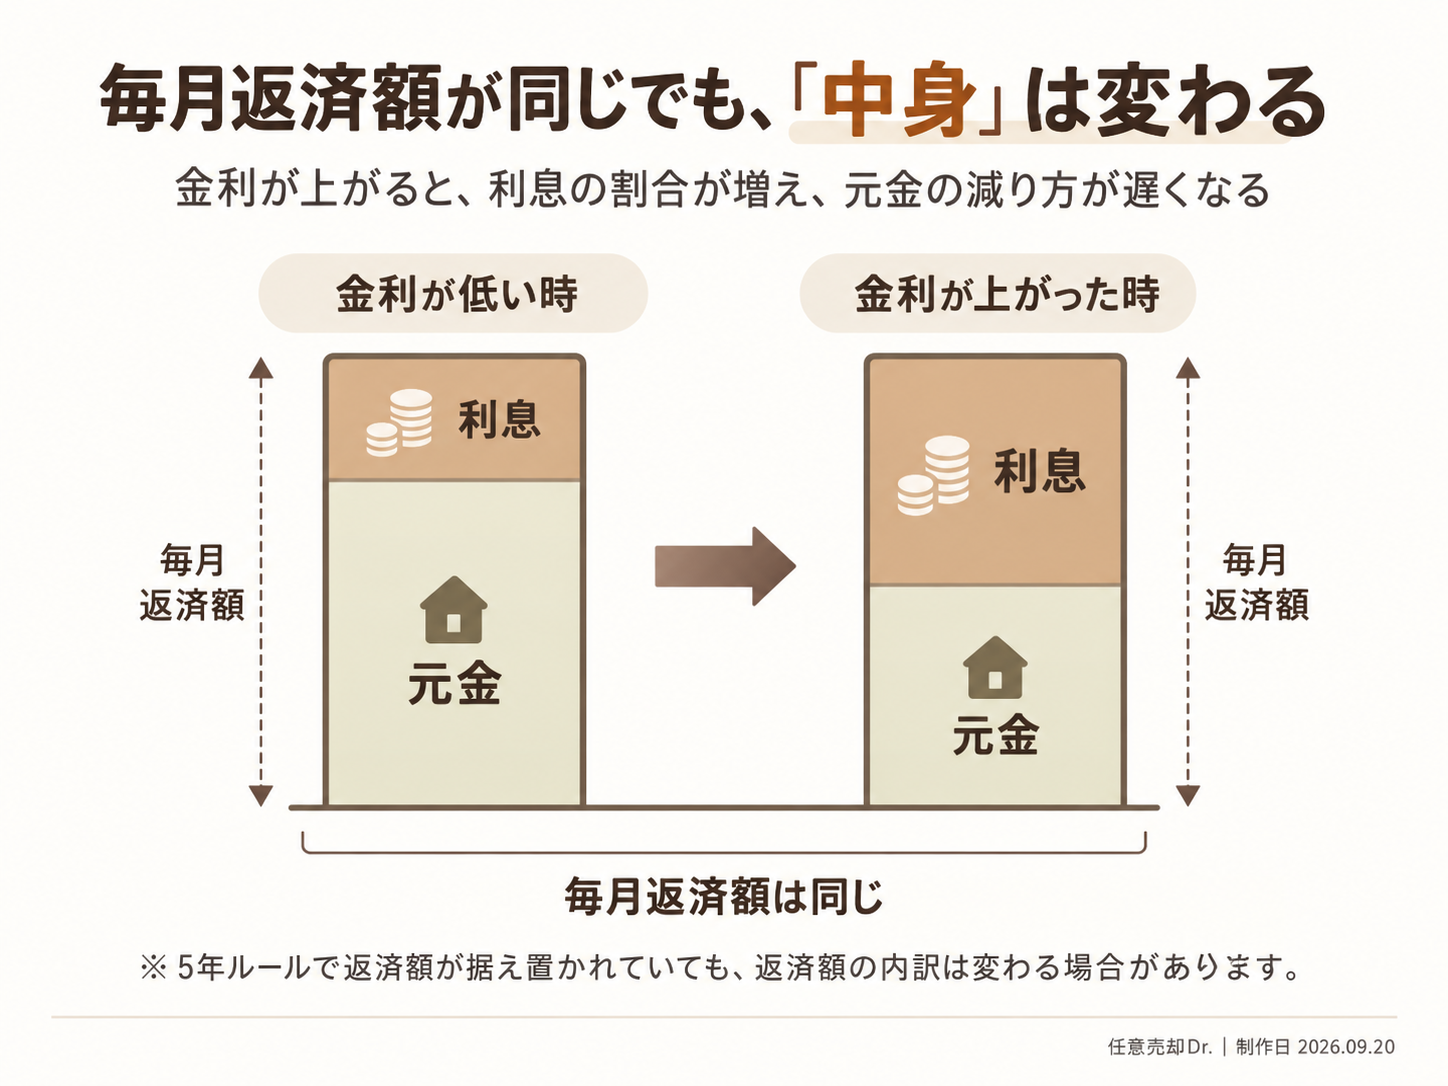
「毎月返済額が同じでも、『中身』は変わる」
金利が上昇しても、5年ルールによって毎月返済額が据え置かれている。
しかしその中では、
利息 ↑
元金返済 ↓
という変化が起きている可能性があります。
つまり、
「毎月の引き落とし額が変わっていない=金利上昇の影響を受けていない」
ではありません。
これが、5年ルールを理解するうえで非常に重要なポイントなのです。
5年後、返済額の見直し時期がやってくる
そして5年ルールを採用している住宅ローンでは、いずれ返済額の見直し時期がやってきます。
その時点の金利、住宅ローン残高、残りの返済期間などをもとに、新しい毎月返済額が計算されます。
ここで初めて、
「毎月の住宅ローンがこんなに増えるのか」
と実感する方が出てくる可能性があります。
私が特に心配しているのは、このタイミングです。
住宅ローンを借りた当初から金利が上昇している方は、
「次の返済額見直しはいつなのか」
そして、
「その時、毎月いくらになる可能性があるのか」
を、今のうちに確認していただきたいと思っています。
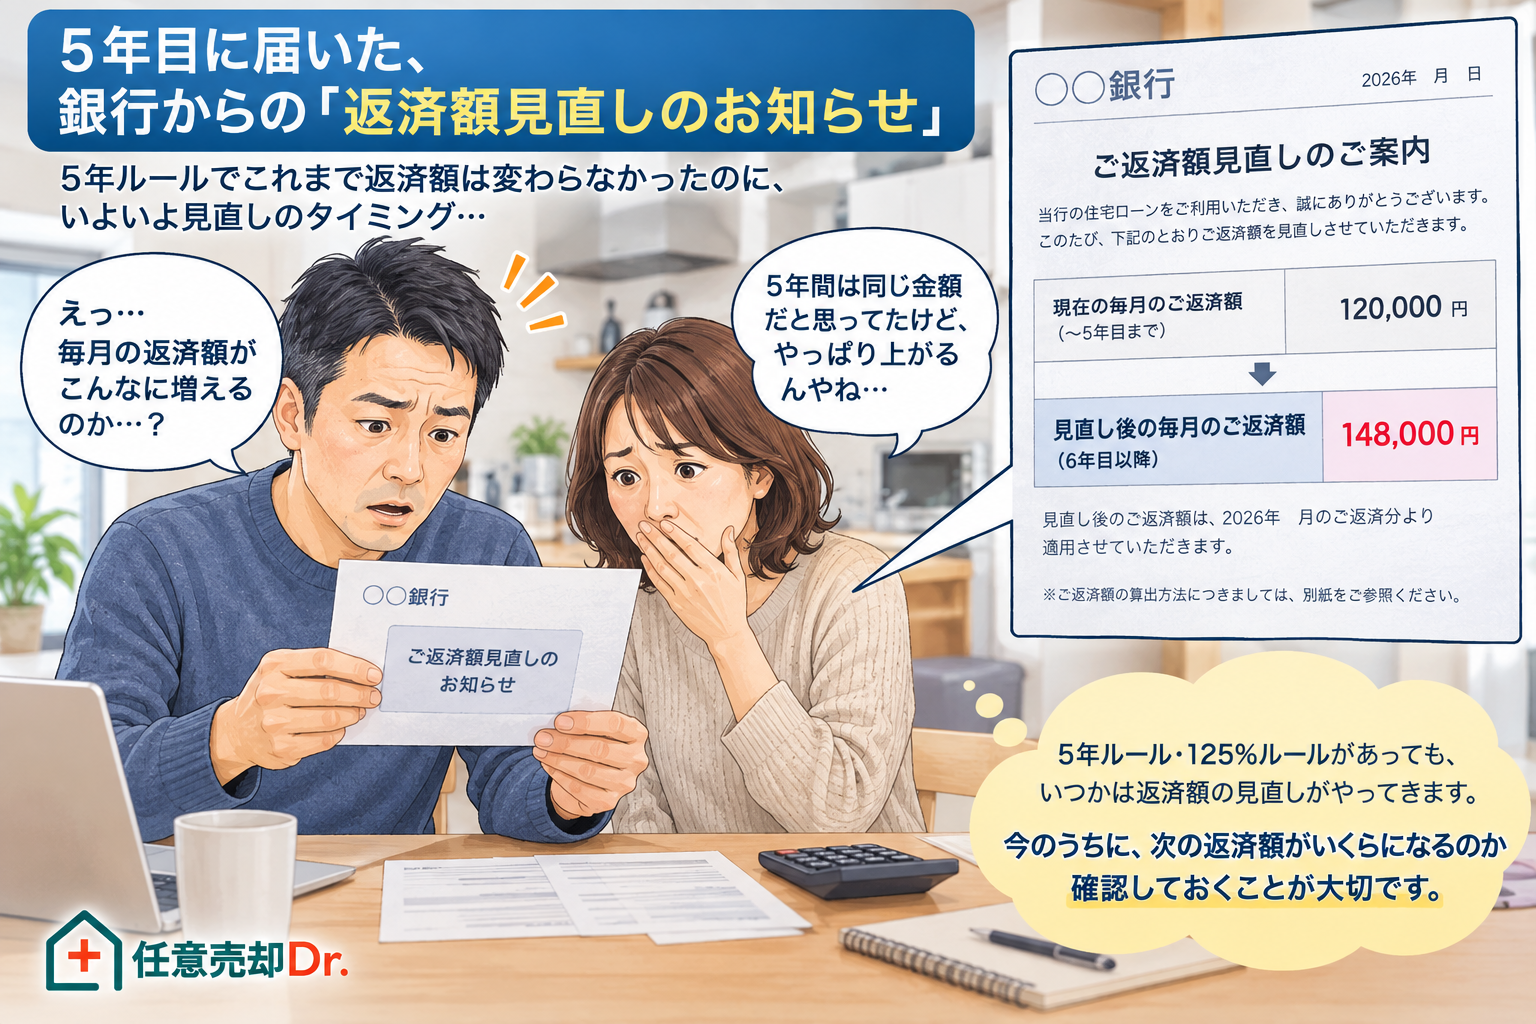
※画像内の返済額は、返済額見直しをイメージしていただくための例示です。実際の返済額は借入残高、金利、残存期間、契約内容等によって異なります。
125%ルールがあれば安心、ではありません
例えば、それまでの毎月返済額が12万円だったとします。
125%ルールが適用される場合、次回の返済額見直し時には、原則として従前の返済額の125%を超えないよう調整されます。
急激な返済額上昇を抑えるという意味では、家計への急激な負担増を緩和する仕組みです。
しかし、
「返済額の上昇を抑えること」と「金利上昇の影響がなくなること」は別です。
金利が上昇すれば、返済額に占める利息の割合や元金の減り方などに影響する可能性があります。
つまり、5年ルールも125%ルールも、
「金利が上昇しても影響を受けない制度」ではありません。
返済額の急激な変化を一定程度抑える仕組み、と理解しておくことが大切です。
そもそも5年ルール・125%ルールがない住宅ローンもある
ここも非常に重要です。
すべての変動金利型住宅ローンに、5年ルールや125%ルールがあるわけではありません。
金融機関、住宅ローン商品、返済方式などによって取り扱いは異なります。
例えば同じ金融機関でも、元利均等返済と元金均等返済では取り扱いが異なる場合があります。
そのため、
「変動金利だから5年間は返済額が変わらないはず」
と決めつけず、ご自身の契約内容を確認してください。
分からない場合には、借入先の金融機関へ確認することをおすすめします。
今、住宅ローンを返済している方に確認してほしいこと
ここまで読んで、
「じゃあ、自分は何を確認すればいいの?」
と思われた方もいるかもしれません。
難しい計算から始める必要はありません。
まずは、ご自身の住宅ローンと家計について、次の項目を確認してみてください。
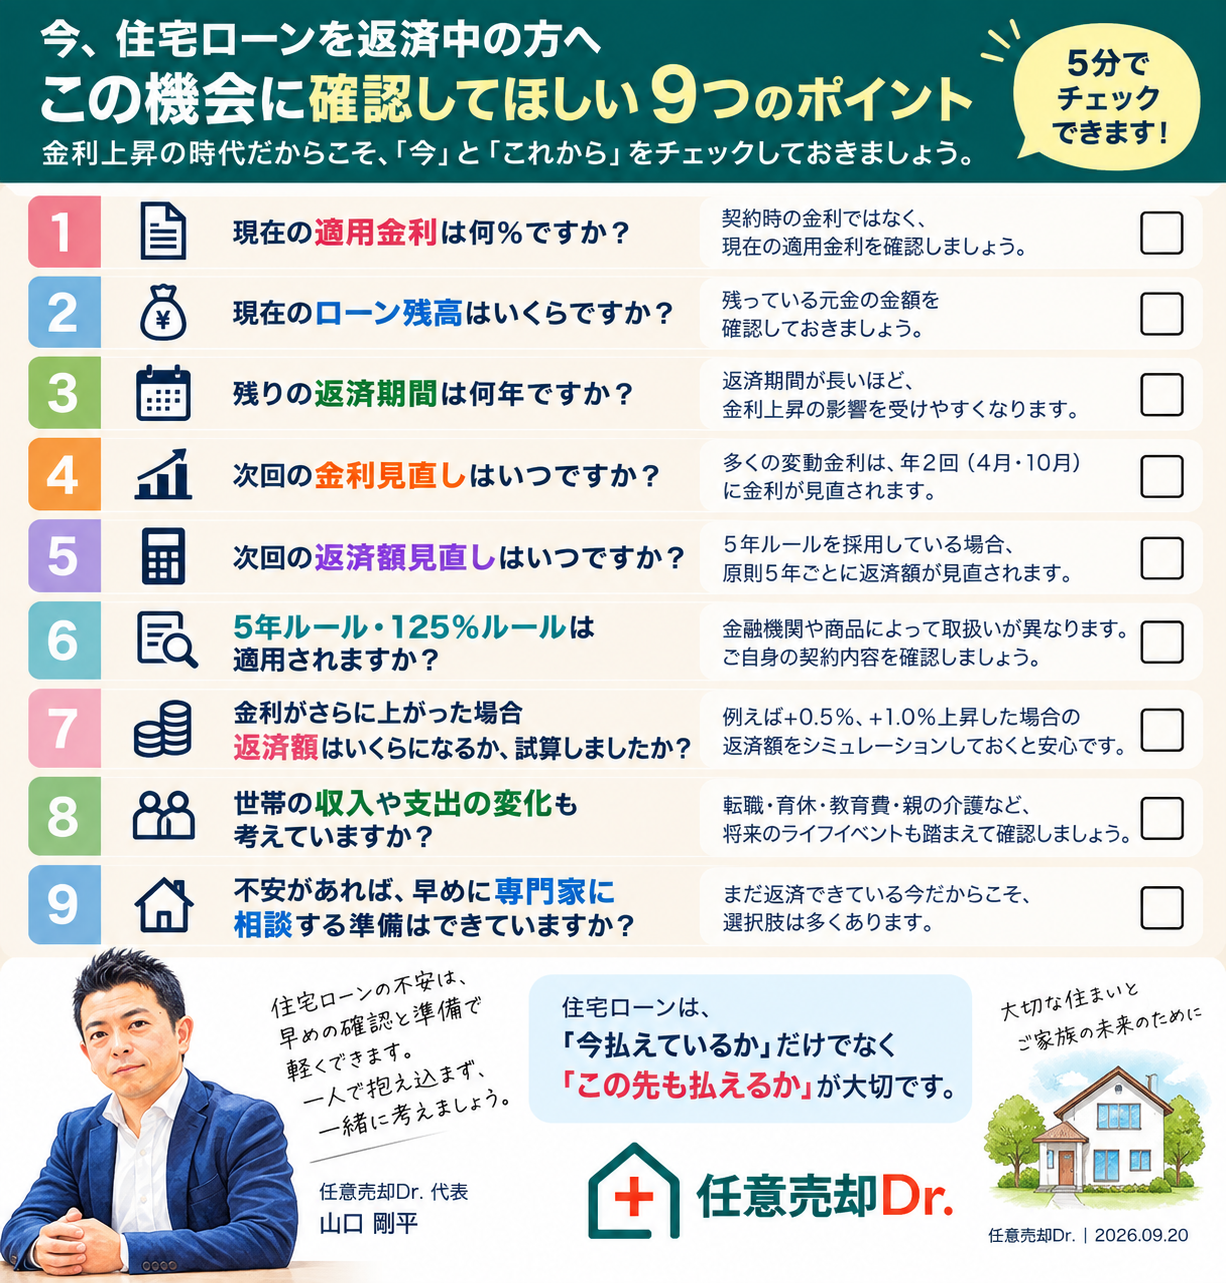
「この機会に確認してほしい9つのポイント」
特に確認していただきたいのは、
現在の適用金利
現在の住宅ローン残高
残りの返済期間
次回の金利見直し時期
次回の返済額見直し時期
5年ルール・125%ルールの適用有無
です。
さらに、
金利があと0.5%上昇したら?
1%上昇したら?
その時の毎月返済額はいくらになる?
までシミュレーションしてみる。
そして住宅ローンだけを見るのではなく、
これから収入はどうなるのか。
教育費は増えないか。
親の介護費用は必要にならないか。
夫婦どちらかの収入が減った場合でも返済できるか。
という将来の家計まで一緒に考えることが大切です。
ペアローンなら「二人分」を確認する
最近の住宅購入では、夫婦それぞれが住宅ローンを組むペアローンも珍しくありません。
この場合、一つの住宅に対して二人それぞれに住宅ローンがあります。
だから、
夫のローンはどうなるのか。
妻のローンはどうなるのか。
二つを合わせた毎月返済額はいくらになるのか。
まで確認する必要があります。
住宅を購入した時点では二人とも働いていたとしても、30年、35年間ずっと同じ収入、同じ生活環境が続くとは限りません。
以前のコラムでも書きましたが、
「今、二人の収入を合わせれば買える」ということと、「将来にわたって無理なく返し続けられる」ということは、必ずしも同じではありません。
金利が上昇している今だからこそ、一度確認していただきたいと思います。
住宅ローン問題は「延滞してから」始まるのではない
私はこれまで、大手債権回収会社で住宅ローン問題、任意売却、競売に関する実務に携わってきました。
現在は任意売却Dr.として、住宅ローンに関する相談を受けています。
その経験から感じるのは、
住宅ローン問題は、延滞した瞬間に突然始まるわけではない
ということです。
その前に、
「最近、家計に余裕がなくなってきた」
「教育費が増えてきた」
「ボーナスが減った」
「夫婦どちらかの収入が減った」
「金利が上がって、この先の返済が不安になった」
といった小さな変化があります。
その段階で将来の返済額を確認し、早めに対応できれば、取れる選択肢は多く残ります。
だから私は、
住宅ローンをすでに延滞している方だけではなく、現在問題なく返済できている方にこそ、今シミュレーションしていただきたい
と思っています。
「今払えているか」だけではなく、「この先も払えるか」
昨日のコラムでは、
「今払えているか」ではなく、「この先も払えるか」
と書きました。
今日はそこから、もう一歩進んで、
「この先も払えるのかを、実際に数字で確認する」
ことをおすすめしたいと思います。
住宅ローンの返済が苦しくなってからではなく、まだ問題なく返済できている今だからこそ、できることがあります。
不安があるのであれば、一人で抱え込まず、まずは現在の住宅ローンと家計の状況を知ることから始めてみてください。
早く状況を把握するほど、選択肢は多く残ります。
任意売却Dr.代表
山口 剛平