住宅ローン滞納と任意売却
 任意売却Dr.のサービス
 ご相談から解決までの流れ
 私たちの想い
 動画で学ぼう!
 よくある質問
 お客様の声
 メディア掲載
 会社概要
マンション価格は本当に下落?金利・管理費・修繕積立金から考える総住居費と買換え
マンション価格は本当に「下落」なのか?
金利・管理費・修繕積立金から考える、これからの「総住居費」
ここ最近、都心を中心とした中古マンション市場について、「価格下落」「価格調整」といった言葉を目にする機会が増えてきました。
しかし、実際に不動産売却の現場にいる私自身は、単純に「マンション価格が下落している」と表現することには少し違和感を持っています。
本当にこれは「下落」なのでしょうか。
むしろ、ここ数年間で急激に上昇したマンション価格が、本来あるべき価格水準へ戻り始めていると考えた方が、実態に近いケースもあるのではないかと感じています。
新築時約7,000万円だったマンションが、築10年で1億円を大きく超える
弊社で現在販売をお手伝いしている都内の中古マンションがあります。
新築時の販売価格は約7,000万円。
それから約10年が経過しています。
リフォーム済みとはいえ、当初の売出価格は1億7,990万円でした。
その後、市場の反応を見ながら、
1億6,990万円。
さらに1億5,990万円。
と価格を見直しています。
直近の売出価格だけを見れば、
「1億7,990万円から1億5,990万円に下がった」
わけですから、「価格下落」と表現することもできるでしょう。
しかし、新築時約7,000万円だったことまで含めて考えると、見え方は大きく変わります。
築10年が経過しているにもかかわらず、新築時価格を大きく上回る価格帯で販売されているのです。
だから私は、直近の高値から価格を下げたという一部分だけを見て、
「マンション価格が下落した」
と判断することには慎重であるべきだと思っています。
むしろ、急激に上昇してきた価格が、買主の所得や住宅ローン金利、実際の需要に見合う水準へ調整され始めている。
そう見る方が自然なケースもあるのではないでしょうか。
中古マンションを買うとき、「新築時価格」を確認していますか?
ここ数年で中古マンションを購入された方のうち、
そのマンションが新築時にいくらで販売されていたか
まで確認して購入された方は、どのくらいいるでしょうか。
もちろん、不動産価格が上昇したことには理由があります。
地価が上昇した地域もあります。
再開発によって街の価値が高まった場所もあります。
特定の地域へ人気が集中したケースもあります。
建築費や人件費の上昇などによって、新築住宅そのものの価格水準も上昇しています。
ですから、
「新築時より高くなっているからおかしい」
という単純な話ではありません。
ただし、不動産を少し分解して考えることも重要です。
不動産は、大きく分ければ、
土地と建物
です。
土地には、地価上昇によって価値が高くなる可能性があります。
一方、建物は原則として築年数の経過とともに劣化し、修繕や更新も必要になります。
だからこそ、中古マンションの価格を見るときには、
現在の売出価格だけではなく、
新築時価格。
築年数。
周辺の地価変化。
建物の状態。
管理状況。
修繕計画。
こうした要素まで含めて価格を見る必要があると私は考えています。
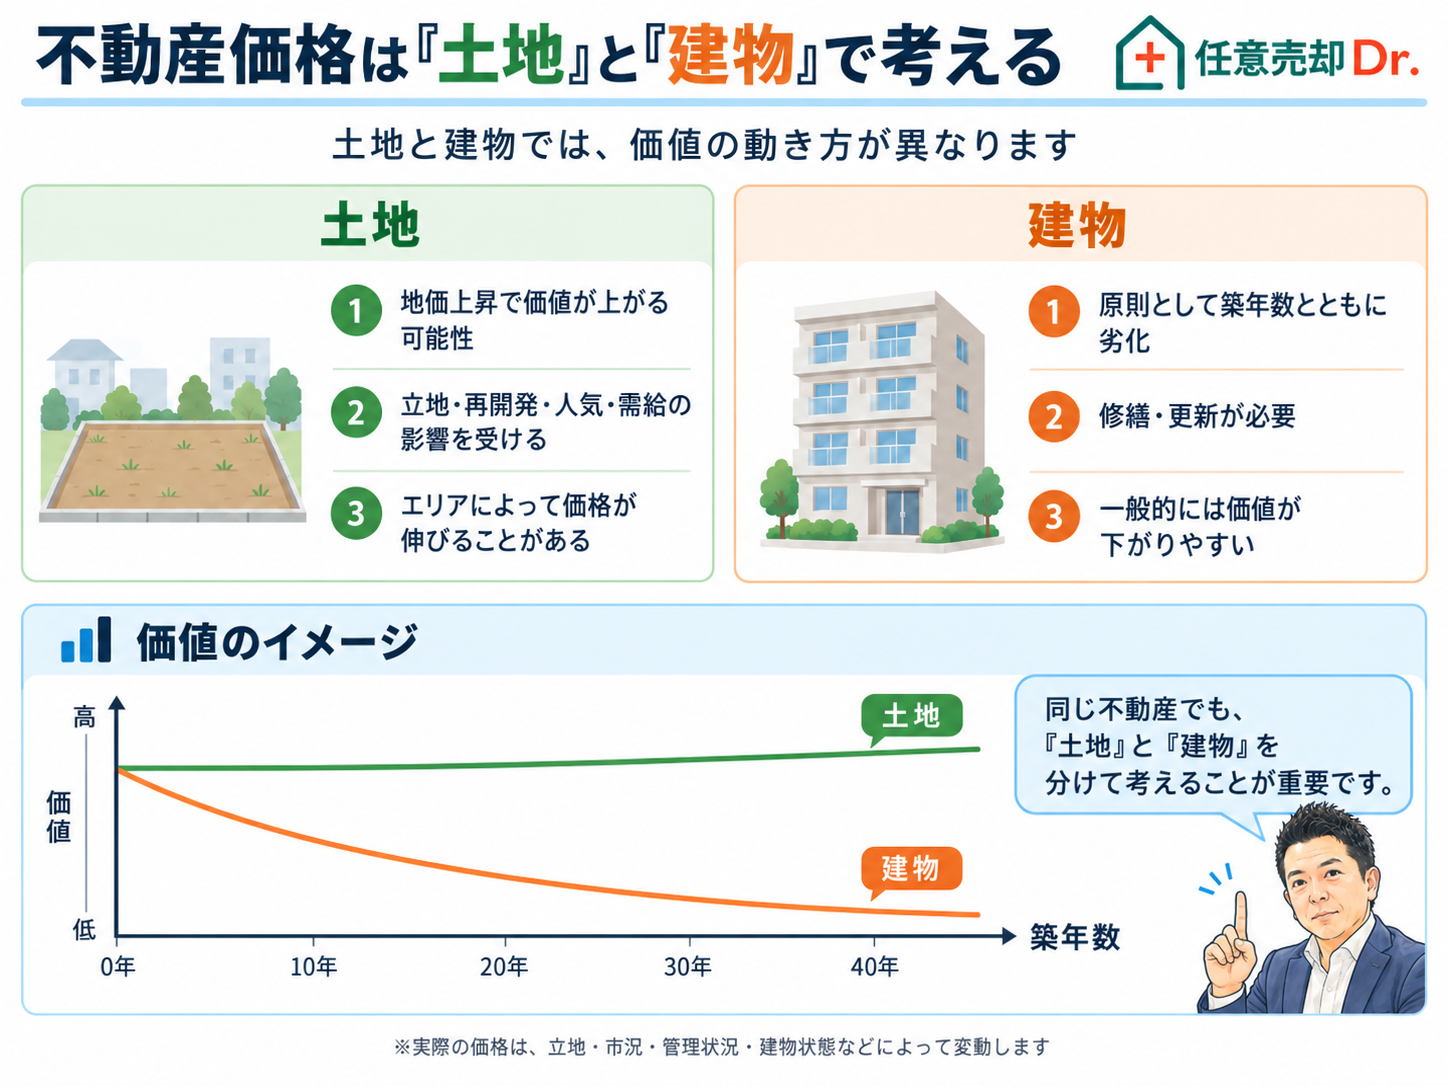
※「不動産価格は『土地』と『建物』で考える」図
そして今、もう一つ考えなければならないのが「金利」です
マンション価格だけでなく、現在住宅ローンを利用している方にとって大きな問題となっているのが金利上昇です。
特に変動金利で住宅ローンを利用している方は、
「これから毎月の返済額はいくらになるのか」
という問題に向き合う時期に入っています。
ここでまず確認していただきたいのは、ご自身の住宅ローン契約です。
金利がいつ見直されるのか。
返済額がいつ変更されるのか。
次回の変更時に、毎月いくら程度になる可能性があるのか。
さらに、その次に金利が上昇した場合、どこまで返済額が増える可能性があるのか。
こうしたシミュレーションを、実際に返済額が上がってからではなく、今の段階から行っておくことが重要です。
住宅ローンの金利見直しや5年ルールについては、以前のコラムでも詳しく解説しています。
→「日銀が政策金利を1.25%へ引き上げ|変動金利の住宅ローン、今こそ『次の返済額』の確認を。」
しかし、マンションを所有している方が確認すべきなのは、住宅ローンだけではありません。
「管理費」も今後の住居費です
マンションには、毎月「管理費」があります。
管理費は一般的に、
共用部分の清掃。
エレベーターや設備の維持管理。
管理員や管理会社への費用。
共用部分の電気代。
各種点検。
など、マンションを日常的に維持管理するために使われます。
つまり、人件費、電気代、設備管理費、委託費などが上昇すれば、従来と同じ管理費で同じ管理水準を維持することが難しくなる可能性があります。
これまで月1万円だった管理費が、今後もずっと1万円である保証はありません。
住宅ローンと同じように、
今後いくらになる可能性があるのか
を考えておく必要があります。
「修繕積立金」は、さらに重要です
マンションには、管理費とは別に「修繕積立金」があります。
これは、
外壁。
屋上防水。
給排水設備。
エレベーター。
機械式駐車場。
その他の共用設備。
など、将来的な大規模修繕や設備更新のために積み立てるお金です。
近年は、建築資材費や工事費、人件費なども上昇しています。
当初策定された長期修繕計画の金額で、将来の工事費を十分に賄えるとは限りません。
国土交通省も、長期修繕計画については物価変動や工事費の変化を踏まえ、5年程度ごとに見直すことが必要としています。また、段階増額積立方式では、将来の引上げ幅が大きくなりすぎると、予定通り増額できず修繕積立金不足につながるおそれがあるとしてガイドラインを改定しています。
つまり、
「今の修繕積立金はいくらか」
だけを見るのではなく、
長期修繕計画上、今後いくらまで増える予定なのか
まで確認する必要があります。
駐車場代、固定資産税、光熱費も忘れてはいけません
車を所有している方であれば、マンションの駐車場代もあります。
都心部では毎月数万円ということも珍しくありません。
そして毎年、固定資産税・都市計画税もあります。
住宅ローンだけを見て、
「毎月15万円だから払える」
と考えるのではなく、
住宅ローン
+管理費
+修繕積立金
+駐車場代
+固定資産税
+光熱費
これらをすべて合わせたものが、その住宅に住み続けるための本当の負担です。
私はこれを、
「総住居費」
として考えるべきだと思っています。
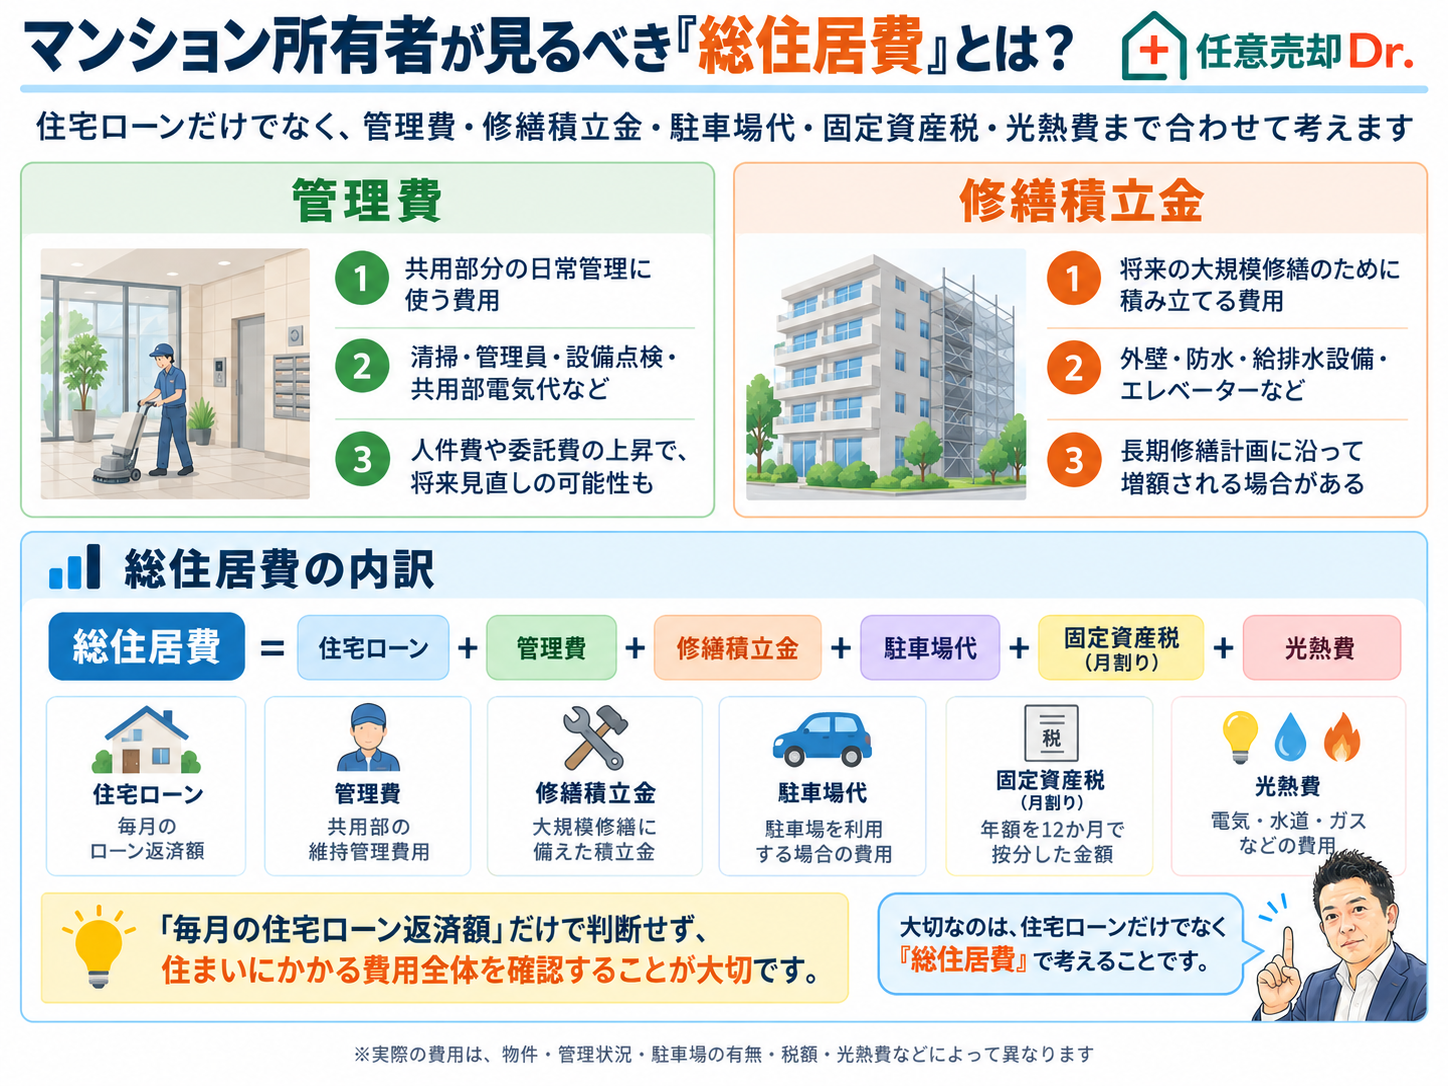
※「マンション所有者が見るべき『総住居費』とは?」図
マンション高騰を活かし、戸建てへ買い換えた実例
ここで、弊社が実際にお手伝いした買換え事例をご紹介します。
お客様は平成25年、東京都杉並区で、70㎡を超える3LDKのファミリータイプの新築マンションを約6,000万円で購入されました。
そのマンションに約12年間居住した後、令和7年12月に約7,600万円で売却しました。
単純に購入価格と売却価格だけを比較すると、
購入価格 約6,000万円
売却価格 約7,600万円
価格差 約1,600万円
です。
もちろん、実際の利益を計算する場合には、購入時・売却時の諸費用や税金などを考慮する必要があります。
しかし、それらを別にして単純な価格差だけを見ると、
新築マンションに約12年間居住したうえで、購入時より約1,600万円高い価格で売却できた
ことになります。
マンション価格が上昇したことで、約12年間住み続けながら、次の住宅取得へ活用できる大きな資産価値が生まれたわけです。
そして次の住まいとして選ばれたのが、東京都心から少し郊外へ移った埼玉県和光市です。
約30坪の土地を約3,400万円で購入。
その土地に一条工務店で注文住宅を建築。
建築費は約3,500万円。
土地と建物を合わせた取得価格は、約7,900万円でした。
単純な価格だけを見ると、
杉並区のマンション売却価格 約7,600万円。
新築戸建て取得価格 約7,900万円。
約300万円高い住宅へ買い換えたことになります。
しかし、見方を少し変えてみます。
新築時約6,000万円で購入したマンションが約7,600万円で売却できたことで生まれた、約1,600万円の価格上昇分を次の住宅取得へ活用できたと考えれば、
7,900万円-1,600万円=6,300万円
です。
もちろん、これは税務上や会計上「6,300万円で購入した」という意味ではありません。
あくまで、マンション価格の上昇によって生まれた資産価値を、次の住宅へ振り替えたと考えた場合の分かりやすい見方です。
買換えによって変わったのは「住宅価格」だけではありません
この事例で重要なのは、住宅の購入価格だけではありません。
戸建てになったことで、それまで毎月支払っていたマンションの管理費は不要になりました。
敷地内には車1台分の駐車スペースがあるため、マンションで必要だった駐車場代も不要になりました。
もちろん戸建ての場合、将来必要になる外壁や設備などの修繕費は、ご自身で準備する必要があります。
一方で今回のお客様は、将来のメンテナンス費用も考慮して住宅を選択されました。
さらに、
屋根には太陽光発電設備。
蓄電池も導入。
断熱性・気密性の高い住宅。
という仕様によって、入居後の光熱費についても大きく抑えることができました。
この事例で私が重要だと思うのは、
「マンションを高く売れた」ことだけではありません。
約12年間住んだマンションの資産価値が上昇しているタイミングで売却し、その価値を次の住宅へ移し、
さらに、
管理費。
駐車場代。
光熱費。
将来のメンテナンス費。
といった、その後の「総住居費」まで見直すことができた点です。
つまり、
マンション価格の上昇を、単なる含み益で終わらせず、次の暮らしへ組み替えた
ということです。
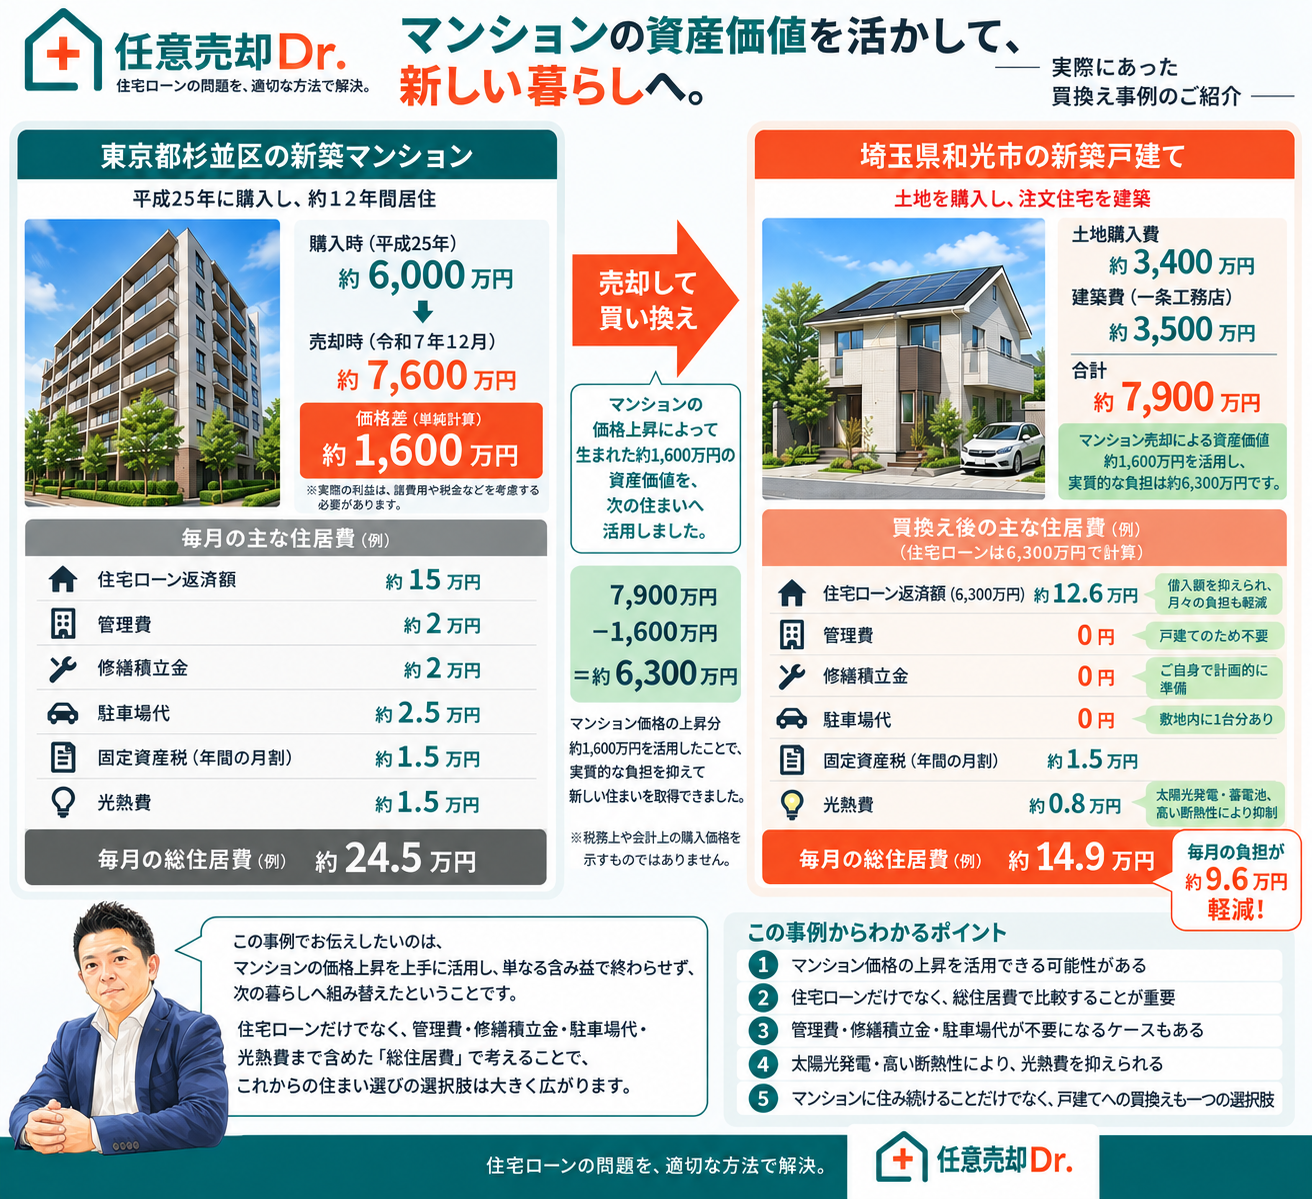
※「マンションの資産価値を活かして、新しい暮らしへ。」買換え事例図
マンションに住み続けることだけが選択肢ではない
もちろん、マンションと戸建てのどちらが優れているという話ではありません。
マンションには多くのメリットがあります。
駅から近い。
管理の手間が少ない。
セキュリティ面で安心感がある。
共用設備が充実している。
高齢になっても生活しやすい。
マンションを所有し続けることが、その方にとって最も良い選択であるケースも当然あります。
一方で、
住宅ローン金利が上がる。
管理費が上がる可能性がある。
修繕積立金が上がる可能性がある。
駐車場代も必要になる。
固定資産税もかかる。
こうした状況を考えれば、
少し都心から離れて戸建てへ買い換える
という方法も、一つの選択肢として考えてよいと思います。
東日本不動産流通機構(REINS)は、首都圏の中古マンション・中古戸建住宅について、成約件数、成約価格、新規登録、在庫などを毎月公表しています。2026年8月度の月例マーケットウォッチも9月10日に公表されています。
市場を見るときには、
「マンション価格が上がった」
「マンション価格が下がった」
という価格だけを見るのではなく、
中古マンションと中古戸建、それぞれの成約状況や在庫まで含めて見る
ことも重要です。
「今払えるか」ではなく、「これからいくらかかるか」
住宅ローンについて相談を受けていると、
「今はまだ払えています」
という言葉をよく聞きます。
しかし、これから重要になるのは、
今払えているかどうかだけではありません。
5年後。
10年後。
その家に住み続けるために、
毎月、年間で、いくら必要になるのか。
これを把握することです。
変動金利で住宅ローンを利用しているのであれば、今後の返済額をシミュレーションする。
マンションであれば、管理費・修繕積立金の今後の改定予定を確認する。
駐車場代や固定資産税も含めて年間の住居費を計算する。
そして同時に、
今、自宅を売却したらいくらになるのか。
これも確認してみてください。
そのうえで、
今のマンションに住み続ける。
別のマンションへ買い換える。
少し郊外へ移る。
戸建てへ買い換える。
住宅ローンそのものを見直す。
さまざまな選択肢を比較すればいいのです。
これからの住まい選びで大切なのは、「今払えているか」ではなく、「この先、住み続けるためにいくらかかるのか」を知ることです。
住宅ローンだけでなく、管理費、修繕積立金、駐車場代、固定資産税、光熱費まで含めた「総住居費」を見直す。
そして、今の住まいに住み続けるのか、売却や買換えを考えるのか。
まだ選択肢が多く残っている今のうちに、一度整理しておくことが大切です。
「参考資料」
- 国土交通省|マンション管理・修繕積立金に関するガイドライン
国土交通省「マンション管理」 - 東日本不動産流通機構(REINS)|不動産市場動向(統計)
東日本REINS「不動産市場動向」
任意売却Dr.代表
山口 剛平