住宅ローン滞納と任意売却
 任意売却Dr.のサービス
 ご相談から解決までの流れ
 私たちの想い
 動画で学ぼう!
 よくある質問
 お客様の声
 メディア掲載
 会社概要
金利上昇、住宅ローン返済に不安を感じている方へ
1,500件以上の相談・対応経験から伝えたい、今できること
金利上昇の今、任意売却!?と不安になる前に知ってほしいこと
住宅ローン金利の上昇が続くなか、今後の返済に不安を感じている方も多いのではないでしょうか。
私はこれまで、金融機関での実務経験も含め1,500件以上の住宅ローン問題や不動産売却に関する案件に対応してきました。
その経験から、今、住宅ローン返済に不安を感じている方へお伝えしたいことを書きたいと思います。
住宅ローンの返済が苦しくなったからといって、必ず家を失うわけではありません。
しかし、もしも家を売却する選択になった場合でも、必ず任意売却になるわけではありません。
まずは落ち着いて、大切なことは、問題が深刻になる前にきちんと現状を把握しましょう。
1.住宅ローン金利の上昇で、返済額はどう変わる?
まず、ご自身が利用している住宅ローンの金利タイプを確認してください。
フラット35などの全期間固定金利を利用している方は、市場金利が上昇しても、契約どおり返済している限り、金利上昇を理由に毎月の返済額が増えることはありません。
一方で、変動金利を利用している方は注意が必要です。
特に確認していただきたいのが、「5年ルール」と「125%ルール」です。
- 5年ルール: 金利が上昇しても、毎月の返済額を原則5年間据え置く仕組みです。ただし、元金と利息の内訳は変化します。返済額は原則5年ごとに見直されますが、具体的な時期は金融機関や契約内容によって異なります。次回の返済額見直し時期を確認しましょう。
- 125%ルール: 返済額を見直す際、増額後の返済額を従前の125%以内に抑える仕組み。
ただし、返済額が変わらなくても、利息の割合が増え、元金の返済が進みにくくなる場合があります。未払利息が発生することもあります。
また、これらのルールが適用されない住宅ローン商品もあります。
「毎月の返済額が変わっていないから安心」とは限りません。
今一度、金融機関から届く返済予定表や契約内容を確認し、特に次回の5年目(返済額の見直し時期)を確認しましょう。
2.家を守ろうとして、借金を重ねていませんか?
これまで数多くの相談に対応するなかで、私が何度も目にしてきたことがあります。
それは、家を守ろうとするあまり、住宅ローン以外の借金を増やしてしまうケースです。
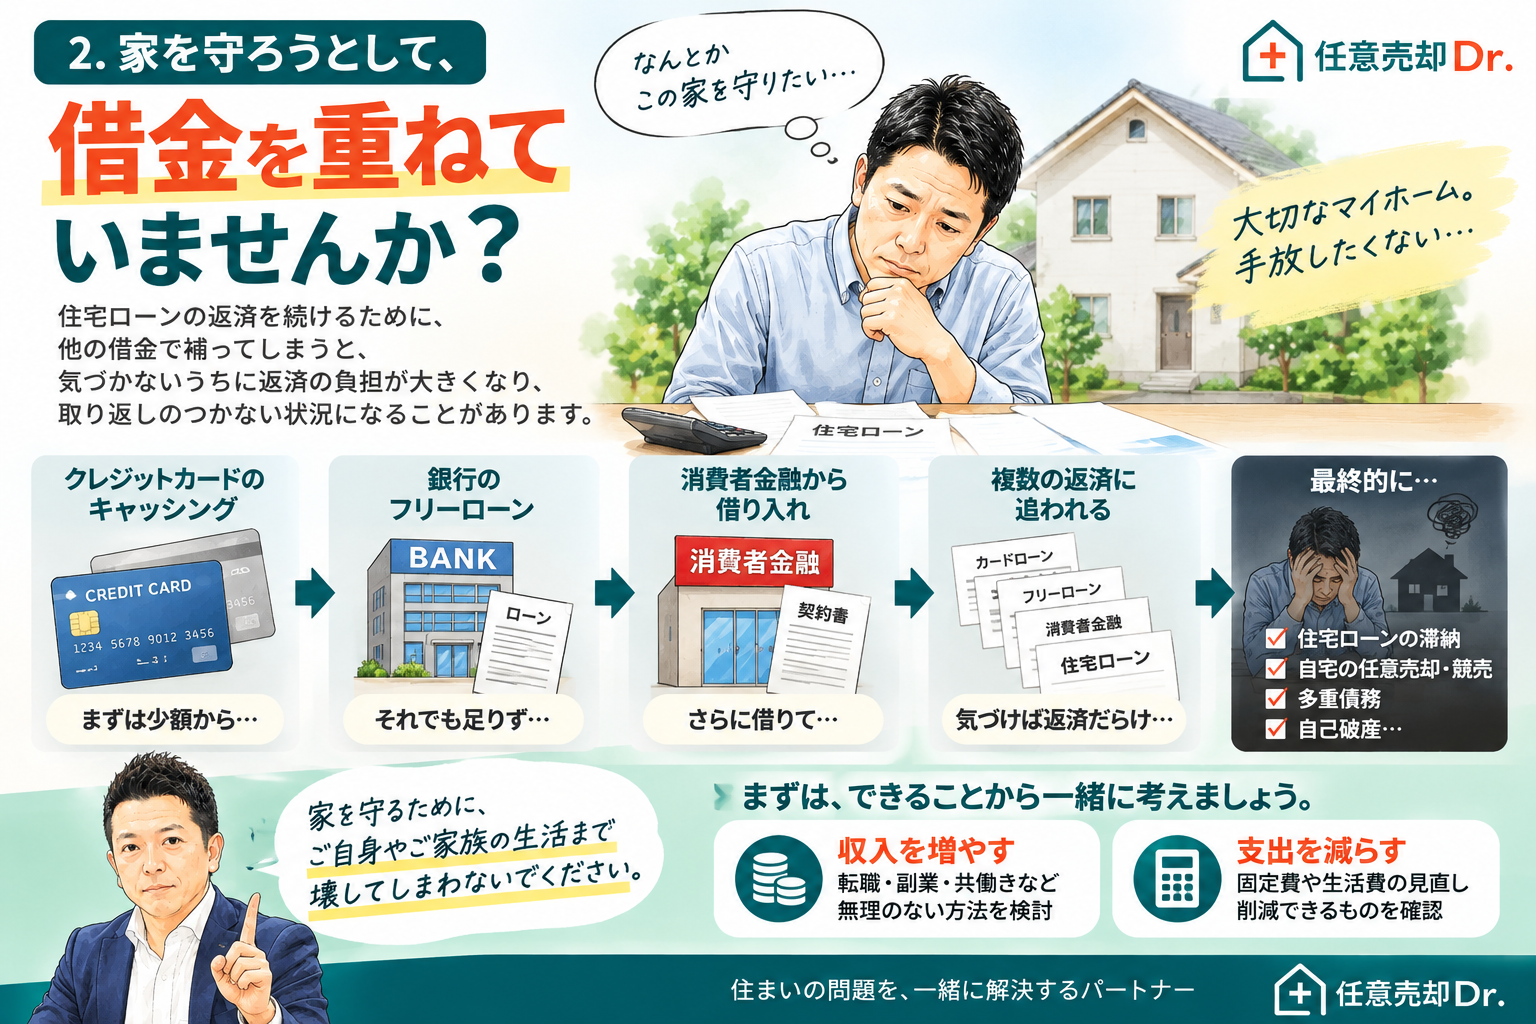
最初はクレジットカードのキャッシング。
それでも足りず、銀行のフリーローンを利用する。
さらに消費者金融から借り入れ、気づいたときには複数の返済に追われている。
収入が不足しているにもかかわらず、借りたお金で住宅ローンを支払い続ける。
限度額がいっぱいになり、他社から借りることが出来なくなってしまえば、結局は住宅ローン返済に行き詰まり、住宅を手放すだけでなく、最終的には破産手続きにまで至ってしまう。
私は、こうした状況を何度も見てきました。
だからこそ、強くお伝えしたいのです。
家を守るために、ご自身やご家族の生活まで壊してしまわないでください。
家計を改善するために、まず考えるべきことは大きく二つです。
①収入を増やす。
転職や副業、共働きなど、ご本人やご家族に無理のない範囲で収入を増やせないか検討することです。簡単に言うなよ、と言われるかもしれませんが、でもこれがとても大切なことです。
②支出を減らす。
毎月の固定費や生活費を徹底的に見直し、削減できるものがないか確認します。
しかしそれでも、住宅ローンが家計を大きく圧迫するのであれば、売却という選択肢を考える必要があります。
家を売却し、賃貸などに転居することで、住まいは今より小さくなるかもしれません。
しかし、過大な返済負担から解放され、多重債務を回避できれば、その後の生活を立て直しやすくなる場合があります。
家を所有し続けることよりも、ご自身とご家族が安心して暮らせることの方が大切だと、私は考えています。
3.実際の相談事例から考える、二つの結果
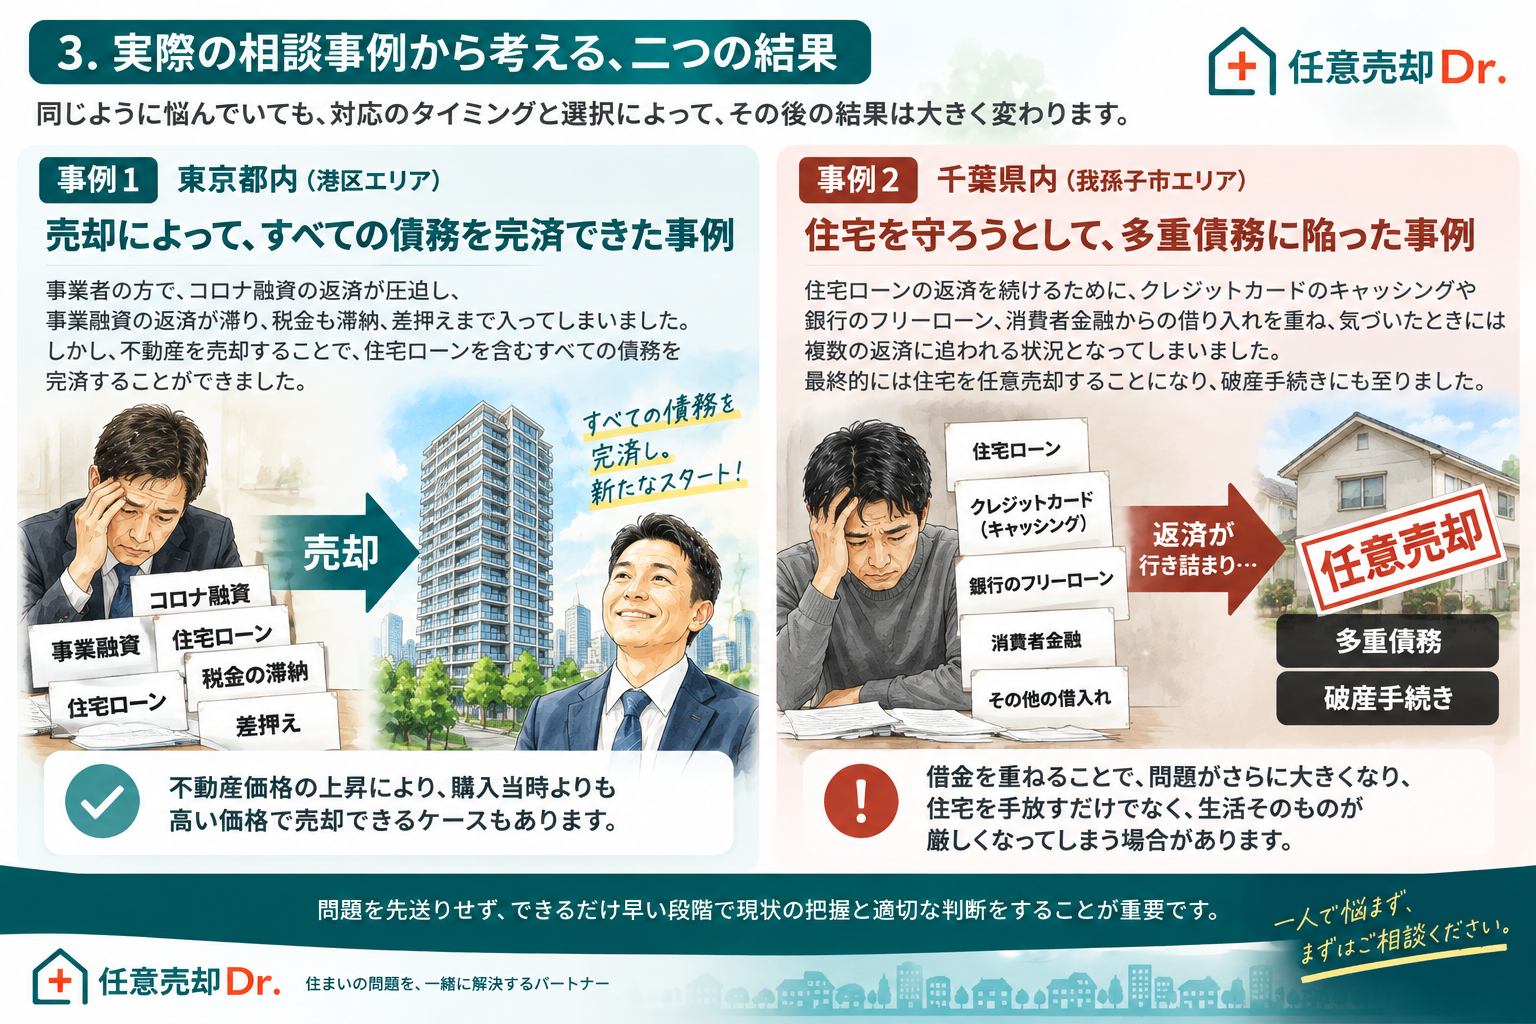
【東京都】売却によって、すべての債務を完済できた事例
住宅ローンなどの債務について相談を受けた、東京都港区の事例です。
事業者の方で、コロナ融資の返済が圧迫し、事業融資の返済が滞り、税金も滞納、差押まで入ってしまいました。
しかし、近年の不動産価格の上昇もあり、所有不動産を売却することで、住宅ローンを含むすべての債務を完済することができました。
このように、不動産価格が上昇している現在は、購入当時よりも高い価格で売却できるケースもあります。
まずは、ご自身の不動産が現在いくらで売れるのかを、正確に把握することが重要です。
【千葉県】住宅を守ろうとして、多重債務に陥った事例
一方、千葉県では、住宅ローンの返済を続けるために複数のカードローンを利用し、多重債務に陥ってしまった方がいらっしゃいました。
最終的には住宅を任意売却することになり、破産手続きにも至りました。
家を守りたいという気持ちは、決して間違っていません。
しかし、借金を重ねることで問題がさらに大きくなってしまう場合があります。
この二つの事例からお伝えしたいのは、問題を先送りせず、できるだけ早い段階で現状の把握と適切な判断をすることの重要性です。
※事例は個人が特定されないよう、詳細を省略して紹介しています。
4.一時的に返済が苦しい場合は、金融機関へ相談を
病気やケガによる長期入院、休職などで、一時的に収入が減少することもあります。
こうした場合には、借入先の金融機関に返済条件の変更(リスケジュール、通称リスケ)を相談できる場合があります。
リスケとは、金融機関と相談し、一時的に元金返済を猶予するなど、返済条件を変更することです。
元金返済を一時的に猶予し、当初の完済期限を変更しない場合には、猶予期間終了後の毎月返済額が増えることがあります。
また、金融機関や契約条件によっては返済期間の延長を相談できる場合もありますが、審査が必要であり、必ず認められるものではありません。
重要なのは、収入の回復見込みや今後の家計を整理したうえで、滞納する前に金融機関へ相談することです。
売却せずに生活を立て直せる可能性があるなら、まずはその方法を検討すべきだと思います。
5.それでも売却が必要になったら、まず確認すべき4つのこと
住宅の売却を検討する場合には、次の4点を必ず確認してください。
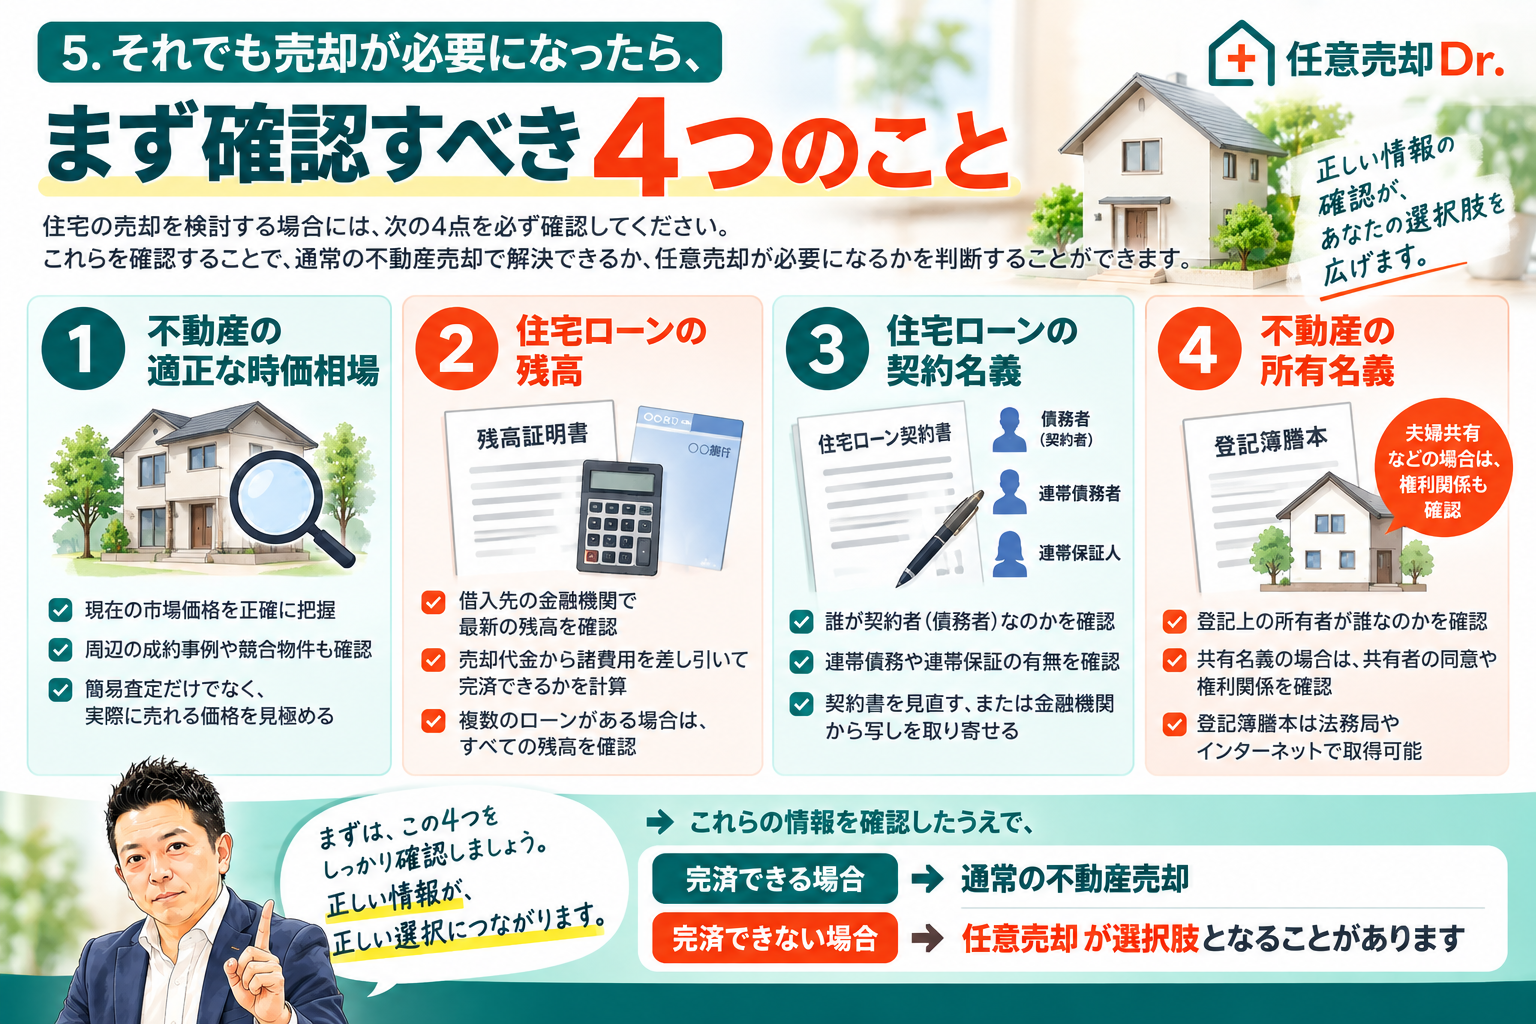
① 不動産の適正な時価相場
過去の成約事例だけでなく、現在の競合物件や購入者の需要を踏まえ、実際に成約が見込める価格を把握します。
一括査定サイトなどで提示された簡易的な査定価格だけを鵜呑みにせず、しっかりと査定してもらうことが大切です。
ちなみに任意売却Dr.では、金融機関でのデューデリジェンス方法を採用するなど、徹底的な時価相場(査定)調査を無料で実施しています。
② 住宅ローンの残高
なんとなくではダメです。きちんと借入先の金融機関にて、現時点でのローン残高を確認することが大切です。
また、不動産の時価相場を確認できれば、売却代金から諸費用を差し引き、住宅ローンを完済できるか否かも明確になります。
③ 住宅ローンの契約名義
誰が債務者(契約者)なのか?連帯債務契約、連帯保証人など、きちんと調べましょう。
以前、埼玉県で離婚に伴う不動産売却についてご相談を受けた際、非常に深刻な事例がありました。
ご相談者は妻側の方で、当社に相談される前に、弁護士の無料法律相談を利用されていました。
その際、ご本人は住宅ローンの連帯保証人にはなっていないと思い込んでおり、対応した弁護士も、その説明を前提に連帯保証人ではないと判断してしまったそうです。
しかし、実際にはご相談者は住宅ローンの連帯保証人でした。
その後、不動産が競売に至り、債権者からの通知を受けて、初めてご自身が連帯保証人であったことを認識されました。
結果として、ご相談者自身も住宅ローンの返済問題の影響を受け、信用情報に延滞等の事故情報が登録される事態となってしまいました。
ご自身の記憶や認識だけで判断するのではなく、必ず当時の住宅ローン契約書を見直す、もし紛失してしまった場合には金融機関に連絡して写しを取り寄せるなど、必ずきちんと確認をしましょう。
④ 不動産の所有名義
登記上の所有者が誰なのか。夫婦共有などの場合には、共有者の権利関係も確認します。
不動産登記簿は、購入時に司法書士から受領しているケースが一般的ですが、もし見当たらない場合には、法務局或いは法務局のインターネットサイトで取得することが可能です。
不動産登記簿の取得方法や見方が分からない場合には、お近くの司法書士或いは不動産会社に聞いてみる、もちろん任意売却Dr.でも分かり易くご説明いたしております。
これらの情報を確認したうえで、不動産の売却代金や自己資金によって住宅ローンなどを完済できるのであれば、通常の不動産売却を検討できます。
一方、売却代金だけでは完済できず、不足額を自己資金などでも補えない場合には、債権者の同意を得る任意売却が選択肢となることがあります。
ただし、住宅ローンの残高が不動産の時価を上回っているからといって、直ちに任意売却になるわけではありません。
また、離婚に伴う不動産売却と任意売却は別のものです。 離婚を理由に売却する場合でも、住宅ローンを完済できれば通常売却が可能です。
6.不動産売却を依頼する会社は、何を基準に選ぶべきか
住宅ローンの返済が困難になり、売却を検討する場合、どの不動産会社に相談するかは非常に重要です。
特に、住宅ローンの残債や連帯保証、共有名義、離婚などの問題が関係する場合には、単に不動産を売却できるというだけでは十分とはいえません。
私が大切だと考えるのは、次の3つです。
① 相談者の状況を正確に把握できること
住宅ローンの契約内容、不動産の所有関係、家族構成、収入と支出、その他の債務などを丁寧に確認し、問題の全体像を把握できる会社であること。
ご本人の記憶や説明だけに頼らず、必要な契約書類や登記情報を確認する姿勢も欠かせません。
② 問題解決に必要な専門家と連携できること
通常売却で解決できるのか、任意売却が必要なのか。
また、離婚や多重債務、相続などの問題がある場合には、弁護士や司法書士、金融機関などとの連携が必要になることもあります。
不動産会社だけで解決できる問題と、他の専門家の力が必要な問題を適切に見極められることが重要です。
③ 不動産を少しでも高く売るために、具体的な行動ができること
50万円、100万円という売却価格の違いが、その後の債務負担や生活再建に大きな影響を与える場合があります。
適正な査定に加え、物件の清掃や庭の手入れ、写真撮影、広告の工夫など、物件の魅力を最大限に伝えるための販売活動を行ってくれるか。
そして、販売開始後の反響を確認しながら、売却戦略を適切に見直してくれるか。
「高く売ります」や「任意売却ができます」という言葉だけでなく、具体的に何を、どこまで行ってくれる会社なのかを確認していただきたいと思います。
住宅の売却は、単に不動産を手放すための手続きではありません。
その後の生活を立て直すための、大切な判断です。
だからこそ、相談者の事情に真剣に向き合い、最後まで責任を持って取り組んでくれる不動産会社を選んでいただきたいと思います。
最後に、任意売却に携わる不動産会社の皆様へ
任意売却を、単なる「不動産売却の一つ」として捉えてほしくありません。
相談者には、それぞれ異なる事情があります。
家族構成や家族関係、仕事の状況、収入と支出、住宅ローン以外の債務、そして、そこに至るまでの経緯。
まずは、その一つひとつに向き合い、何が問題なのか、どうすれば解決できるのかを考え、解決に向けてサポートすることが大切です。
必要であれば、弁護士や司法書士、金融機関などとも連携し、解決に必要な体制を整える。
そして何より、一度引き受けると決めたのであれば、本気で向き合ってほしいです。
不動産を50万円でも、100万円でも高く売ることができれば、その金額によって、相談者やご家族の再スタートは大きく変わるかもしれません。
だからこそ、弊社では売却する不動産を、できる限り良い状態に整えます。
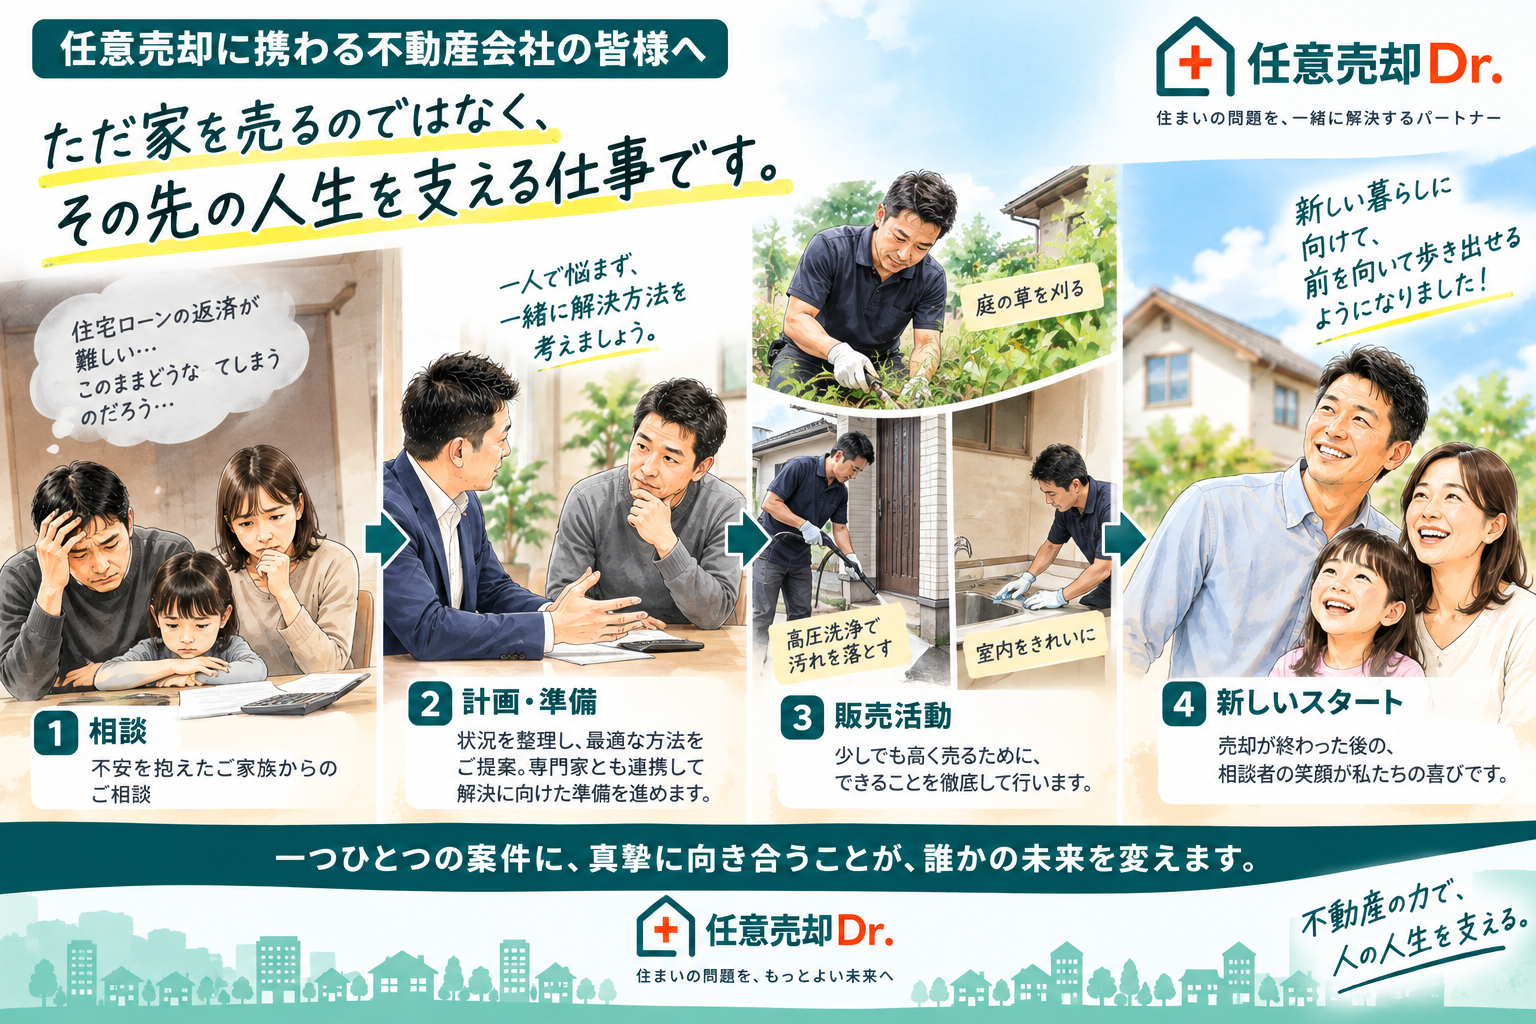
庭の草を刈る。高圧洗浄で汚れを落とす。浴室やキッチンを磨き、室内を綺麗にする。
必要であれば相談者と一緒に汗を流し、プロのカメラマンによる撮影なども活用しながら、物件の魅力を最大限に伝える。
売却を任された以上、商品としての価値を高めるために、できることを徹底してやる。
その姿を見て、相談者の気持ちが変わることがあります。
不安や諦めの中にいた方が、「もう一度、やり直せるかもしれない」と思えるようになる。
そして、自分自身の意思で、新しい生活に向けた一歩を踏み出す。
私がこの仕事をしていて、何より嬉しいのは、売却が終わった後の相談者の姿です。
最初にお会いしたときには想像もできなかったような笑顔で、これからの生活や新しい挑戦について話してくださる。
その表情には、不安だけではなく、希望があります。
任意売却とは、ただ家を売る仕事ではありません。
相談者とそのご家族が、もう一度前を向いて歩き出すための仕事です。
私は、それこそが本来の任意売却であり、不動産に携わる私たちが目指すべき姿だと考えています。
任意売却Dr. 山口剛平