住宅ローン滞納と任意売却
 任意売却Dr.のサービス
 ご相談から解決までの流れ
 私たちの想い
 動画で学ぼう!
 よくある質問
 お客様の声
 メディア掲載
 会社概要
家を売っても住宅ローンが残る。どうすればいい?
オーバーローンでも、すぐに任意売却とは限りません
今回は、
「もっと広い家に住み替えたい」
「価格が上がったので売却したい」
という方に向けた記事ではありません。
住宅ローンの返済が苦しくなり、家を売らなければならない方。
あるいは、
離婚によって、夫婦で購入したマイホームを手放さなければならない方。
こうした、
「売りたい」のではなく、「売らなければならない」
という事情を抱えている方に向けて書きます。
このような状況で、住宅ローン残高と現在の不動産価格を調べた結果、
「家を売っても住宅ローンが残る」
と分かったら、どうすればいいのでしょうか。
ここで最初にお伝えしたいことがあります。
住宅ローンが残るからといって、すぐに任意売却と考えないでください。
大切なのは、
「なぜ、その家を売らなければならないのか」
です。
離婚によって家を手放す方と、住宅ローンそのものを払えなくなっている方では、取るべき方法がまったく違います。
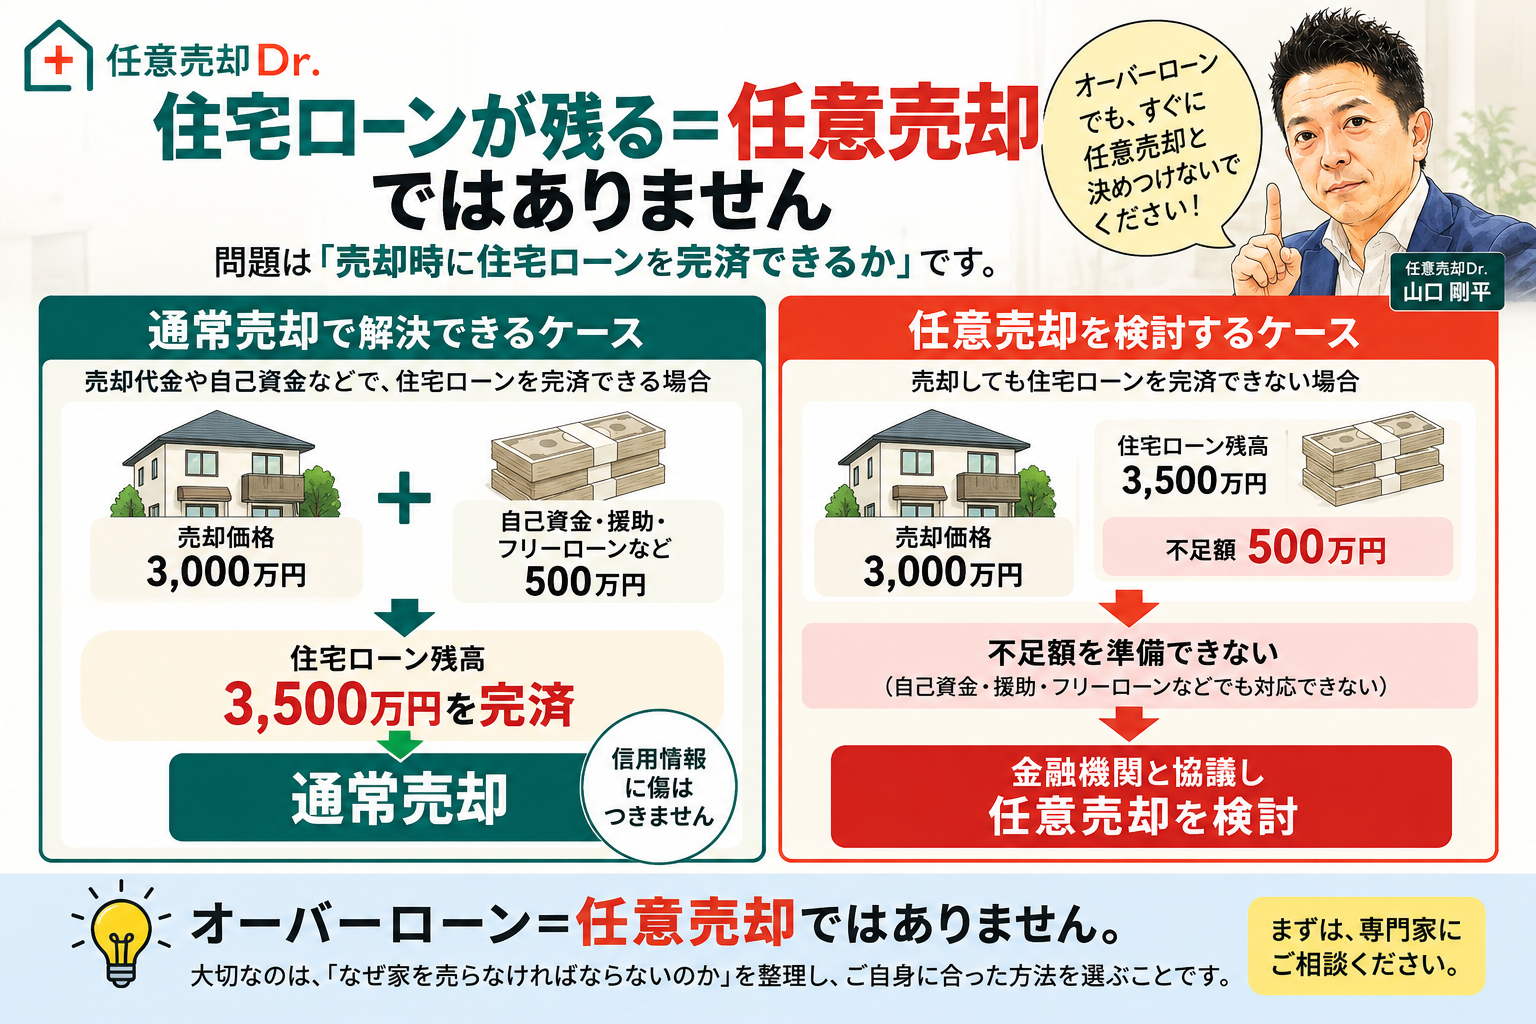
「住宅ローンが残る売却=任意売却」ではありません
例えば、
住宅ローン残高 3,500万円
売却価格 3,000万円
だったとします。
このままでは500万円不足します。
しかし、
売却代金3,000万円+自己資金500万円
によって住宅ローン3,500万円を完済できるのであれば、通常売却で整理できます。
任意売却ではありません。
つまり、
オーバーローン=任意売却
ではありません。
問題は、
売却時に住宅ローンを完済できるのか、できないのか。
です。
離婚が理由なら、まず通常売却で完済する方法を考えてください
例えば、
夫婦とも仕事は順調。
収入にも大きな問題はない。
住宅ローンも現在正常に返済している。
しかし、離婚するためにマイホームを手放す。
このようなケースで、
「売却価格より住宅ローンが多いから任意売却」
と考えるのは間違いです。
まず、
自己資金で不足額を補えないか。
それが難しければ、
双方の親族から協力を得られないか。
それも難しければ、
銀行等のフリーローン・無担保ローンを利用できないか。
という順番で考えます。
もちろん、新たなローンには審査があります。
借りられたとしても、離婚後の収入で無理なく返済できるのかまで確認しなければなりません。
しかし、安定した収入があり、住宅ローンも正常に返済しているのであれば、まずは住宅ローンの延滞を発生させずに住宅ローンを完済する方法を検討するべきです。
離婚するために、わざわざ信用情報を傷つける必要はありません
ここは非常に重要です。
任意売却をしたこと自体が、信用情報に「任意売却」と登録されるわけではありません。
問題になるのは、その前後で住宅ローンの延滞や代位弁済などが発生することです。
離婚は、それだけでも夫婦双方にとって大きな出来事です。
本人たちだけではなく、子どもや双方の親族にも関係します。
そして離婚後には、それぞれ新しい生活が始まります。
新しく家を借りる。
車を買う。
クレジットを利用する。
将来、もう一度住宅を購入することもあるでしょう。
だからこそ、
正常返済を続けたまま通常売却で完済できる方法があるのであれば、あえて住宅ローンを延滞させ、信用情報に延滞等の事実が登録される状況へ進む必要はありません。
「離婚=オーバーローン=任意売却」
と機械的に結びつける説明には注意してください。
本当に相談者の将来を考えるのであれば、
まず通常売却で住宅ローンを完済できる方法がないかを検討する。
これが先です。
不足額が500万円なら、まず「500万円をどうするか」を考える
住宅ローン残高3,500万円。
売却価格3,000万円。
不足額500万円。
夫婦双方に収入があり、夫婦間の協議によって不足額を分担するのであれば、
自己資金。
親族からの援助。
利用可能な無担保ローン。
こうした方法によって完済できないかを検討します。
ここで大切なのは、
「不足額がある」ことと「任意売却しなければならない」ことは同じではない
ということです。
住宅ローンそのものが払えない場合は、話がまったく違います
一方で、
収入が大幅に減った。
失業した。
病気などで働けなくなった。
事業がうまくいかなくなった。
住宅ローンを支払うために、すでにカードローンや消費者金融から借りている。
このような経済的事情から家を売らなければならない場合には、考え方を変える必要があります。
住宅ローンそのものを支払えない方に、
「不足する500万円をフリーローンで借りてください」
という提案をしても、そもそも審査に通らない可能性があります。
仮に借りられたとしても、新しい借金を増やすことで生活がさらに苦しくなるのであれば、解決とは言えません。
この場合には、
新しい借金を作って住宅ローンを完済することより、現在抱えている債務全体を整理すること
を考える必要があります。
ここで初めて、任意売却が現実的な選択肢になってきます。
任意売却は「家が売れたら終わり」ではありません
ここは、任意売却を検討している方に特に知っていただきたいことです。
任意売却によって家が売れても、住宅ローンが残ることがあります。
例えば、
任意売却後の住宅ローン残債 500万円
だったとします。
次に考えなければならないのは、
この500万円を、本当に返済していけるのか。
ということです。
「月々1万円なら払えます」
という話だけで判断してはいけません。
月々1万円返済しても、残債が増えることがあります
私がこれまで扱ってきた任意売却後の残債返済では、毎月の返済額を元金に充当し、その残元金に対して延滞損害金が計算されるケースがあります。
例えば、
残債500万円
毎月返済1万円
延滞損害金 年14.5%
という条件で単純化して考えます。
1回目に1万円を返済すると、
500万円-1万円=499万円
になります。
しかし、その499万円に対して延滞損害金が加算されます。
年14.5%を月割りした概算では、
約6万円
です。
つまり、
1万円を返済しているのに、その向こう側では約6万円の延滞損害金が発生する。
結果として、
払っているのに残債が増えていく
ということが起こり得ます。
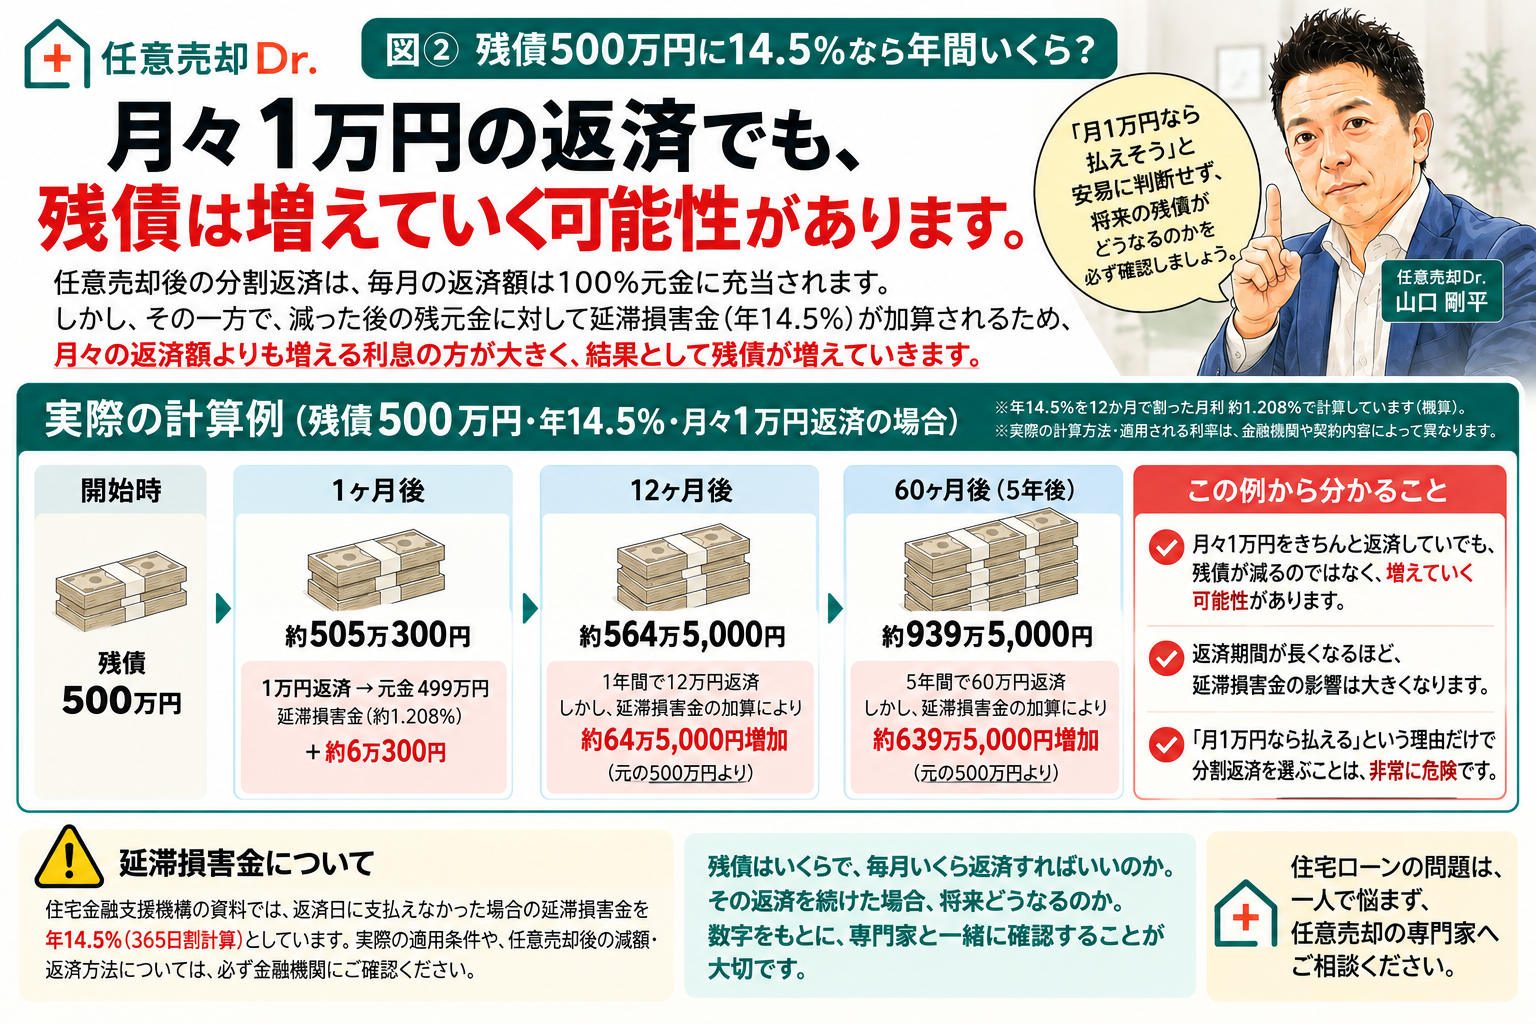
※例えば住宅金融支援機構の資料では、一定の場合の延滞損害金について「融資金残高×年14.5%(365日割計算)」とされています。
もちろん、実際の延滞損害金の利率、計算方法、充当方法、減免、任意売却後の返済条件は債権者や契約内容によって異なります。
だからこそ、
「任意売却で残った住宅ローンは分割返済できます」
という説明だけでは不十分なのです。
専門家であれば、
残債はいくらなのか。
適用される延滞損害金はいくらなのか。
毎月いくら返済するのか。
その返済を続けると、1年後に残債はいくらになるのか。
5年後にはどうなるのか。
現在の収入で本当に返済できるのか。
ここまで数字で説明する必要があります。
多重債務なら「住宅ローン残債を返し続けること」が正解とは限りません
住宅ローン問題を抱えている方の中には、
住宅ローンだけではなく、
カードローン。
消費者金融。
クレジットカード。
事業性借入。
など、複数の債務を抱えている方もいます。
その場合、
家を売る。
住宅ローン残債が残る。
その残債を何年も分割返済する。
これが本当にその方にとって良い再スタートなのかを考えなければなりません。
現在の収入。
毎月の生活費。
住宅ローン残債。
その他の借金。
家族構成。
今後必要になる生活費。
これらを確認した結果、返済を続けることが現実的ではないのであれば、
個人再生や自己破産などの法的整理を弁護士へ相談した方が、生活再建につながるケースもあります。
任意売却Dr.として重要なのは、
任意売却を成立させることではありません。
相談者が、その後の生活を再スタートできる状態を作ることです。
そして何より重要なのが「少しでも高く売ること」です
住宅ローンが残る売却では、
100万円高く売れることの意味が、通常の売却とは違います。
例えば、
住宅ローン残高3,500万円。
売却価格3,000万円なら、
不足500万円。
しかし、
3,100万円で売れれば、
不足400万円です。
100万円高く売れれば、住宅ローン残債が100万円減ります。
場合によっては、
通常売却で完済できるのか。
任意売却が必要になるのか。
その境界線になることさえあります。
だから私は、
販売力とは、営業マンの話術ではない
と考えています。
「売る」と決めた日から、その家は「商品」です
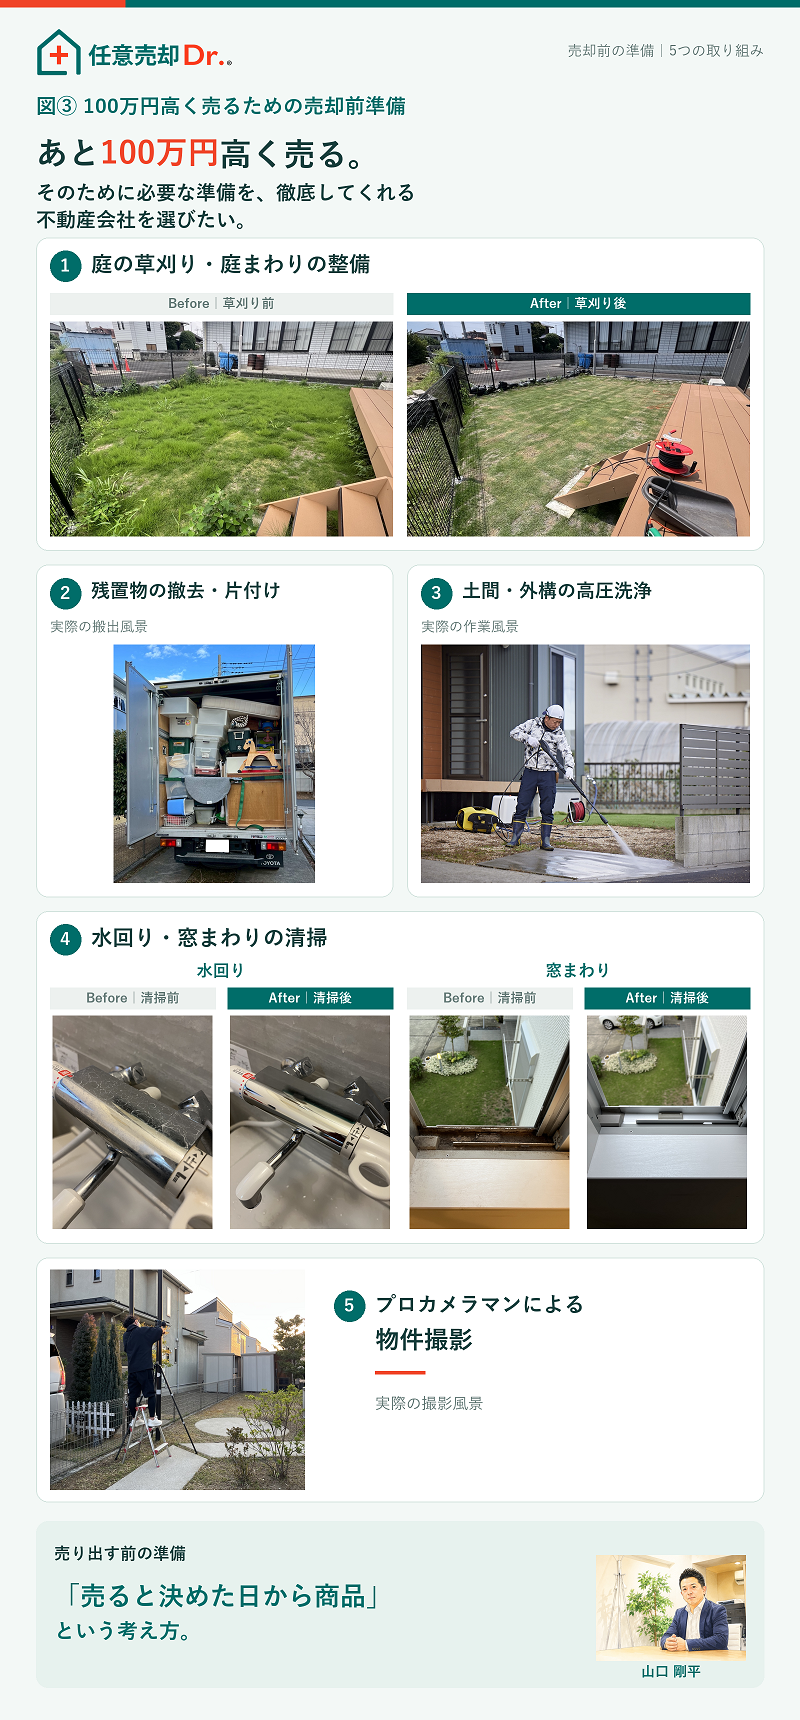
中古不動産を少しでも高く売るためには、売り出す前の準備が非常に重要です。
庭の雑草が伸びているなら、草を刈る。
残置物や不要な荷物があるなら、撤去・整理する。
土間や外構が汚れているなら、高圧洗浄する。
浴室や洗面、キッチン、窓まわりが汚れているなら、清掃する。
そして最後に、
プロカメラマンによる物件撮影を行う。
私たちは、こうした作業を実際の売却現場で行っています。
私は、
「売ると決めた日から商品」
だと考えています。
販売力は、広告を出してから発揮するものではありません。
売り出す前の準備から、すでに販売活動は始まっています。
「あと100万円高く売れていれば」というケースは少なくありません
住宅ローン問題を扱っていると、
「あと100万円高く売れていれば……」
という場面があります。
その100万円があれば、
不足額を自己資金で補えたかもしれない。
残債を大きく減らせたかもしれない。
任意売却をせずに済んだかもしれない。
売却後の生活が少し楽になったかもしれない。
だから、不動産会社を選ぶときには、
「いくらで売ります」と言う会社ではなく、「高く売るために具体的に何をしてくれる会社なのか」
を確認してください。
査定額だけではなく「売却後の資金計算書」を出してもらってください
もう一つ、非常に重要なことがあります。
不動産会社へ査定を依頼して、
「査定額3,000万円です」
と言われただけで判断してはいけません。
必要なのは、
その価格で売れた場合、住宅ローンを返済したあとにいくら残るのか。
あるいは、
いくら不足するのか。
です。
少なくとも、
売却想定価格
住宅ローン残高
仲介手数料
登記関連費用
その他必要となる売却費用
住宅ローン返済後の不足額
まで書面で提示してもらってください。
つまり、
査定書だけではなく、売却後の資金計算書まで確認する。
ということです。
高い査定額を出した会社が、一番高く売れる会社ではありません
ここも勘違いしないでください。
査定額は、
その不動産会社が買ってくれる金額ではありません。
「3,500万円で売れます」
と言われても、その会社が3,500万円を保証してくれるわけではありません。
媒介契約を取りたいがために、高めの査定額を提示する不動産会社もあります。
本当に重要なのは、
なぜ、その価格で売れるのか。
そして、
その価格で売れた場合、諸費用を差し引いて住宅ローンがいくら残るのか。
ここまで説明できるかです。
不動産会社へ査定を依頼するときには、
「査定価格だけではなく、売却後の資金計算まで書面でください」
と伝えてください。
任意売却Dr.だから、任意売却をすすめるわけではありません
最後に、これははっきりお伝えしておきます。
私たちは「任意売却Dr.」という名称で、住宅ローン問題の相談を受けています。
しかし、
任意売却を成立させることが目的ではありません。
通常売却で住宅ローンを完済できるなら、通常売却を検討し、
不足額を準備して完済できるのであれば、その方法を検討します。
任意売却が必要なのであれば、売却後の残債まで計算します。
債務全体を見て返済継続が現実的ではないのであれば、弁護士との連携も検討します。
そして、家を売却するのであれば、
1円でも高く売るために、売却前にできることを徹底する。
住宅ローン問題の解決は、
「家を売ったら終わり」ではありません。
その人が、その後どう生活を再建するのか。
そこまで考えて、初めて住宅ローン問題の解決だと私は考えています。
任意売却Dr.代表
山口 剛平