住宅ローン滞納と任意売却
 任意売却Dr.のサービス
 ご相談から解決までの流れ
 私たちの想い
 動画で学ぼう!
 よくある質問
 お客様の声
 メディア掲載
 会社概要
フラット35が3.83%へー金利上昇で「買える金額」はどこまで変わったのか?
5,000万円の返済額と、年収別の住宅取得力を比較
2026年10月、住宅金融支援機構の「フラット35」の金利が大きく上昇しました。
借入期間21年以上35年以下、融資率9割以下、新機構団信付きの場合、10月の金利は年3.83%。
2026年1月は2.08%でした。
つまり、わずか9か月で、
2.08% → 3.83%
+1.75ポイント
上昇したことになります。
さらに、9月の3.46%から10月は3.83%となり、1か月で+0.37ポイント上昇しました。
2026年10月の3.83%は、現在の新機構団信付きの制度となった2017年10月以降で最も高い水準です。住宅金融支援機構が公表する10月の金利範囲は、融資率9割以下の場合で3.83%~5.84%となっており、最も多い金利も3.83%です。
参考:シミュレーション
ただし、ここで重要なのは、
「金利が1.75%上がった」
という数字そのものではありません。
住宅を購入する人にとって本当に重要なのは、
その金利上昇によって、毎月の返済額がいくら増え、同じ収入で借りられる金額がどれだけ変わったのか
ということです。
今回は、その影響を具体的な数字で見ていきます。
そもそもフラット35とは?
フラット35は、民間金融機関と住宅金融支援機構が提携して提供する、最長35年の全期間固定金利型住宅ローンです。
変動金利とは異なり、資金を受け取る時点で、原則として完済までの借入金利と返済額が確定します。
参考:フラット35
ここは非常に重要です。
今回3.83%になったからといって、すでにフラット35を利用して返済している人の金利が3.83%へ上がるわけではありません。
影響を受けるのは、基本的にはこれから資金を受け取る人です。
また、フラット35では申込時ではなく、実際に資金を受け取る時点の金利が適用されます。そのため、すでに物件の売買契約や住宅ローンの申込みを済ませていても、まだ融資実行前であれば、改めて返済計画を確認しておく必要があります。
参考:フラット35
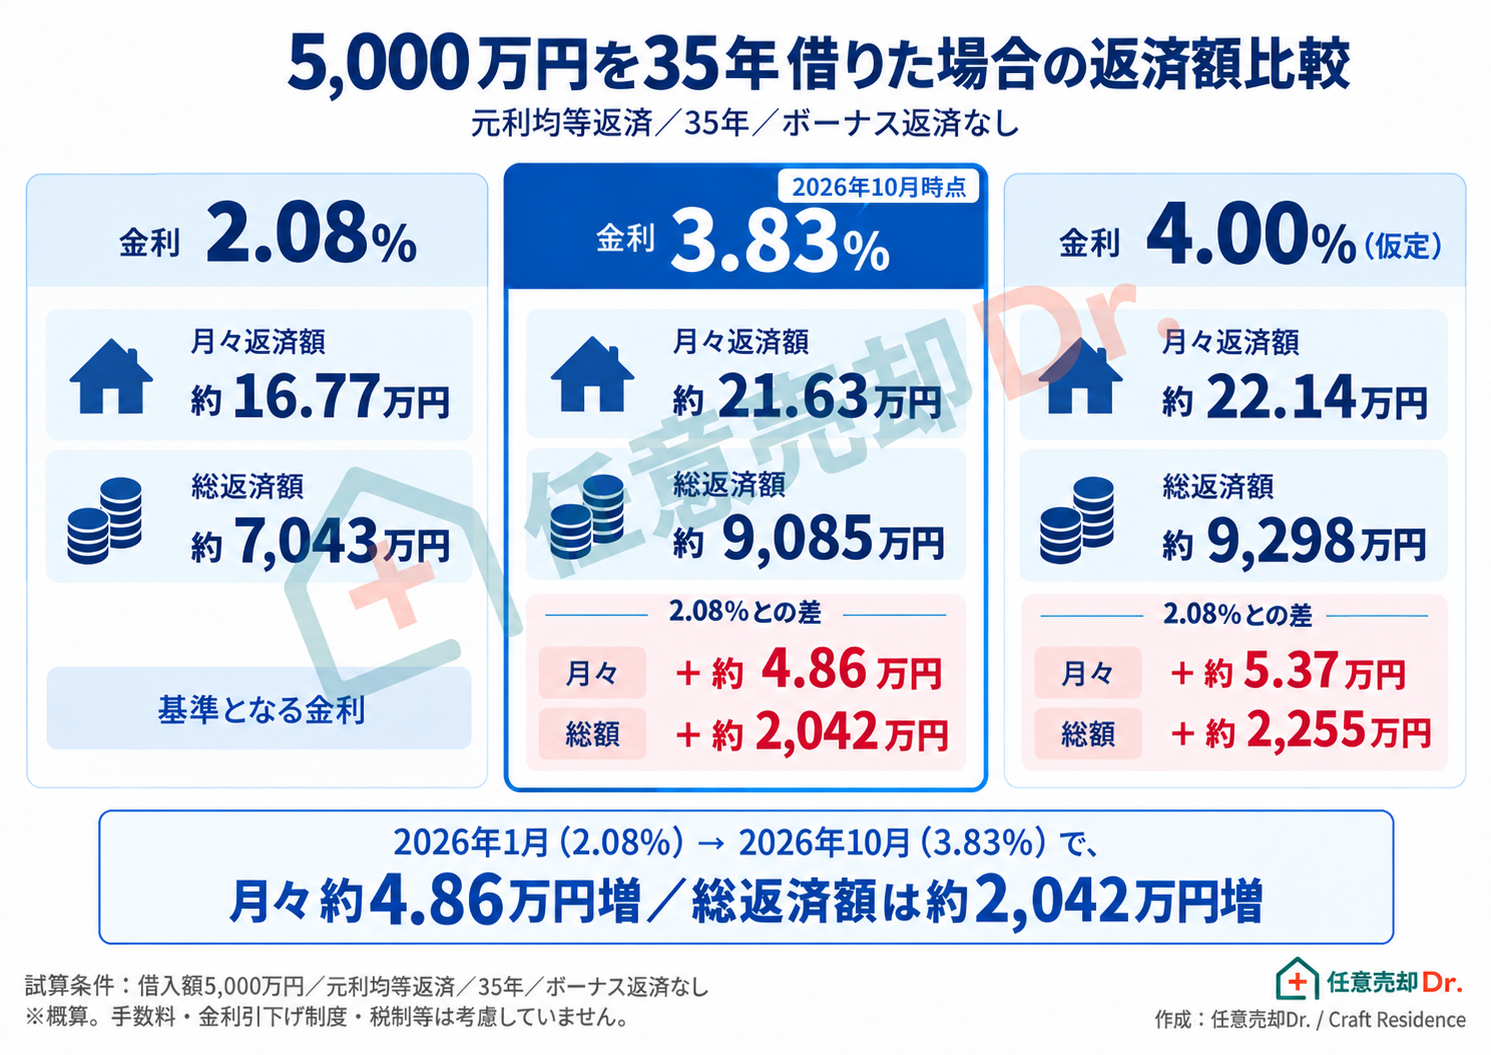
5,000万円を35年借りると、返済額はいくら変わる?
では、具体的に計算してみます。
今回は、
借入額5,000万円
返済期間35年
元利均等返済
ボーナス返済なし
という同じ条件で、
2026年1月の2.08%
2026年10月の3.83%
さらに将来を予測するものではなく、比較のために仮に4.00%になった場合
の3パターンを比較します。
※概算。元利均等返済、35年、毎月払い、ボーナス返済なしで計算。融資手数料、金利引下げ制度、住宅ローン控除、繰上返済等は考慮していません。
2026年1月と10月を比較すると、
毎月の返済額は約4万8,600円増加。
年間では約58万円。
35年間の総返済額では、
約2,042万円の差
になります。
同じ5,000万円を借りるだけでも、金利によってこれだけ大きな違いが生じます。
もっと重要なのは「同じ返済額で、いくら借りられるか」
ここからが、今回最もお伝えしたい部分です。
住宅を購入する人の収入が、金利上昇に合わせて突然増えるわけではありません。
家計から住宅ローンへ充てられる金額にも限界があります。
そこで、
2026年1月、金利2.08%で5,000万円を借りた場合の毎月返済額、
約16万7,700円
を上限として、
「毎月の返済額を増やさない」
という条件で逆算してみます。
すると、
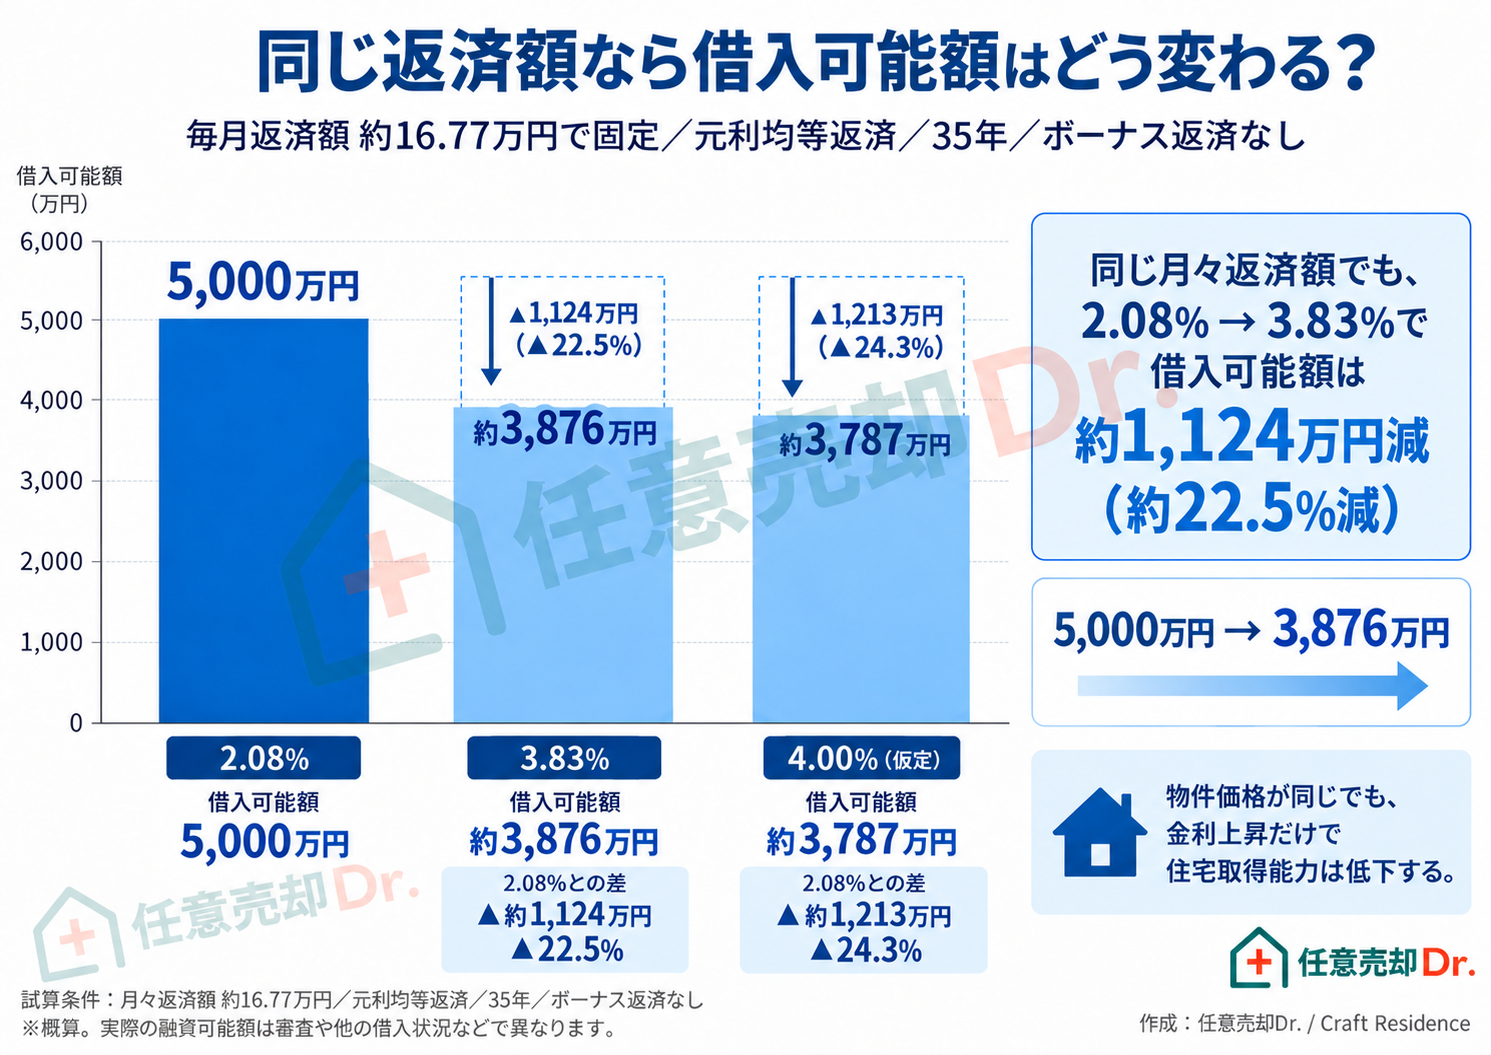
となります。
つまり、
金利2.08% → 3.83%
になっただけで、
同じ毎月返済額で借りられる金額は、
5,000万円 → 約3,876万円
となり、
約1,124万円減少します。
率にすると、
約22.5%減
です。
これは非常に大きな変化です。
物件価格が下がっていなくても「買える価格」は下がる
ここを、不動産市場を見るうえで理解しておく必要があります。
例えば、ある世帯が2026年1月には5,000万円を住宅ローンで用意できたとします。
しかし、家計から出せる毎月の返済額を変えないのであれば、10月の3.83%では、同じ条件で用意できる借入額は約3,876万円です。
つまり、
物件価格がまったく変わっていなくても、金利が上昇するだけで住宅取得能力は低下します。
ただし、これは「住宅価格が22.5%下落する」という意味ではありません。
自己資金の額、世帯収入、ローンの種類、返済期間、金利タイプなどは購入者ごとに異なります。
あくまで、
同じ毎月返済額・同じ返済期間で比較した場合、借入れで用意できる金額が約22.5%減少する
という意味です。
しかし、不動産を売却する側にとっても、この変化は無関係ではありません。
年収別に見る「住宅取得能力」の変化
次に、年収別に見てみましょう。
今回は、住宅ローン返済額を
年収の30%
と設定します。
フラット35の制度上は、年収400万円以上の場合、住宅ローンだけでなく自動車ローン、教育ローン、カードローンなども含めた総返済負担率35%以下が一つの基準となっています。
参考:フラット35
ただし、
「審査上借りられる金額」と「生活を維持しながら返せる金額」は同じではありません。
そこで今回は制度上限の35%ではなく、金利による住宅取得能力の変化を比較するため、返済比率30%に統一します。
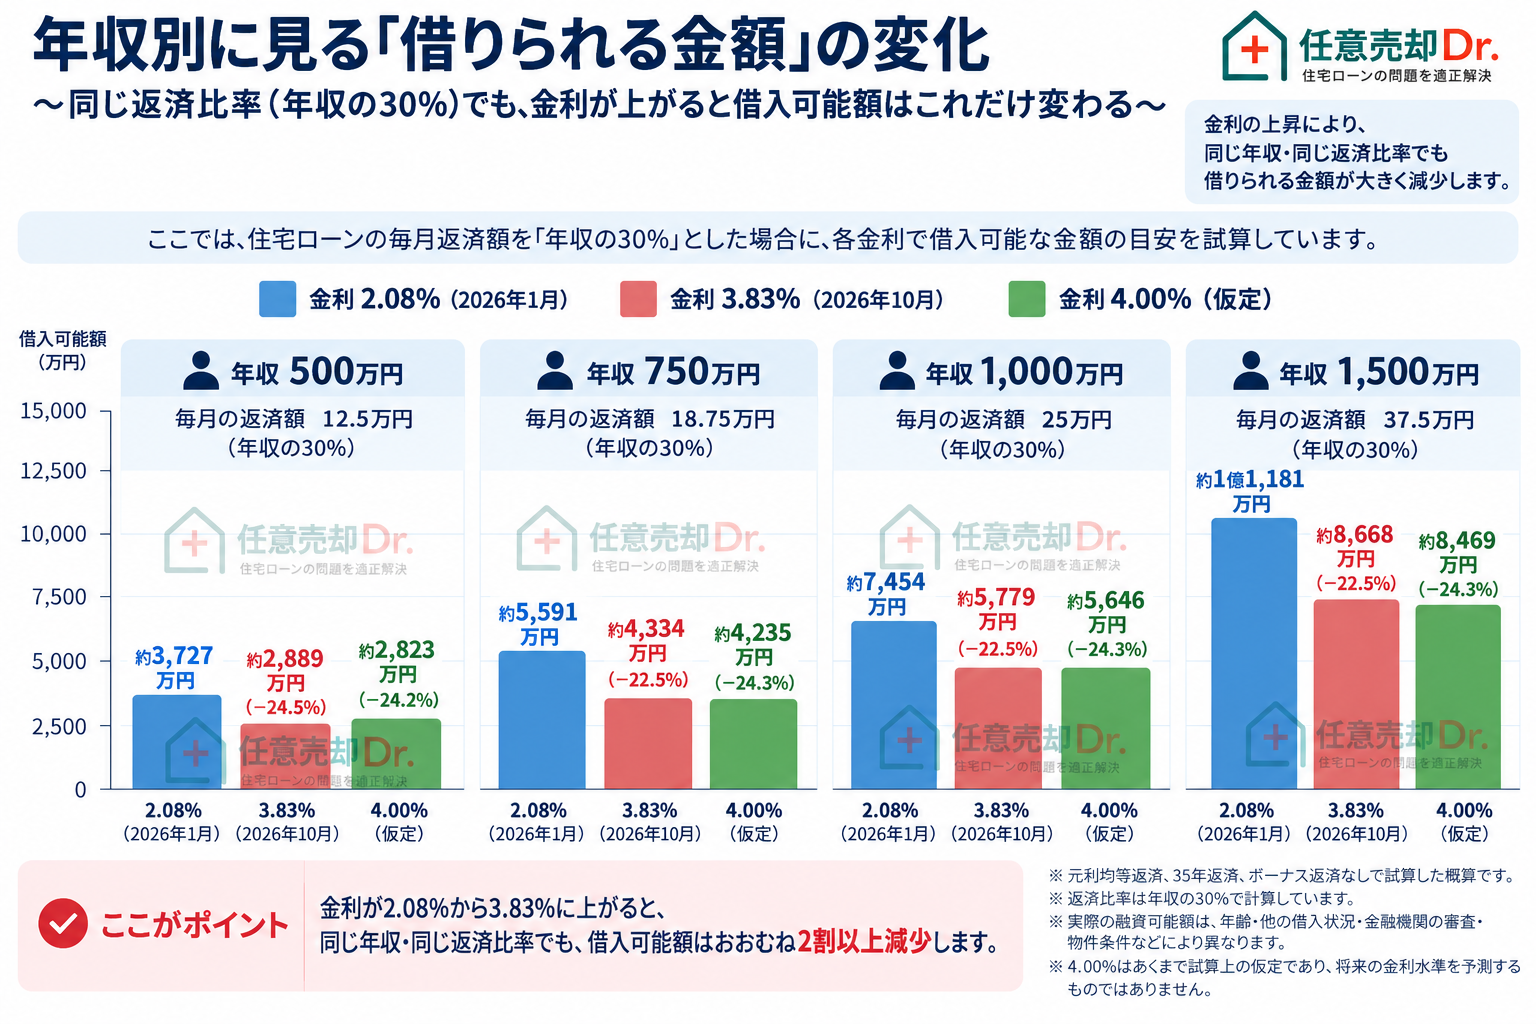
ここでも傾向は同じです。
例えば年収750万円の場合、
金利2.08%では約5,591万円だったものが、
3.83%では約4,334万円。
約1,257万円の差
になります。
年収1,000万円でも、
約7,454万円から約5,779万円へ、
約1,675万円の差
です。
年収が高ければ、金利上昇の影響を受けないわけではありません。
むしろ借入額が大きくなるほど、金利による差額も大きくなります。
なお、現在のフラット35の借入額は100万円以上1億2,000万円以下ですが、制度改正前との比較では融資限度額そのものも異なるため、上の表はあくまで「金利だけを変えた場合の返済能力」を比較したものです。
参考:フラット35
「4%」は、もう単なる想像上の数字ではない
現在の3.83%と4.00%との差は、
0.17ポイント
です。
ただし、ここで、
「次は4%になる」
と予測するつもりはありません。
金利の将来を正確に予測することはできないからです。
今回4.00%を掲載している理由は、
もし4%になった場合、現在の資金計画がどう変わるのかを事前に確認しておくため
です。
そして数字を見ると、もう一つ重要なことが分かります。
5,000万円・35年の場合、
3.83%から4.00%になったときの毎月返済額の増加は約5,100円です。
一方、
2.08%から3.83%までの上昇による増加額は、
すでに約4万8,600円。
つまり、
「4%になったらどうするか」だけを心配するのではなく、すでに起きた金利上昇によって現在の住宅購入予算がどう変化しているのかを確認する方が重要です。
【図】フラット35 金利推移
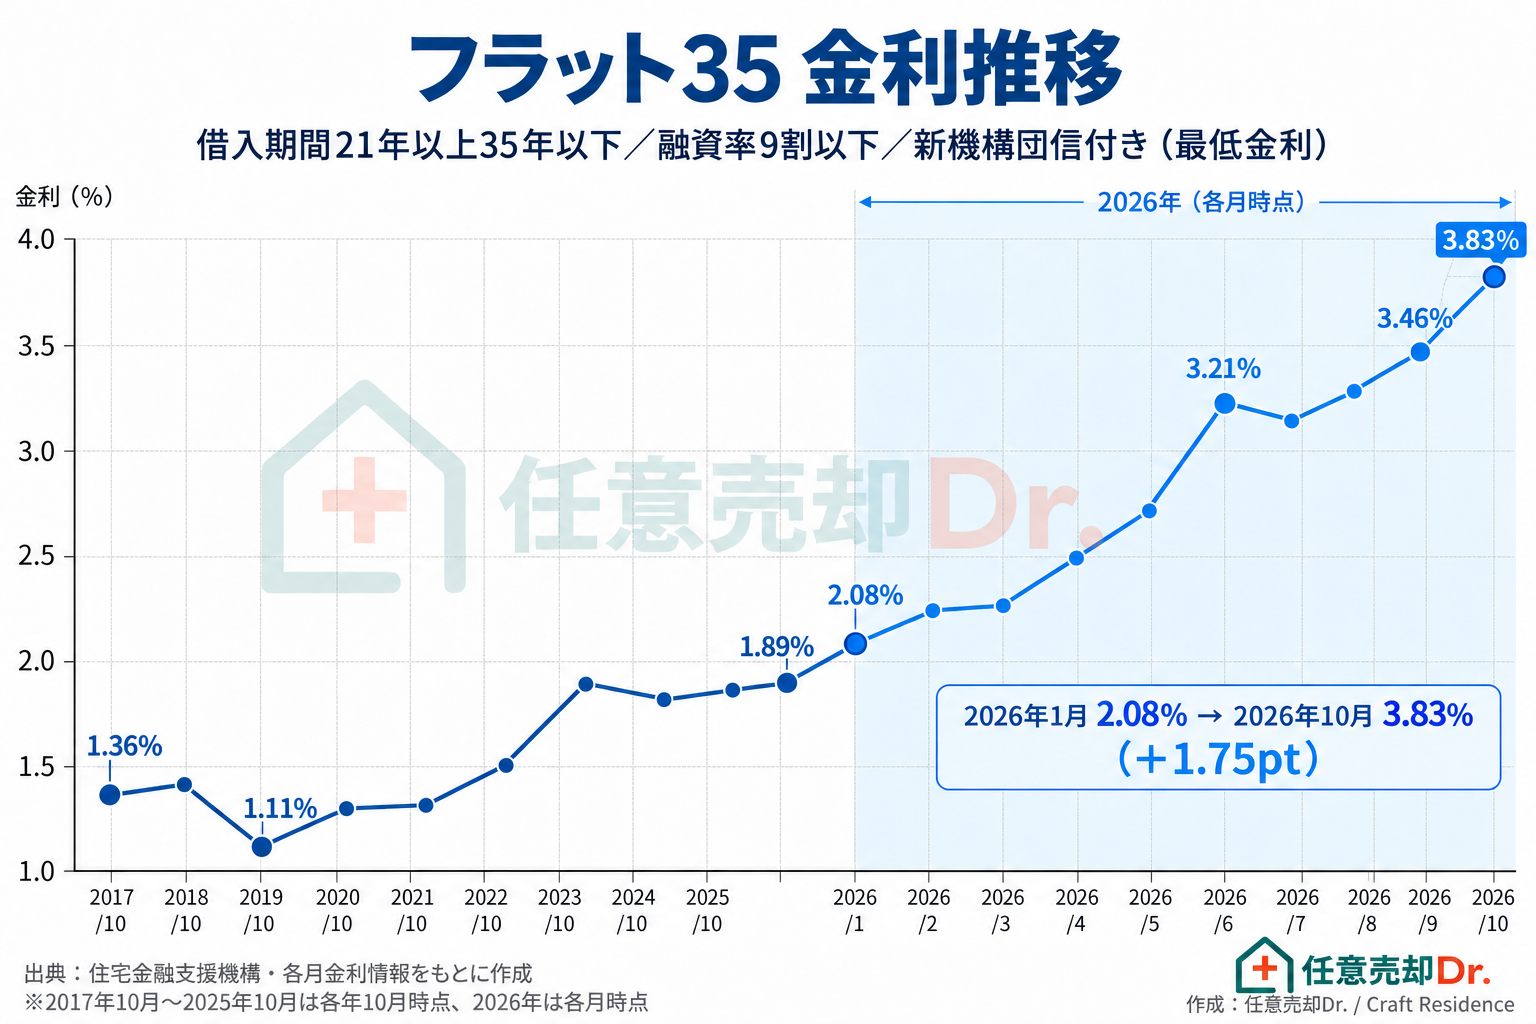
現在の新機構団信付き制度が始まった2017年10月、借入期間21年以上35年以下・融資率9割以下の最低金利は1.36%でした。
その後、2019年9月・10月には1.11%まで低下しています。
それが2026年10月には、
3.83%。
現行制度となった2017年10月以降では、最も高い水準です。住宅金融支援機構の公表資料でも、2017年10月以降の推移を同条件で確認できます。
参考:フラット35
わずか数年前まで1%台前半だった全期間固定金利が、現在は3%台後半に達しています。
住宅購入の資金計画は、数年前とは明らかに違う前提で考える必要があります。
今回の金利上昇で、特に確認してほしい人
特に資金計画をもう一度確認していただきたいのは、これから住宅を購入する方だけではありません。
予算上限近くまで住宅を探している方、ペアローンや収入合算を前提にしている方、固定金利を前提として資金計画を立てていた方、すでに売買契約をして融資実行を待っている方、現在の住宅を売却して次の住宅へ買い替える方も注意が必要です。
特に、
「物件価格が変わっていないから、自分たちの予算も変わっていない」
とは考えない方がよいでしょう。
物件価格が同じでも、
金利が変われば、その物件を購入するために必要な毎月返済額は変わります。
売却する人にとっても、金利上昇は無関係ではない
ここまでは購入する側から見てきました。
しかし、私たちは不動産売却の現場でも、この変化を重要だと考えています。
売主が希望する価格が変わっていなくても、
その物件を購入する人の住宅取得能力は変化しています。
例えば、その物件の主な購入層が住宅ローンを利用するファミリー世帯だったとします。
金利上昇によって、その世帯が毎月支払える金額から逆算した借入可能額が減れば、
「以前なら購入できた価格帯」に届かない買主が増える可能性があります。
だからこそ、これから不動産を売却する場合には、
過去の成約価格だけを見るのではなく、
現在の金利で、その物件を購入する層がいくらまで資金を用意できるのか
という視点も重要になります。
これは、
「金利が上がったから、不動産価格が必ず下がる」
という話ではありません。
立地、希少性、住宅性能、物件の状態、供給量などによって需要は大きく異なります。
しかし、
買主の住宅取得能力が変化している以上、売却価格を考える際にも金利を無視することはできません。
買い替えの場合は「売れる価格」と「次に買える価格」を同時に考える
特に注意したいのが、住宅の買い替えです。
例えば現在の住宅を7,000万円で売却できたとしても、その7,000万円をそのまま次の住宅購入資金に使えるわけではありません。
残っている住宅ローンを返済し、
仲介手数料などの売却費用を差し引き、
実際に手元へ残る資金を確認する必要があります。
さらに、次の住宅については、
現在の金利で新たな住宅ローンを組んだ場合の返済額
を計算しなければなりません。
つまり、買い替えでは、
「今の家がいくらで売れるか」
だけではなく、
「売却後にいくら残り、現在の金利で次の家をいくらまで買えるのか」
まで一体で考える必要があります。
金利が上がったから「家を買ってはいけない」わけではない
今回の金利上昇を見て、
「今は家を買わない方がいいのでしょうか」
と考える方もいるかもしれません。
しかし、私たちは、
金利が上がったから住宅を買ってはいけない
とは考えていません。
逆に、
変動金利なら問題ない
という話でもありません。
住宅購入では、
物件価格だけを見るのではなく、
住宅ローンの返済額、
管理費、
修繕積立金、
固定資産税、
駐車場代、
保険料、
将来必要になる修繕費など、
住宅に住み続けるために必要な「総住居費」
から購入予算を考えることが大切です。
そして、
「借りられる金額」と「無理なく返せる金額」は違います。
住宅ローンは「物件価格」ではなく「総返済額」から考える
2026年1月。
フラット35の金利は2.08%でした。
2026年10月。
3.83%まで上昇しました。
5,000万円を35年間借りた場合、
毎月返済額は、
約16万7,700円 → 約21万6,300円。
総返済額は、
約7,043万円 → 約9,085万円。
約2,042万円の差です。
さらに、
毎月返済額を同じ約16万7,700円に抑えるのであれば、
借入可能額の目安は、
5,000万円 → 約3,876万円。
金利上昇は、
単に住宅ローンの利息を増やすだけではありません。
その世帯が購入できる住宅の価格帯そのものを変える可能性があります。
だからこそ、これから住宅を購入する方も、売却する方も、買い替えを考える方も、
過去の価格や、以前作った住宅ローンの資金計画だけで判断するのではなく、
現在の金利を前提として、もう一度数字を確認すること。
それが、今の住宅市場では非常に重要だと考えています。
試算について
本記事の住宅ローン試算は、元利均等返済、35年返済、ボーナス返済なしを前提とした概算です。融資手数料、団体信用生命保険の種類による金利差、金利引下げ制度、住宅ローン控除、繰上返済などは考慮していません。
フラット35には家族構成や住宅性能などによる金利引下げ制度があり、実際の適用金利は利用条件によって異なります。また、住宅ローンの融資可否・融資額は、収入、年齢、他の借入状況、物件条件その他の審査によって決まります。
出典:住宅金融支援機構「フラット35 金利情報」「フラット35 借入金利の推移」「フラット35 ご利用条件」(2026年10月1日確認)