住宅ローン滞納と任意売却
 任意売却Dr.のサービス
 ご相談から解決までの流れ
 私たちの想い
 動画で学ぼう!
 よくある質問
 お客様の声
 メディア掲載
 会社概要
「査定価格」と「実際に売れる価格」は何が違うのか?
不動産は「誰が買うのか」から考える。1,500件超の経験から解説する本当の査定方法
不動産を売却しようと考えたとき、多くの方が最初に気にするのは、
「この家はいくらで売れるのか?」
ということだと思います。
最近ではインターネット上に、
「AIで瞬時に査定」
「最短○秒で価格がわかる」
「今なら高く売れる」
といった広告も数多く見かけます。
もちろん、AI査定や簡易査定は、大まかな相場を知る入口としては便利です。
しかし私は、長年住宅ローンを払い、家族と暮らし、修繕しながら守り続けてきた不動産の価値が、いくつかの情報を入力しただけで、本当に数秒で判断できるとは考えていません。
不動産には、世界中を探しても全く同じものが二つとありません。
同じマンションであっても、階数、方角、眺望、室内状態、リフォーム履歴によって価値は違います。
同じ築年数、同じ広さの戸建でも、施工会社、構造、使用されている建材、修繕状況、土地の形状によって違います。
ある意味、不動産は「人間」と似ています。
年齢や身長だけを入力して、その人のすべてを判断することができないように、不動産も、築年数や面積だけで本当の価値を判断することはできません。
だから当社では、
「査定額を早く出すこと」よりも、「なぜその価格なのかを説明できること」
を大切にしています。
そして、その前にもう一つ、とても大切なことがあります。
そもそも、その不動産を「誰が買ってくれるのか」
不動産を売却するとき、売主様は当然、
「いくらで売れるのか」
を考えます。
しかし、その前に考えなければならないことがあります。
それは、
「そもそも、この不動産を誰が買ってくれるのか」
ということです。
中古不動産を購入する人は、大きく分けると3つのパターンがあります。
1つ目は、自分や家族が住むために購入するエンドユーザー。
2つ目は、中古不動産を仕入れ、リフォームやリノベーションを行って再販売する買取再販業者。
3つ目は、購入後に賃貸物件として運用する投資家です。
そして重要なのは、
同じ不動産でも、誰が買うのかによって「買える価格」が違う
ということです。
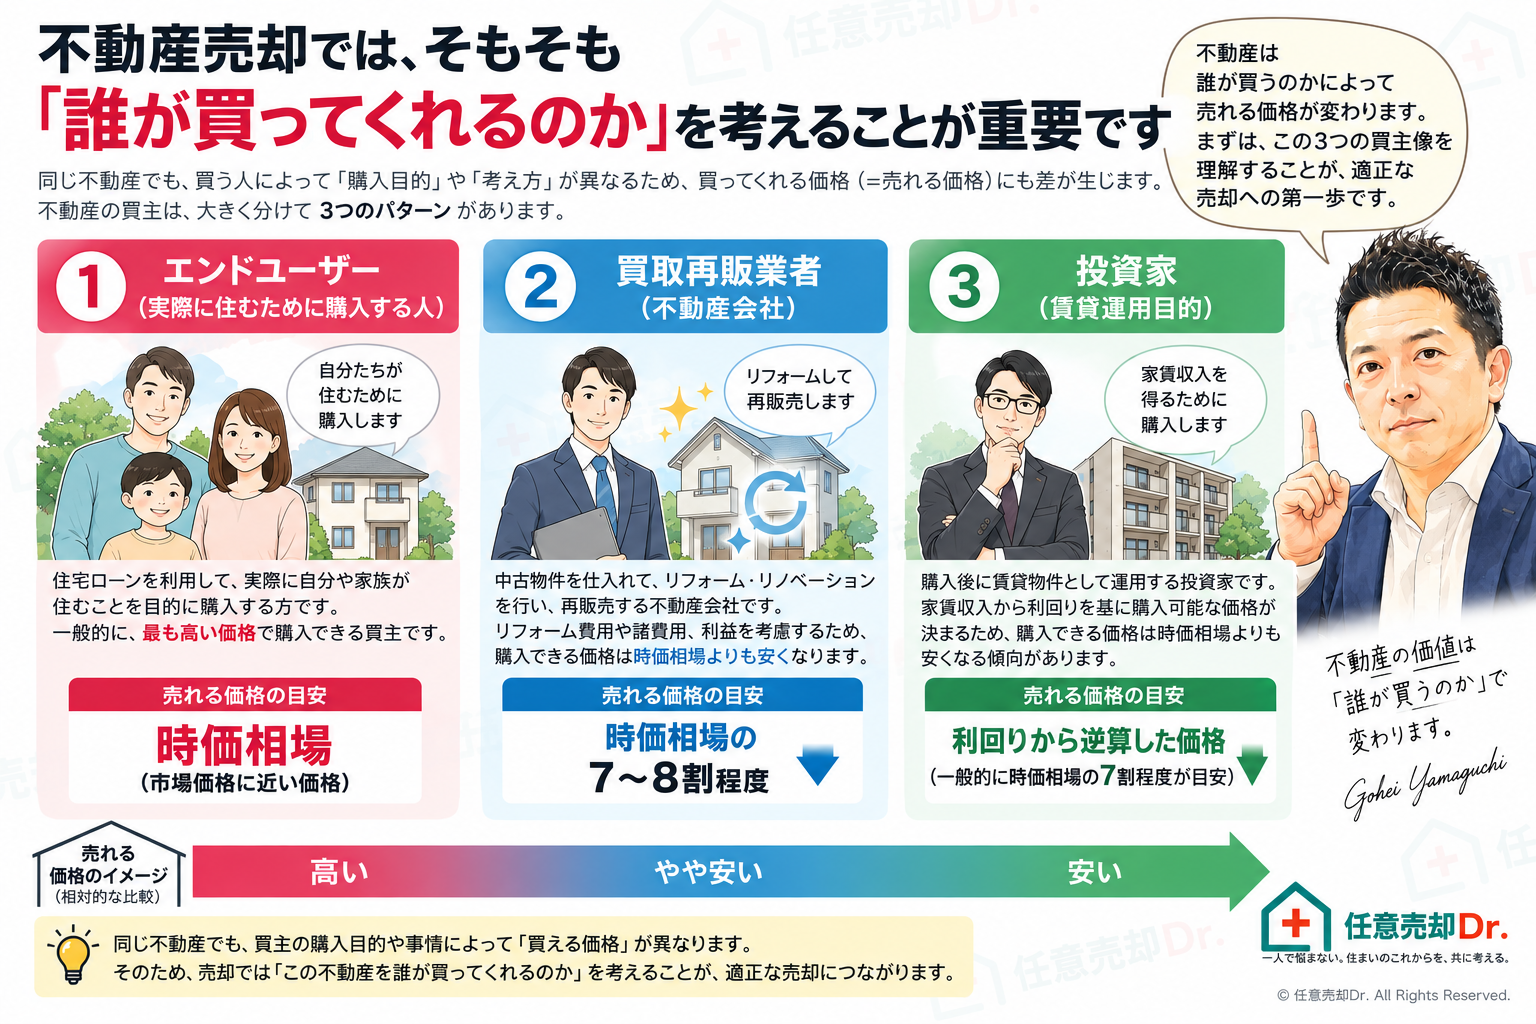
図:不動産売却では、そもそも「誰が買ってくれるのか」
不動産の買主は大きく3パターン。同じ物件でも購入目的によって「買える価格」が変わります。
最も高く買える可能性があるのは、一般の購入者
一般的には、自分たちが住むことを目的として購入するエンドユーザーが、最も時価相場に近い価格で購入できる可能性があります。
なぜなら、自分たちが住むための住宅なので、そこから事業利益を生み出す必要がないからです。
一方、買取再販業者は違います。
購入したあとに、
リフォーム費用、税金、登記費用、金融コスト、販売経費などを負担し、さらに事業として利益を確保したうえで再販売しなければなりません。
そのため、
市場で再販売できる価格から逆算して、仕入価格を決める
ことになります。
例えば、周辺で同程度の中古戸建が3,000万円前後で取引されているとします。
一般的な100㎡前後の中古戸建や、70〜90㎡程度の中古マンションを全面的にリフォームすれば、物件状態によっては600万円〜1,000万円程度の費用がかかることもあります。
さらに、取得・保有・再販売にかかる費用や事業利益まで考えれば、再販業者側で必要となる余力はさらに大きくなります。
仮にリフォーム後の商品として3,780万円〜4,380万円程度で販売するのであれば、2,400万円前後など、相当に低い価格で仕入れなければ事業として成立しないことがあります。
だから、
一般の購入者に売れる価格と、不動産会社の買取価格には差がある
のです。
投資家は「いくらで貸せるのか」から逆算する
投資家も同様です。
投資家は、自分で住むために住宅を購入するわけではありません。
購入した不動産を賃貸し、家賃収入を得ることを目的としています。
そのため、
「いくらで買いたいか」ではなく、「この家賃なら、いくらまでなら買えるか」
という利回りから購入価格を逆算します。
特に郊外のファミリータイプの住宅などでは、私の実務経験上、表面利回り8〜10%程度を求められるケースもあります。
ここで、任意売却でよく耳にする「リースバック」という話につながります。
リースバックとは、不動産を投資家などに売却し、その後は家賃を支払って住み続ける方法です。
売主様にとっては非常に魅力的に聞こえます。
しかし実際には、
売主様が支払える家賃から逆算した投資家の購入可能価格と、住宅ローン残高や債権者が認める売却価格が一致しなければ成立しません。
特に郊外のファミリータイプでは、この価格差が大きくなるケースも少なくありません。
「投資家に買ってもらえば、そのまま住み続けられる」
というほど単純な話ではないのです。
買取再販の価格を理解すると、競売価格も見えてくる
この考え方を理解するうえで参考になるのが、不動産競売です。
競売では、執行官による現況調査や評価人による評価などを踏まえ、裁判所が売却基準価額を定めます。
→参考資料:裁判所ビット
通常の不動産売買と比べて物件確認や引渡し等に不確定要素があるため、入札する不動産会社や再販業者は、
「落札後に必要な費用をかけ、再販売しても事業として成立する価格はいくらか」
を考えながら入札します。
つまり、競売での入札価格と買取再販業者の仕入価格には、
最終的に市場で売れる価格から逆算する
という共通した考え方があります。
では、当社はどうやって査定しているのか
ここからが、当社の実際の査定方法です。
不動産会社には、大手・中小を問わず、それぞれが利用している査定システムがあります。
どのシステムが絶対に正しい、というものではありません。
当社では、一つの査定結果だけをそのまま採用することはせず、
2つの異なる査定システムとAIによる市場調査を組み合わせ、最後に社内で確認・審査する
という方法を採っています。
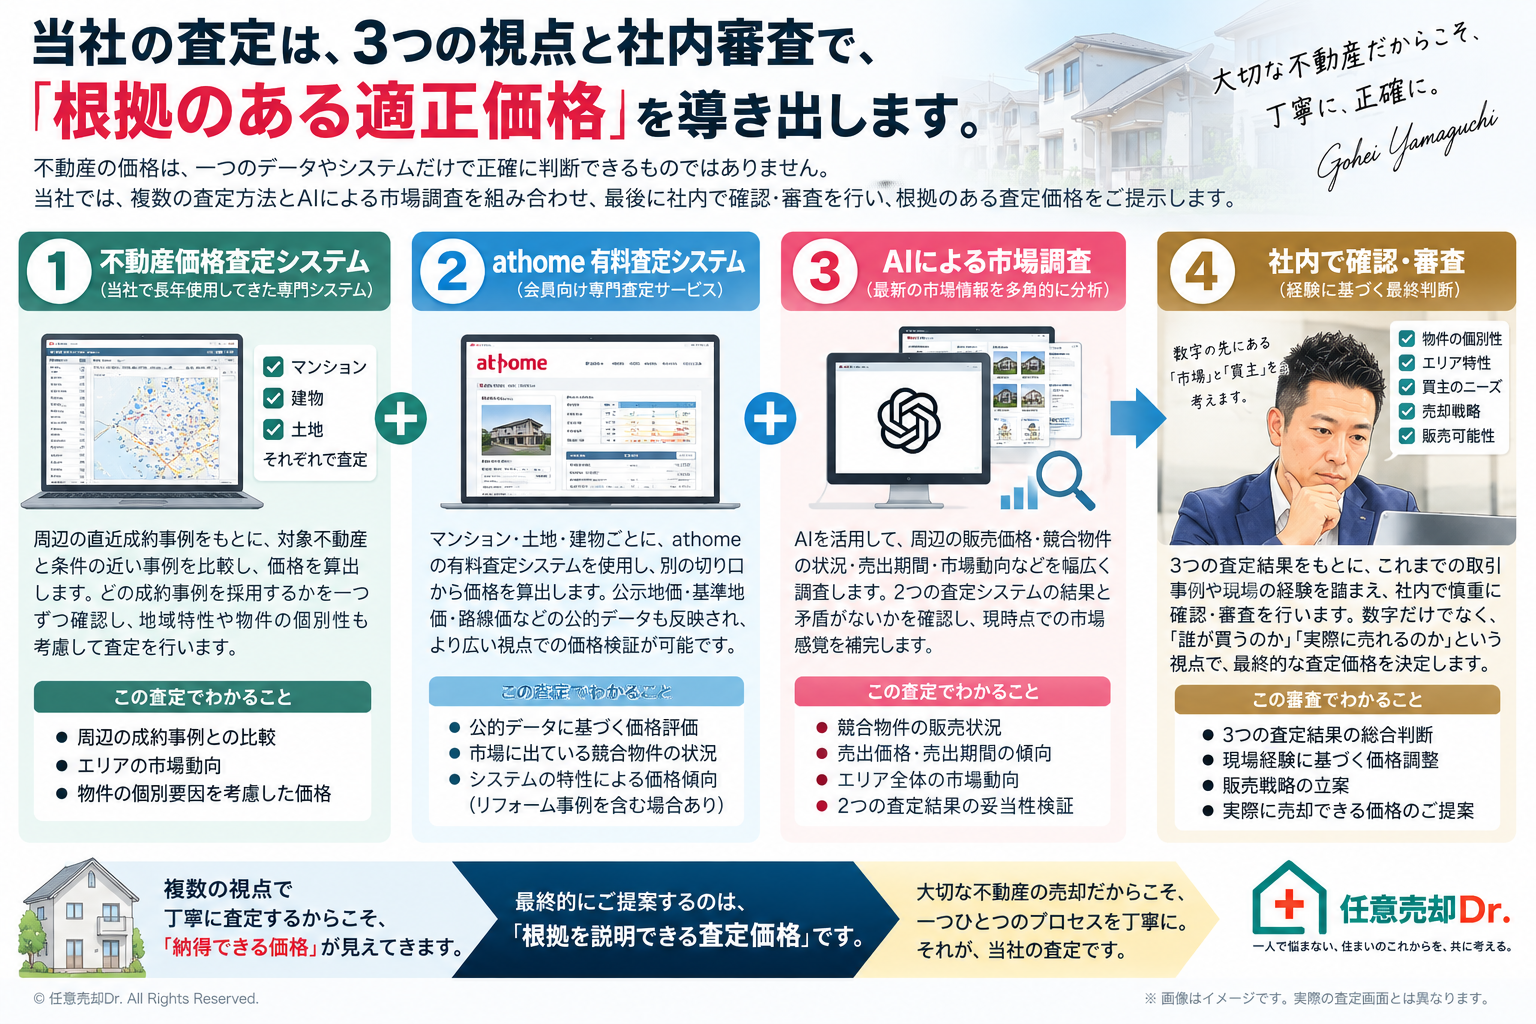
図:当社の査定は、3つの視点と社内審査で根拠のある適正価格を導き出します
2つの査定システム、AIによる市場調査、そして最後は人間による確認・審査。複数の視点から査定結果を検証します。
1つ目は、長年使用してきた価格査定システム
1つ目は、私が以前所属していた大手債権回収会社でも使用していた価格査定システムです。
マンション、土地、建物、それぞれについて査定方法が分かれています。
公益財団法人不動産流通推進センターの価格査定マニュアルでは、戸建住宅には原価法、マンション・住宅地には事例比較法が採用されています。
→参考:不動産流通推進センター
当社では、マンションや土地を査定するとき、周辺の直近成約事例を確認し、対象物件と比較していきます。
ここで重要なのは、
どの成約事例を使うのか
です。
例えば比較対象になりそうな成約事例が3件あるなら、面倒だから1件だけ選ぶのではなく、それぞれ比較して確認します。
マンションなら、さらに注意が必要です。
同じ広さ、同じ築年数でも、その成約事例が買取再販業者によってフルリフォームされた物件だった場合、その価格を通常の中古マンション相場として使用すれば、査定結果が高く出る可能性があります。
つまり、
「成約事例だから正しい」のではなく、その事例を比較対象として使ってよいのかを判断することが重要
なのです。
戸建は「木造2階建て」だけでは判断できない
戸建の場合は、さらに細かく見ます。
同じ、
「木造2階建て・築25年・延床100㎡」
という住宅でも、
大手ハウスメーカーによる注文住宅と、一般的な建売住宅では、建物仕様が異なります。
屋根。
外壁。
サッシ。
建具。
断熱。
設備。
使用されている建材。
これらを確認しながら入力項目を選ばなければなりません。
つまり、
どれほど優秀な査定システムを使っても、入力する人がその不動産を理解していなければ、正しい査定には近づかない
ということです。
2つ目は、athomeの有料査定システム
さらに当社では、athome会員向けの有料査定システムも利用しています。
このシステムは、先ほどの査定とは少し性格が異なります。
マンションの場合には、リフォーム再販された成約事例なども含めて評価されることがあり、1つ目の査定より高めに算出されることがあります。
一方、土地建物では、公示地価、基準地価、相続税路線価、固定資産税関係のデータなども参考にするため、条件によっては1つ目より低く算出されることがあります。
では、
どちらが正しいのか。
私は、そうは考えません。
むしろ、
結果が違うからこそ意味があります。
1つ目が5,000万円。
2つ目が5,500万円。
なら、
「なぜ500万円違うのか」
を調べます。
逆に4,500万円だった場合も同じです。
その差が、
成約事例なのか。
土地評価なのか。
リフォーム済み物件なのか。
どこから生じているのかを確認します。
3つ目は、AIによる市場調査
そして現在は、AIも積極的に活用しています。
ただし、
AIに査定価格を決めてもらっているわけではありません。
AIは、
周辺の販売状況、競合物件、価格帯、売出期間、市場データなどを多角的に調べ、
2つの査定結果が、現在の市場と矛盾していないかを検証するために使います。
つまりAIは、
査定の答えを出すものではなく、査定結果を検証する道具
として使用しています。
そして、
2つの査定システム。
AIによる市場調査。
これらを確認したうえで、最後は社内で審査し、最終的な査定価格を判断します。
当社では、一つの不動産を査定するのに、2時間程度かかることも珍しくありません。
「それくらいやるのは当たり前では?」と思われる方へ
ここまで読んで、
「それくらい丁寧に査定するのは当たり前ではないのか」
と思われた方もいるでしょう。
私は、その感覚は正しいと思います。
長年住宅ローンを払い、
家族と暮らし、
修繕しながら、
守り続けてきた大切な資産です。
売却するときくらい、
「自分の家が本当はいくらなのかを、厳格に調べてほしい」
と思うのは当然です。
だからこそ、私は改めて問いかけたいのです。
インターネット上の、
「AIで瞬時に査定」
「○秒で査定額がわかる」
という言葉だけで、
本当にあなたの家の価値を判断できるでしょうか。
簡易査定が悪いという話ではありません。
大まかな市場価格を知るには非常に便利です。
しかし、
売却を任せるための査定と、参考価格を瞬時に知るための査定は、別のもの
だと私は考えています。
なぜ私は、ここまで査定を重視するのか
私が査定をこれほど重要視する理由は、これまでの経歴にもあります。
私は、不動産会社だけで経験を積んできた人間ではありません。
もともとは金融・債権回収の世界で、中古不動産の価格を長年見続けてきました。
金融機関が住宅ローンとして5,000万円を融資審査するとします。
その際、
「この不動産には、本当に5,000万円の価値があるのか」
を確認する必要があります。
もし実際には4,000万円程度しか価値のない不動産に5,000万円を融資し、返済が滞れば、金融機関側の損失は大きくなります。
だから金融の世界では、
希望価格ではなく、時価相場を見なければなりません。
そして私は、融資をする側ではなく、その後の債権回収側にいました。
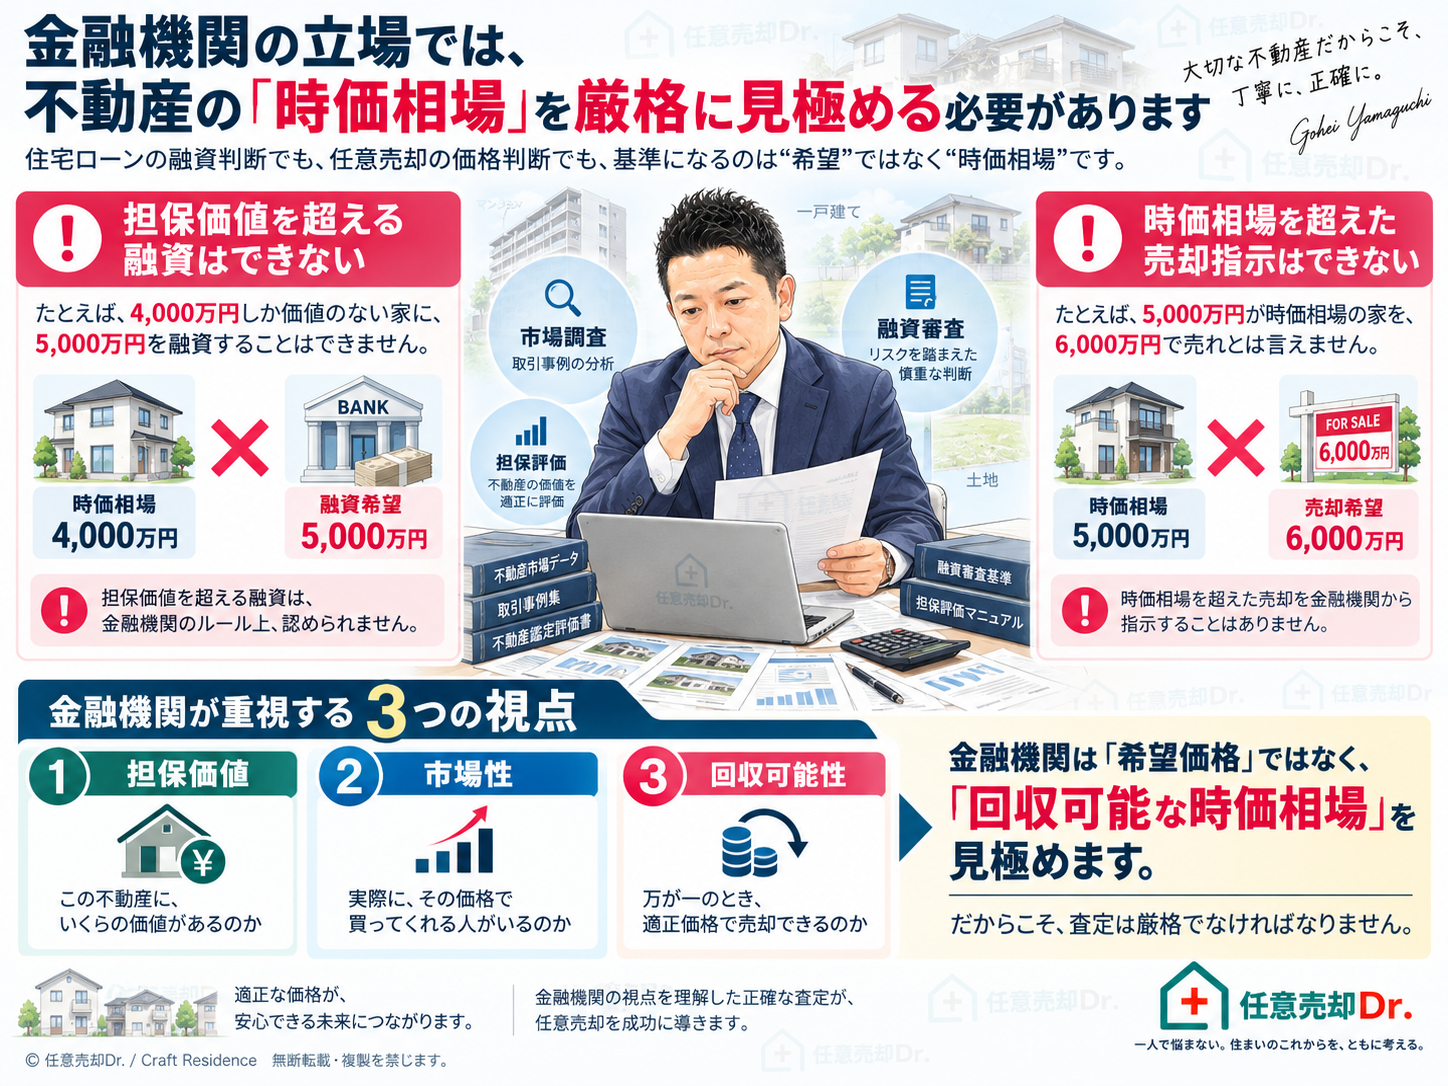
図:金融機関の立場では、不動産の「時価相場」を厳格に見極める必要があります
4,000万円の価値しかない不動産に5,000万円は融資できない。同様に、5,000万円が時価相場の不動産を6,000万円で売却する前提にもできません。
私は「融資する側」ではなく「回収する側」だった
「債権回収」と聞くと、一昔前の映画のような、少し怖い仕事をイメージされる方もいます。
しかし、私が携わっていた住宅ローンの現場は、そういうものではありません。
住宅金融支援機構のフラット35などを利用して住宅を購入したものの、
失業。
収入減少。
離婚。
病気。
その他さまざまな事情によって、住宅ローンの返済が困難になってしまう方がいます。
そうしたお客様と一緒に、
できる限り適正な時価相場で不動産を売却し、少しでも債務を減らす
ために任意売却を進める仕事でした。
不動産会社から提出される査定書を確認し、
この価格は本当に適正なのか。
もっと高く売れる可能性はないのか。
逆に、現実には売れない価格ではないのか。
それを金融機関側の立場から判断し続けてきました。
1,500件を超える中古不動産を見てきた
在籍中、私が手掛けた案件は1,500件を超えます。
年間の取扱実績では15億5,000万円を超え、社内1位の実績を更新し続けました。
マンション。
戸建。
土地。
都心。
郊外。
築浅物件。
全面的なリフォームが必要な物件。
さまざまな中古不動産について、
「この不動産はいくらなら売れるのか」
を判断し続けてきました。
私にとって査定は、
不動産会社が媒介契約を取るために提示する数字ではありません。
中古不動産の価値を見極める、一つの専門技術
だと考えています。
金利上昇局面で、改めて「本当の時価相場」が問われている
ここ数年、不動産価格が大きく上昇してきたことは事実です。
物価や賃金、金利など、経済を取り巻く環境も変化しています。
私は、経済環境が変わる中で金利が上昇すること自体を、それだけで異常なことだとは考えていません。
問題は、
住宅価格や金利の上昇に対して、それぞれの家庭の手元に入る収入が、実際にどこまで増えているのか
ということです。
住宅価格が上がり、さらに住宅ローン金利が上昇すれば、
買主が借りられる金額。
毎月返済できる金額。
購入できる住宅価格。
そこには当然、限界が生まれます。
中古不動産は「全部下がっている」のではない
最近では、
「不動産価格が下落している」
という言葉も聞くようになりました。
もちろん、エリアや物件によって実際に価格が下落しているケースもあります。
しかし私は、現在起きていることを、すべて「下落」という言葉だけで説明するのは少し違うと考えています。
むしろ、
市場が、その不動産の「本来あるべき時価相場」を、以前より厳しく見極め始めている
と考えています。
低金利で不動産価格そのものも上昇している時期には、多少強気な価格でも買い手が付くことがあります。
しかし、住宅ローン金利が上昇し、買主の購入可能額に限界が見え始めれば、
「本当に、この不動産にこの価格を払う価値があるのか」
を以前より厳しく比較されます。
だからこそ、
売れる物件。
売れない物件。
その差が、より明確になってきます。
「高い査定額」と「高く売れる価格」は違う
ここで、最初の話に戻ります。
不動産会社から、
「6,000万円で売れます」
と言われた。
別の会社では、
「5,500万円です」
と言われた。
売主様としては、当然6,000万円と言ってくれた会社に期待したくなります。
しかし、
査定額は、買主が支払ってくれる価格ではありません。
高い査定額で販売を開始したものの、
問い合わせがない。
内見が入らない。
何か月経っても売れない。
仕方なく価格を下げる。
それでも、
「ずっと売出している物件」
という印象が市場に付いてしまう。
そして売主様だけが、
「なぜ売れないんだ」
とイライラしてしまう。
私は、こうした状況を何度も見てきました。
問題は、その家に価値がないからとは限りません。
最初に設定した価格が、市場と合っていなかっただけかもしれないのです。
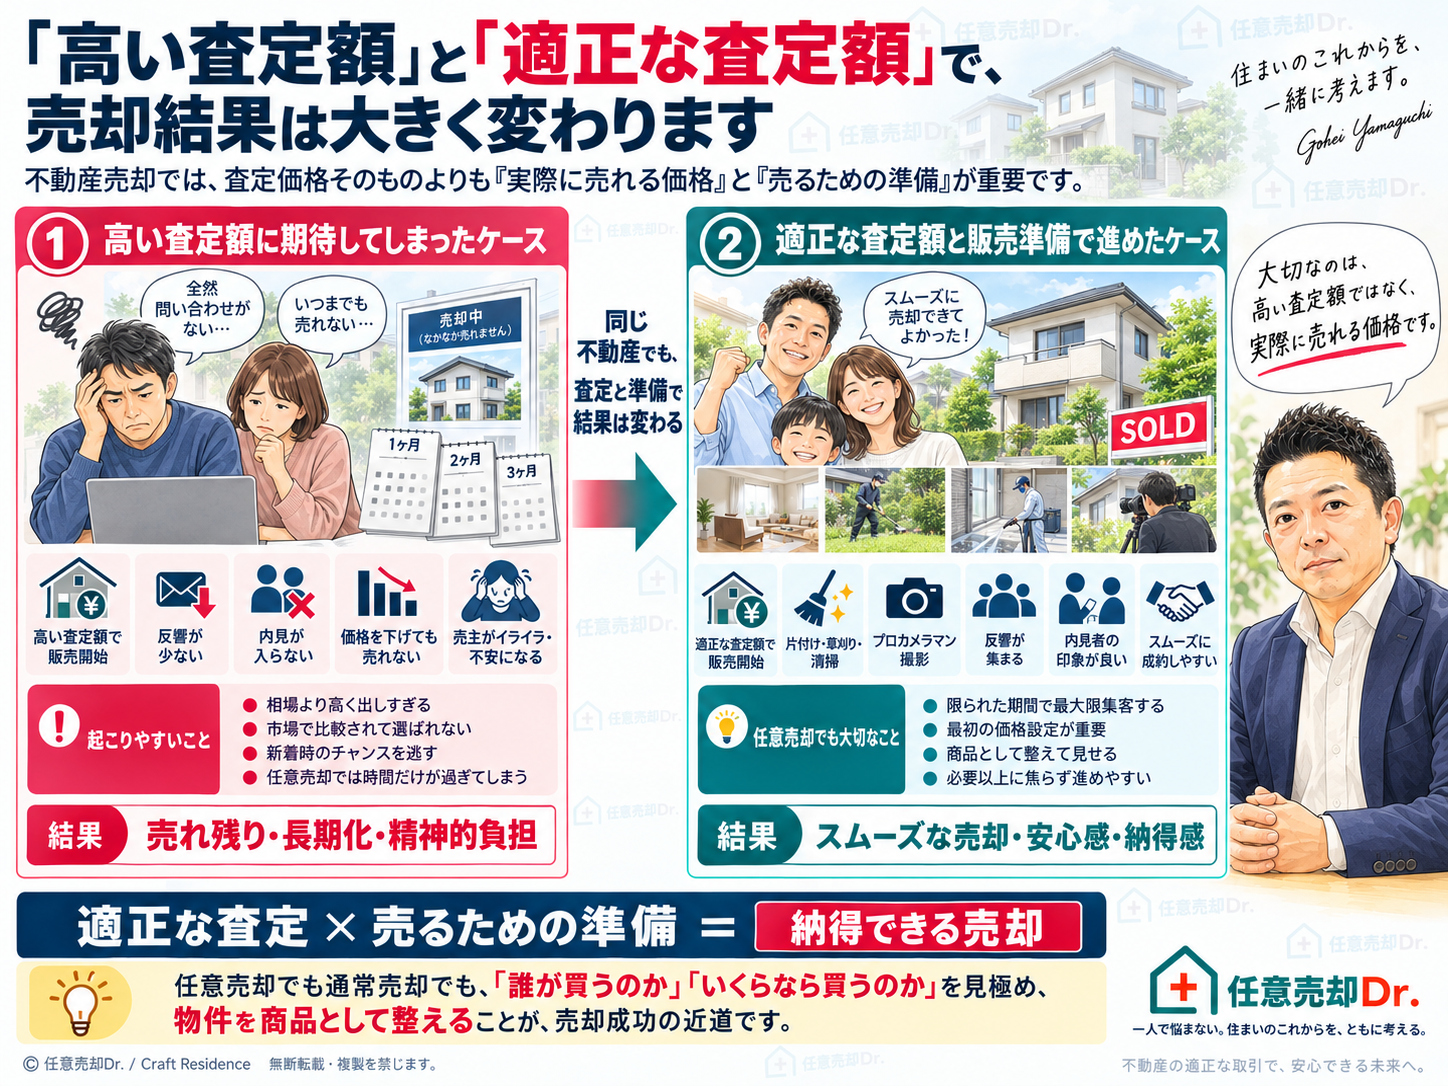
図:「高い査定額」と「適正な査定額」で、売却結果は大きく変わります
大切なのは、高い査定額を提示されることではなく、「実際に売れる価格」と「売るための準備」です。
任意売却では「時間」が限られているからこそ、最初が重要
任意売却の場合、この問題はさらに重要になります。
通常売却なら、
「半年待ってみよう」
「もう少し様子を見よう」
という判断ができる場合があります。
しかし任意売却では、競売手続きが進む中で、限られた期間内に売却を成立させなければならないケースがあります。
使える時間は無限ではありません。
だからこそ、
焦って安く売るのではなく、
最初から適正な価格で市場に出し、限られた期間の中で最大限の集客を行う
ことが重要です。
適正価格で販売を開始し、必要な販売準備を行えば、
「競売まであと何日しかない」
と毎日焦りながら販売するのではなく、
決められた期間を、計画的に販売活動へ使うことができます。
不動産を「商品」として市場へ出す
だから当社では、価格を決めて、不動産ポータルサイトへ掲載して終わりにはしません。
必要であれば、
室内を片付ける。
庭の草を刈る。
汚れている場所を清掃する。
高圧洗浄をする。
そしてプロカメラマンに撮影してもらう。
同じ不動産でも、
散らかった状態の写真を見るのと、
きれいに整えられ、その家の魅力が伝わる写真を見るのでは、
買主が受ける印象は全く違います。
私たちは、売却する不動産を一つの「商品」として考えます。
商品として市場へ出すのであれば、
できる限り良い状態に整えてから買主に見てもらう。
私は、それを特別なサービスだとは思っていません。
人様の大切な不動産を預かり、
「売ってください」
と任されている以上、
売却を請け負った不動産会社として、本来当たり前にやるべき仕事
だと考えています。
不動産査定は、「数字を出す仕事」ではない
不動産査定とは、
単に、
「4,500万円です」
「5,000万円です」
という数字を出す仕事ではありません。
まず、
この不動産を誰が買ってくれるのか。
そして、
その人はいくらなら買えるのか。
さらに、
なぜその価格なのか。
最後に、
その価格で売るためには、何をしなければならないのか。
そこまで考えて初めて、私は「査定」だと思っています。
高い査定額を提示することは、難しいことではありません。
しかし、
高い査定額を出すことと、高く売ることは全く違います。
大切なのは、
査定額の数字ではなく、
その価格に根拠があること。
そして、
実際に買ってくれる人がいる価格であること。
当社では、そのために複数の査定方法を使い、AIで市場を調査し、最後は人間が確認します。
そして販売をお任せいただいた場合には、価格だけでなく、物件そのものを売れる状態へ整えてから市場へ出します。
不動産は、売主様が長い年月をかけて守り続けてきた、大切な資産です。
だからこそ、その価値を判断する仕事も、
簡単であってはいけない。
私は、そう考えています。
任意売却Dr.代表
山口剛平