住宅ローン滞納と任意売却
 任意売却Dr.のサービス
 ご相談から解決までの流れ
 私たちの想い
 動画で学ぼう!
 よくある質問
 お客様の声
 メディア掲載
 会社概要
離婚でペアローンの家をどうする?
まず確認すべき4つと、査定額5,000万円の3つのケース
離婚を考えているご夫婦から、
「ペアローンで買った家をどうすればいいですか?」
という相談を受けることがあります。
最初に結論からお伝えします。
「夫が住む」「妻が住む」「売る」から考えてはいけません。
その前に、必ず確認することが4つあります。
しかも、この4つは、
「たぶんこうだったと思う」
「半分ずつだったはず」
ではいけません。
すべて書類で確認できます。
離婚とペアローンの問題を整理するときは、まず事実を明確にさせるところから始めます。
離婚とペアローンで、最初に確認する4つ
① 夫婦それぞれの住宅ローン残高
まず確認するのは、現在の住宅ローン残高です。
ペアローンなら、
夫の残高はいくらなのか。
妻の残高はいくらなのか。
それぞれ確認します。
借入先の金融機関へ照会すれば確認できますし、残高証明書などでも確認できます。
ここは記憶ではなく、金融機関の資料で確認してください。
② 現在のマイホームの時価相場
次に重要なのが、
「この家は、今いくらで売れるのか」
です。
離婚案件では、ここが非常に揉めやすいポイントです。
例えば夫が依頼した不動産会社は5,000万円。
妻が依頼した会社は5,500万円。
このように査定額が違えば、その後の財産の整理にも大きく影響しますよね。
そのため私は、
夫は夫で不動産会社へ査定を依頼する。
妻は妻で別の不動産会社へ査定を依頼する。
それぞれの査定書で、査定額の根拠をきちんと見極めて話し合う。
ということをおすすめしています。
一社だけの査定額を、そのまま夫婦共通の「家の価値」にしてしまわないことです。
そして必ず、口頭ではなく査定書として取得してください。
なお、
「どの不動産会社に査定を依頼すればいいのか分からない」
という方については、任意売却Dr.でも全国無料査定を行っています。
当社では、金融機関側の不動産評価実務も経験してきたことから、金融機関と同等の査定システムを採用し、現在の市場で実際にどの程度の価格が妥当なのかを査定書として提示しています。
夫婦間で数字を話し合う以上、
「何となく5,000万円くらい」ではなく、根拠のある数字を用意してください。
③ 住宅ローンの契約内容
次に住宅ローン契約を確認します。
ここも非常に重要です。
本人たちは、
「うちはペアローンです」
と思っていても、契約書を確認すると、
連帯債務型だった。
一方が債務者で、もう一方は連帯保証人だった。
ということがあります。
ペアローン、連帯債務、連帯保証では、整理方法が違います。
住宅ローン契約書をもう一度確認してください。
手元に契約書がない、見ても分からないという場合は、借入先の金融機関へ問い合わせて、契約書類の写しなどを確認します。
「確かペアローンだった」はダメです。
契約内容をきちんと明確にしましょう。
④ 不動産の名義と持分
最後に、不動産そのものの所有関係を確認します。
見るのは登記簿謄本(登記事項証明書)です。
夫婦共有名義なら、
夫:2分の1
妻:2分の1
なのか、
夫:3分の2
妻:3分の1
なのか。
持分まで正確に確認します。
戸建住宅の場合は、建物だけを見て終わりではありません。土地の登記もすべて確認してください。
土地が複数筆に分かれている場合には、それぞれ確認が必要です。
登記簿謄本の取り方や見方が分からない場合には、任意売却Dr.でも内容を確認・分析できます。
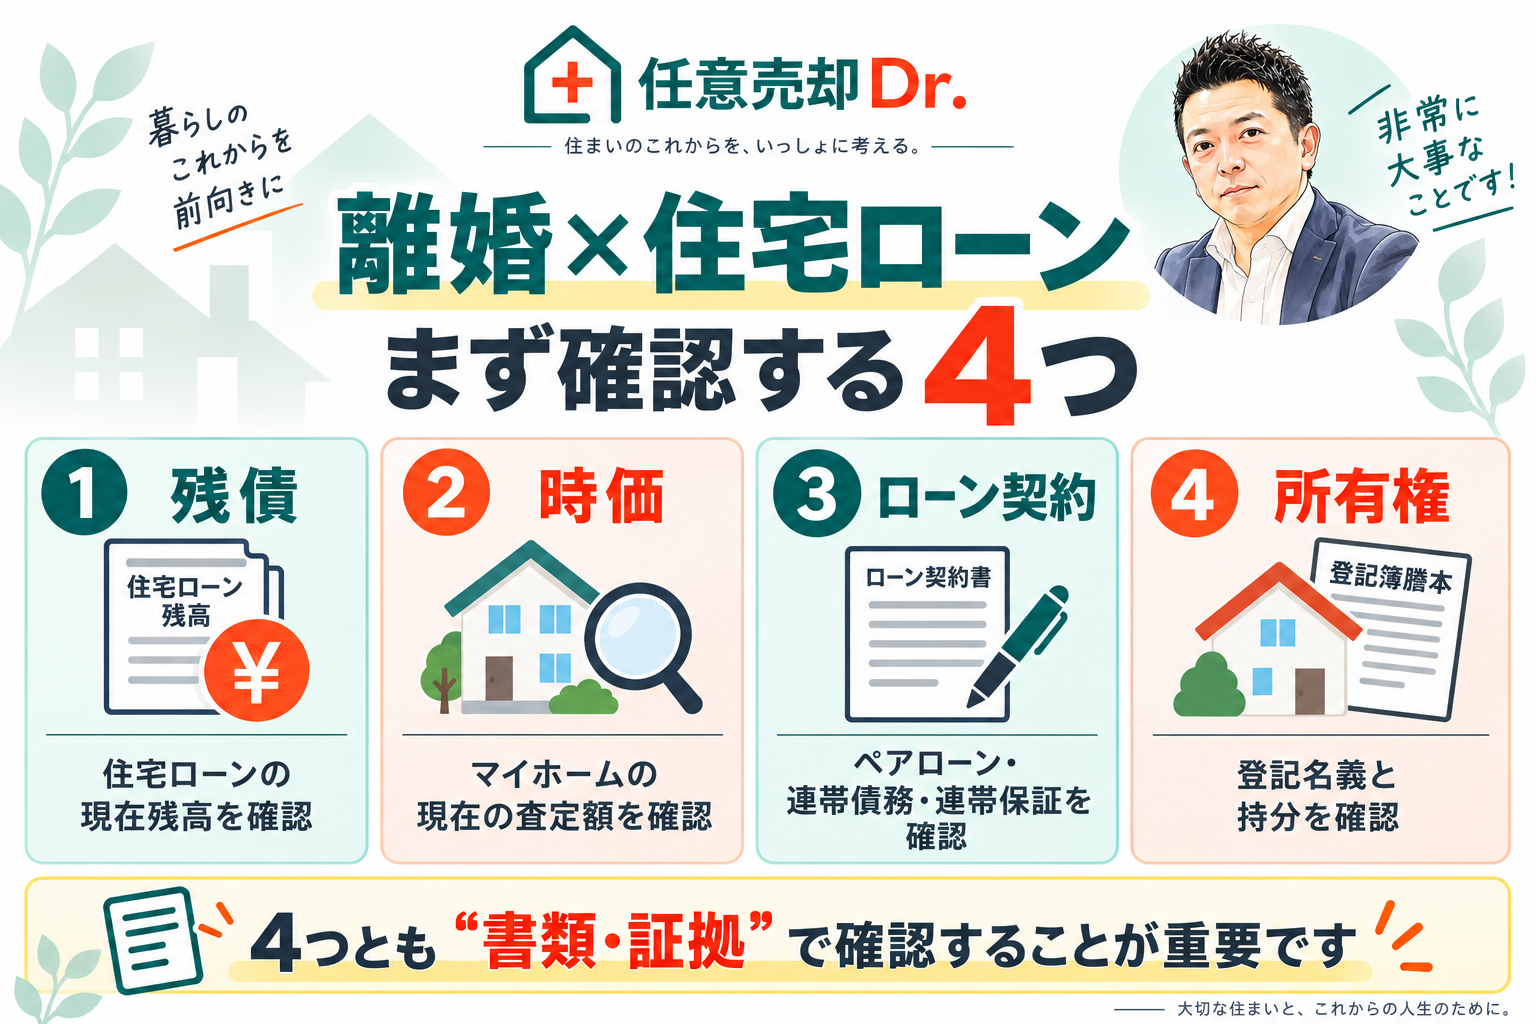
離婚×ペアローン 最初に確認する4つ
- 住宅ローン残高
- 現在の査定額
- 住宅ローン契約
- 所有名義・持分
全部「書類」で確認する。
この「まず4つ確認する」という話は、以前YouTubeでも解説しています。
離婚と住宅ローンの問題解決「基本編」まずはこの4つを可視化すること!
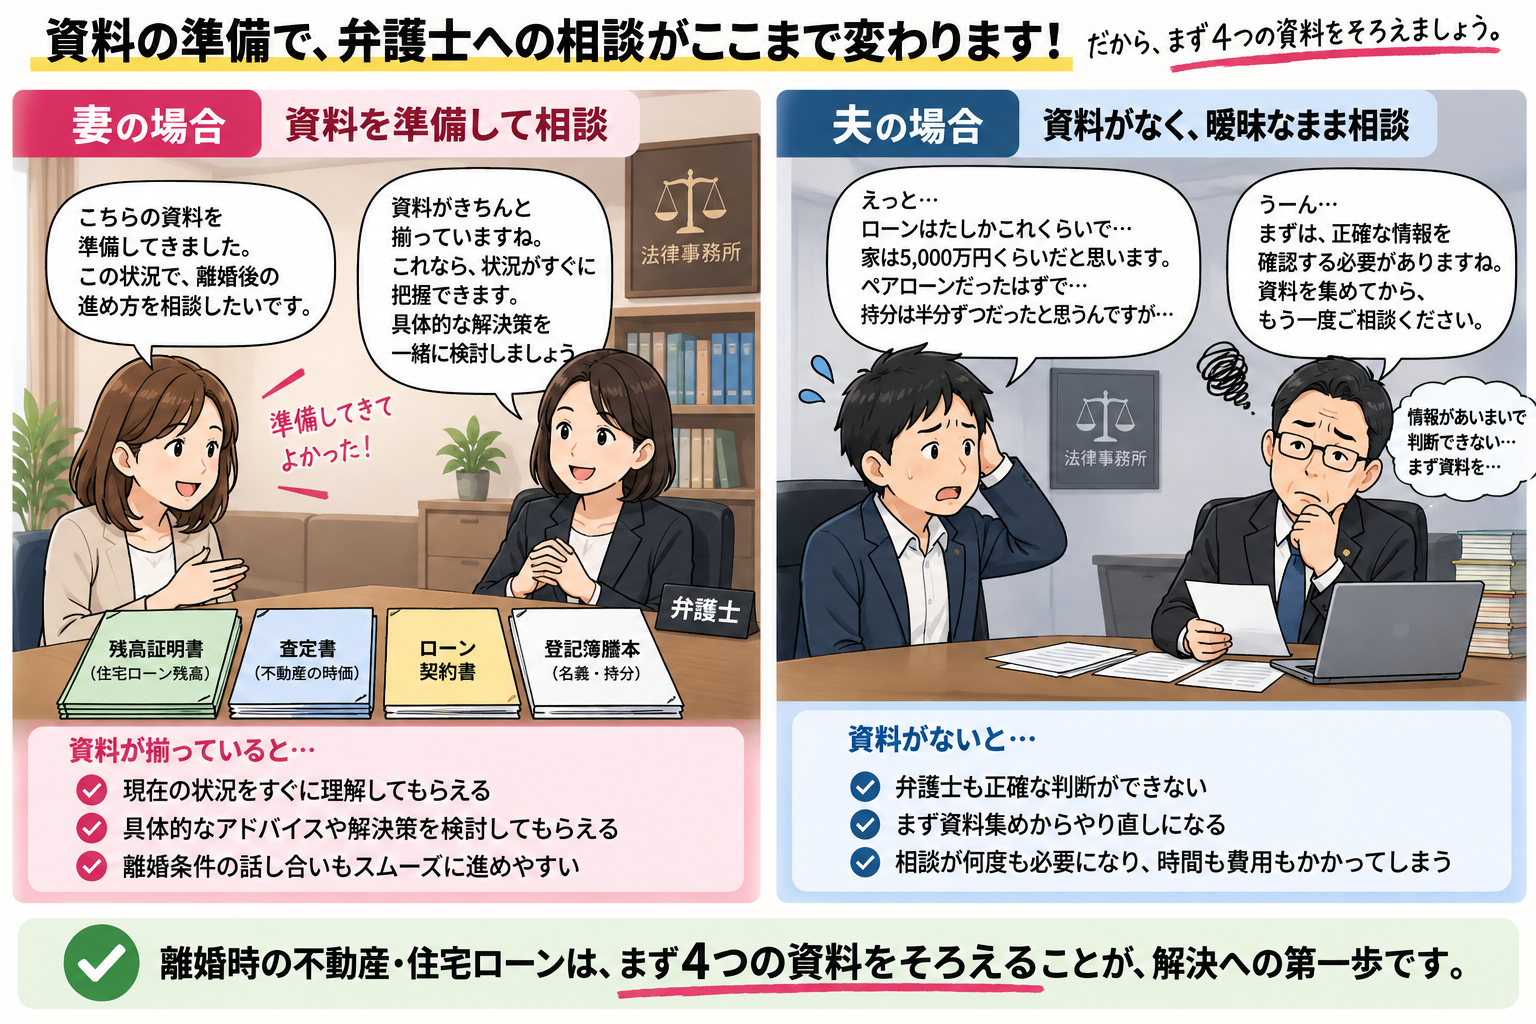
弁護士に相談する場合にも、この4つの資料が非常に重要です
離婚では、夫婦だけの話し合いではまとまらず、弁護士に相談・依頼するケースも少なくありません。
その場合にも、私が最初にお伝えした4つ、
① 夫婦それぞれの住宅ローン残高
② 現在のマイホームの時価相場(査定額)
③ 住宅ローンの契約内容
④ 不動産の所有名義・持分
を、あらかじめ資料で確認しておくことが非常に重要です。
なぜなら、この4つが揃えば、住宅ローンや不動産を専門分野としていない弁護士に相談する場合でも、現在の状況を客観的な事実から整理しやすくなるからです。
例えば、
住宅ローン残高は、金融機関の残高証明書など。
不動産の時価は、不動産会社が作成した査定書。
住宅ローンの契約関係は、住宅ローン契約書。
所有者と持分割合は、登記簿謄本(登記事項証明書)。
というように、すべて客観的な資料で確認できます。
逆に、
「住宅ローンは、たしかこれくらい残っていると思う」
「家は5,000万円くらいで売れると聞いた」
「たぶんペアローンだったと思う」
「家の持分は夫婦半分ずつだったはず」
という状態では、弁護士も正確な判断をするために、まず事実関係の確認から始めなければなりません。
離婚時の住宅ローン・不動産問題では、感情的な対立が起こることもあります。
だからこそ私は、夫婦それぞれの主張ではなく、まず客観的な資料を揃えることが重要だと考えています。
残債はいくらなのか。
家はいくらの価値があるのか。
誰がどの住宅ローンを負っているのか。
誰が不動産を何%所有しているのか。
この4つが確定すれば、
売却した場合にいくら残るのか。
オーバーローンなのか。
どちらか一方が相手の持分を買い取れるのか。
住宅ローンを単独で組み直す必要があるのか。
といった次の判断へ進むことができます。
離婚条件を先に決めてから住宅ローンを考えるのではありません。
まず4つの事実を資料で確定し、その数字をもとに離婚後の不動産と住宅ローンをどう整理するのかを考える。
これが正しい順番です。
では、この4つが確認できたとして、具体的に数字を入れて考えてみましょう。
査定額5,000万円の家なら、残債によって答えが変わる
ここからは分かりやすくするため、
現在の査定額:5,000万円
夫50%・妻50%の共有名義
夫婦それぞれがペアローンを利用
という前提で考えます。
売却諸費用等は、まず仕組みを理解していただくため一旦除外します。
ケース① 査定額5,000万円・住宅ローン残高5,000万円
例えば、
夫の住宅ローン残高:2,500万円
妻の住宅ローン残高:2,500万円
合計5,000万円。
物件の査定額も5,000万円。
この場合、
5,000万円 − 5,000万円 = 0円
です。
売却できれば、売却代金で住宅ローンをほぼ完済できる状態です。
ただし実際には、仲介手数料・登記費用などの売却諸費用がありますので、5,000万円で売れたから完全に0円になるとは限りません。
ここは別途計算します。
重要なのは、
不動産そのものには、ほぼ純資産が残っていない
ということです。
ケース② 査定額5,000万円・住宅ローン残高4,000万円
次に、
夫の残高:2,000万円
妻の残高:2,000万円
合計4,000万円とします。
査定額は5,000万円。
すると、
5,000万円 − 4,000万円 = 1,000万円
の純資産があります。
夫婦の所有持分が50%ずつで、他の調整要素を一旦除外すれば、
夫500万円
妻500万円
という価値が残っている状態です。
ここで非常に大切なのが、
「5,000万円の家を半分ずつ分ける」のではない
ということです。
住宅ローンがあります。
見るべきなのは、
家の時価 − 住宅ローン残高 = 現在の純資産
です。
今回なら5,000万円ではなく、
純資産1,000万円
を基準に考えます。
ケース③ 査定額5,000万円・住宅ローン残高6,000万円
次は反対です。
夫の住宅ローン残高:3,000万円
妻の住宅ローン残高:3,000万円
合計6,000万円。
査定額5,000万円ですから、
5,000万円 − 6,000万円 = ▲1,000万円
です。
いわゆるオーバーローンです。
今回のモデルでは所有持分もローン負担も50%ずつですので、
夫の持分時価:2,500万円
夫のローン:3,000万円
→ ▲500万円
妻も同じく、
妻の持分時価:2,500万円
妻のローン:3,000万円
→ ▲500万円
です。
つまりこのケースでは、
夫婦それぞれ500万円ずつ不足している状態
です。
離婚時には、プラスの財産だけを見るのではなく、こうしたマイナスも含めて整理しなければなりません。
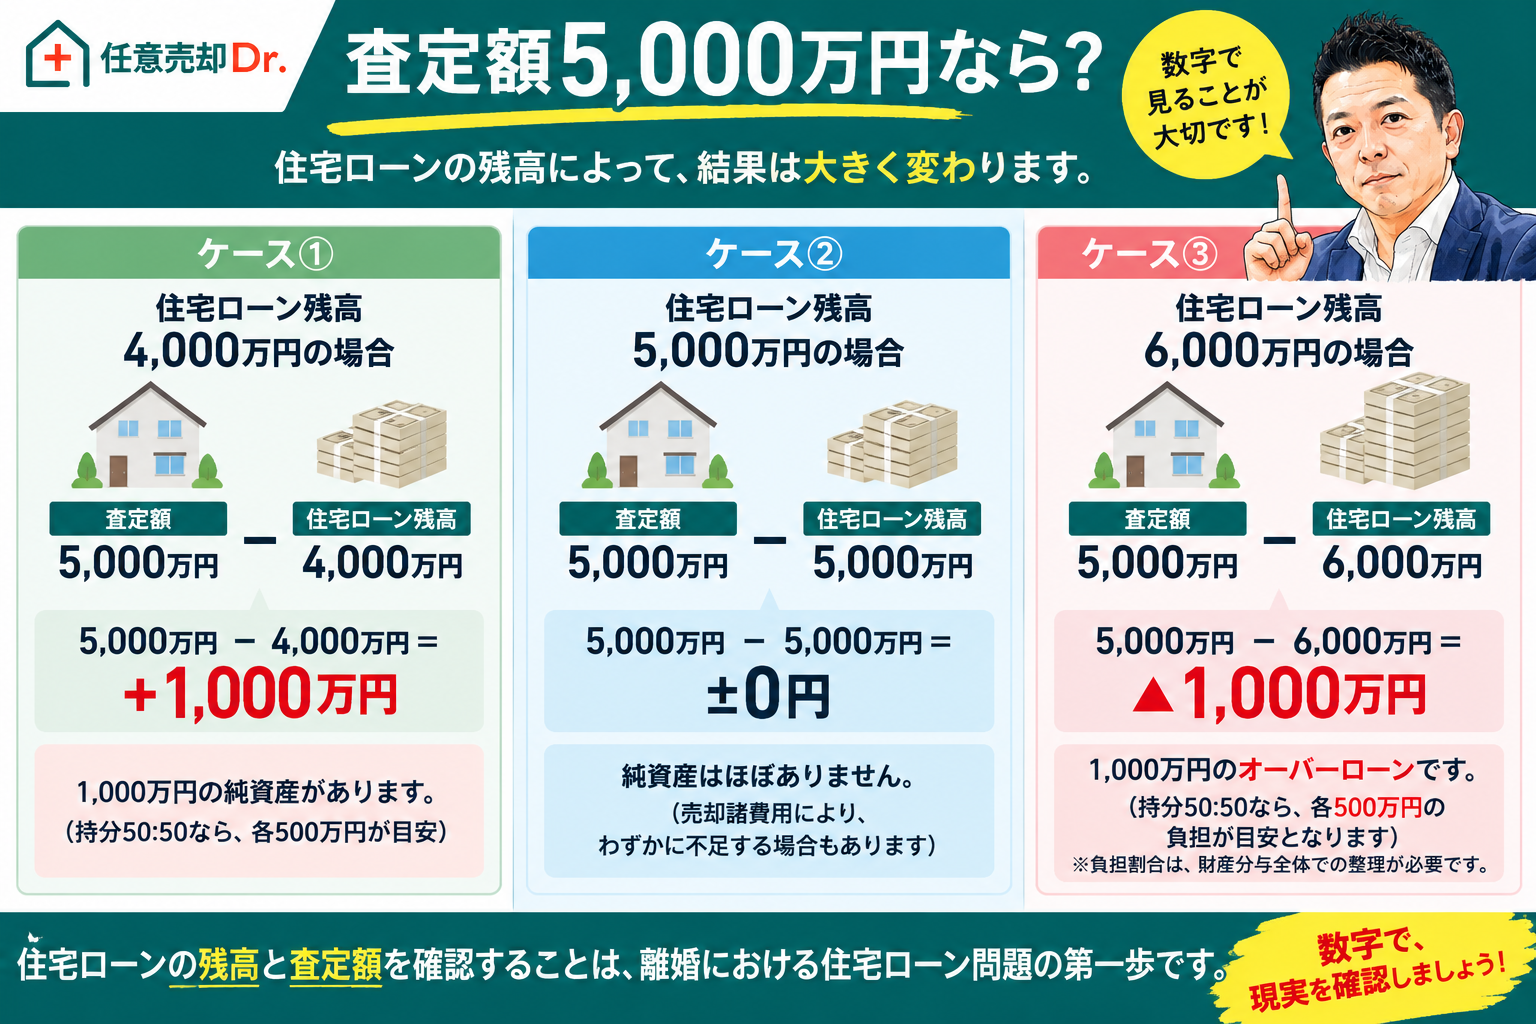
査定額5,000万円の場合
| 残債 | 純資産 |
|---|---|
| 4,000万円 | +1,000万円 |
| 5,000万円 | 0円 |
| 6,000万円 | ▲1,000万円 |
これだけでも状況はまったく違います。
オーバーローンだから、すぐ任意売却ではありません
ここもはっきり言います。
査定額より住宅ローンの方が多い=すぐ任意売却
ではありません。
先ほどの、
査定額5,000万円
住宅ローン6,000万円
なら、不足は1,000万円です。
今回のモデルなら、夫婦それぞれ500万円ずつ不足しています。
離婚の原因が金銭問題ではなく、双方に安定した収入があるケースでは、
夫500万円
妻500万円
を、それぞれ自己資金や一般の銀行等の無担保ローンで準備して住宅ローンを完済し、通常売却する方法もあります。
当社でも、この方法で離婚時の住宅ローンを整理した実績があります。
ここには大きな意味があります。
住宅ローンを延滞せず、代位弁済等も発生させずに完済して通常売却できれば、延滞や代位弁済を原因とする信用情報上の事故を避けて、新しい生活をスタートできます。
全国銀行個人信用情報センターでも、延滞や代位弁済などは信用情報の登録対象とされています。
もちろん、無担保ローンにも審査・金利・返済があります。
だから、
「借りられるから借りる」ではなく、離婚後の生活で無理なく返済できるかまで計算して利用する。
ここまで確認します。
夫が妻の持分を買えば解決する?
最大の壁は住宅ローン審査です
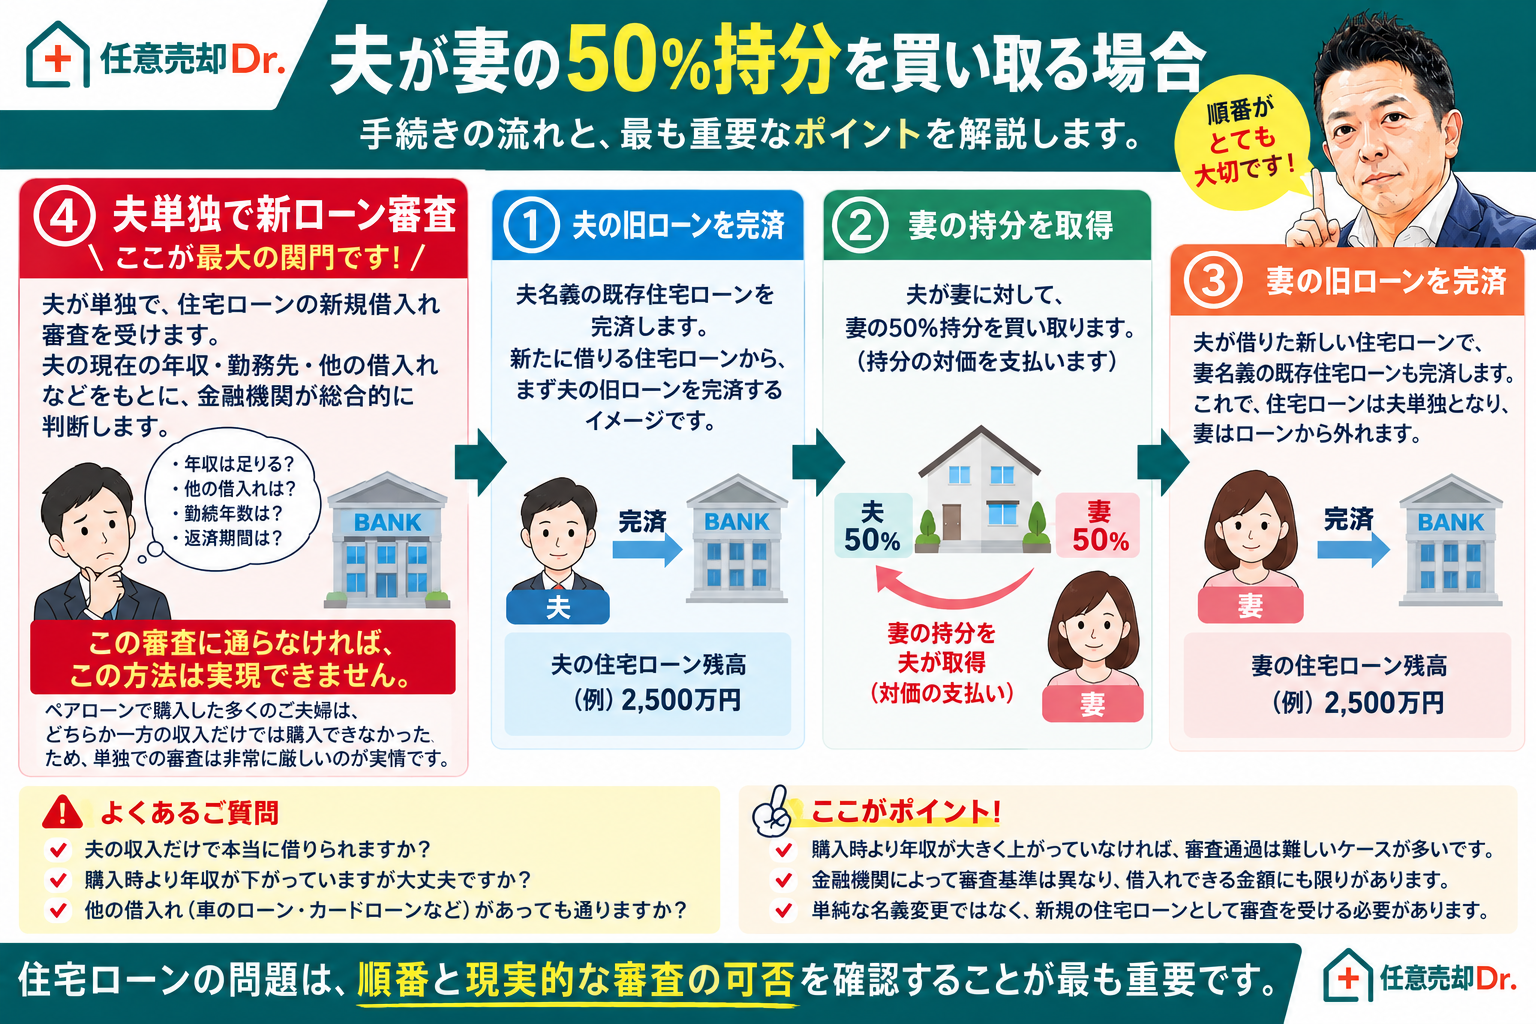
離婚時、
「夫が家に住み続けたいので、妻の持分を夫が買い取る」
という相談もあります。
妻が夫の持分を取得する場合も同じです。
方法としてはあります。
しかし、現実には簡単ではありません。
最大の壁が、
住宅ローンの再審査
です。
そもそもペアローンを利用して住宅を購入したご夫婦の多くは、
夫単独の収入では買えない。
妻単独の収入でも買えない。
だから二人の収入を使って購入した。
というケースです。
その住宅を離婚時に、
「今度は夫一人で所有する」
のであれば、夫一人で必要な借入額の審査を通さなければなりません。
査定5,000万円・残債5,000万円なら
例えば、
夫ローン:2,500万円
妻ローン:2,500万円
妻持分:50%=時価2,500万円
とします。
夫が妻の50%持分を取得するのであれば、
夫自身の旧住宅ローン2,500万円を整理し、
さらに妻の持分2,500万円を取得する必要があります。
つまり、
夫一人で約5,000万円規模の住宅ローンについて、改めて審査を受ける
ことになります。
妻は夫から受け取った2,500万円で、自分の住宅ローン2,500万円を完済します。
残債4,000万円なら
夫ローン2,000万円
妻ローン2,000万円
妻持分の時価は2,500万円。
夫が妻持分を時価で取得するなら、
夫自身のローン2,000万円+妻持分2,500万円=約4,500万円
について、夫単独で住宅ローンを組めるかがポイントになります。
妻は2,500万円を受け取り、
2,000万円の住宅ローンを完済。
差額500万円が残ります。
ペアローンを単独ローンにするのが難しい理由
ここまで数字を見ると分かります。
購入時は、
夫の年収+妻の年収
で審査を受けています。
それを離婚後は、
夫一人の年収
または
妻一人の年収
で同等規模の借入に組み直そうとするわけです。
購入時より年収が大きく上がっている。
住宅ローン残高が大きく減っている。
その他の借入が少ない。
十分な返済期間を確保できる。
こうした条件が揃っていなければ、現実的には簡単ではありません。
実際、三菱UFJ銀行も住宅ローンの通常の借り換えについて、借入人の変更やペアローンから単独ローンへの変更はできないと案内しています。つまり、単なる「名義変更」ではなく、金融機関・商品を含めて新しい住宅ローンとして審査する問題です。
だから、
「夫が妻の持分を買えば家を残せる」
で話を終えてはいけません。
専門家が次に確認するのは、
その夫は、本当に一人で必要額の審査に通るのか?
です。
持分を移すときは「時価」も重要です
もう一つ重要なのが、夫婦間で持分を動かす際の金額です。
不動産持分50%だからといって、好きな金額で移転していいわけではありません。
現在の不動産時価
持分割合
住宅ローン残高
実際に支払う対価
を整理します。
単なる無償の名義変更と、離婚に伴う適正な財産分与、時価での持分売買は税務上も同じ扱いではありません。
国税庁は、離婚による適正な財産分与で取得した財産は原則として贈与ではない一方、不動産を財産分与した側には時価を基準とした譲渡所得課税が生じる場合があるとしています。
ここは不動産だけで決めず、必要に応じて税理士等と確認します。
離婚で先に決めるのは「誰が住むか」ではありません
ここまで読んでいただくと分かると思います。
離婚時に、
「夫が住む」
「妻と子どもが住む」
「とりあえず名義を夫にする」
から話を始めると、後から問題になります。
順番は逆です。
まず、
① 残債
② 時価
③ ローン契約
④ 所有権・持分
を証拠で確認する。
その数字を見てから、
売るのか。
どちらかが取得するのか。
単独ローンの再審査が可能なのか。
不足額を自己資金等で補えるのか。
任意売却が必要なのか。
を判断します。
これが順番です。
「分からない」状態のまま、離婚条件を決めないでください
離婚時の住宅ローン問題は、感情だけで整理できません。
一方で、必要な資料を揃えれば、
数字で整理できます。
住宅ローン残高は金融機関で確認できます。
査定額は不動産会社から取得できます。
住宅ローン契約は契約書で確認できます。
所有名義と持分は登記簿謄本で確認できます。
つまり、
最初の4つは、全部エビデンスを取得できます。
ここを曖昧なまま話し合わないことです。
そして、
査定先が分からない。
登記簿を見ても意味が分からない。
ペアローンなのか連帯債務なのか分からない。
住宅ローン残高と不動産価格を見ても、どう整理すべきか判断できない。
という場合には、任意売却Dr.でも確認・整理できます。
離婚届を提出する前に、まず住宅ローンと不動産の数字を可視化してください。
その数字が分かれば、次に何をするべきかも見えてきます。
任意売却Dr.代表
山口 剛平